Autor: admin

  • CNJ e CNMP promovem webinário sobre o Pacto pela Primeira Infância Última atualização: 17/08/2026 às 14:14:00

    O Conselho Nacional de Justiça (CNJ), em parceria com o Conselho Nacional do Ministério Público, realizará, amanhã (18/08), das 9h às 11h, o webinário nacional “Pacto pela Primeira Infância: Governança, articulação e fortalecimento da rede”. O evento será transmitido ao vivo pelo canal do CNMP no YouTube. 

    O encontro abordará a atual configuração da governança da Política Nacional Integrada da Primeira Infância, seu papel na coordenação e articulação nacional, além do percurso e das contribuições do Pacto pela Primeira Infância, seus desafios e as perspectivas de fortalecimento da atuação conjunta entre o Poder Executivo, o Poder Judiciário e o Ministério Público.

    Criado em 2019 pelo CNJ para unir órgãos públicos, empresas e a sociedade na defesa dos direitos de crianças de zero a seis anos de idade, o Pacto pela Primeira Infância contém diretrizes que fortalecem a rede de garantia de direitos estabelecidos na Constituição Federal e no Marco Legal da Primeira Infância.

    Serviço:

    Webinário nacional “Pacto pela Primeira Infância: Governança, articulação e fortalecimento da rede”

    Data: 18 de agosto de 2026

    Horário: das 9h às 11h

    Transmissão:  canal do CNMP no YouTube

    Por: Divisão de Comunicação Social TRF5


  • TRF5 mantém imóvel de família por falta de notificação da esposa sobre dívida Última atualização: 14/08/2026 às 18:18:00

    A Quinta Turma do Tribunal Regional Federal da 5ª Região – TRF5, por unanimidade, garantiu a uma família o direito de permanecer com a propriedade de um imóvel dado em garantia à Caixa Econômica Federal (CEF). Na decisão, que reformou sentença da 12ª Vara Federal da Paraíba, o Colegiado aplicou o Protocolo para Julgamento com Perspectiva de Gênero, previsto na Resolução CNJ nº 492/2023.

    O comerciante P. S. B. havia ajuizado ação para anular o procedimento de consolidação da propriedade do imóvel em favor da CEF. O bem, onde o comerciante trabalha e reside com a família, havia sido dado em garantia de um crédito bancário contratado por meio de sua microempresa. O pedido foi negado em primeira instância.

    Na apelação, o comerciante argumentou, entre outros pontos, que a sentença não havia considerado que o imóvel, além de ter utilidade comercial, também serve de moradia para ele e seus familiares, incluindo uma pessoa com deficiência. P. S. B. alegou, ainda, ter quitado 38 das 60 parcelas do crédito contratado e apontou irregularidade na notificação sobre o atraso dos pagamentos, uma vez que apenas ele havia sido intimado.

    Segundo o comerciante, sua esposa, que também figurava como terceira fiduciante (avalista), não havia sido notificada. A sentença de primeiro grau havia considerado suficiente, para comprovar a notificação, a ciência do devedor principal.

    Ao analisar o caso, entretanto, o Colegiado considerou as diretrizes do Protocolo para Julgamento com Perspectiva de Gênero. Segundo a relatora, desembargadora federal Cibele Benevides, a Lei nº 9.514/1997, que disciplina o Sistema de Financiamento Imobiliário (SFI), exige que a intimação seja pessoal, inequívoca e individualizada.

    Para a magistrada, considerar que a notificação dirigida exclusivamente ao marido supre a necessidade de intimação da esposa significa, na prática, desconsiderar sua individualidade jurídica, como se sua manifestação de vontade pudesse ser absorvida pela do marido.

    Benevides também destacou que a Constituição Federal, a Convenção Internacional sobre os Direitos das Pessoas com Deficiência e o Estatuto da Pessoa com Deficiência (Lei nº 13.146/2015) estabelecem proteção reforçada às pessoas com deficiência e aos seus núcleos familiares.

    “A ausência de intimação pessoal da esposa – e avalista – impediu o exercício dos direitos legalmente assegurados, inclusive a possibilidade de pagamentos das parcelas em atraso, renegociação da dívida ou adoção das medidas judiciais cabíveis para proteção de seu patrimônio”, concluiu a relatora.

    Por: Divisão de Comunicação Social TRF5


  • Servidora do TRF5 lança obra de ficção sobre o Recife dos anos 80 Última atualização: 14/08/2026 às 15:41:00

    As memórias do Recife dos anos 1980, durante o movimento “Diretas Já”, são tema do livro “Entre nós três”, de autoria da analista judiciária Mariana Bregieiro, do Tribunal Regional Federal da 5ª Região – do TRF5. O lançamento da publicação acontecerá no dia 28/08 (sexta-feira), às 19h, na Livraria do Jardim, no bairro da Boa Vista, Recife (PE).

    A obra de ficção conta a história da personagem Marina, que, seis meses após perder a mãe, encontra uma fotografia antiga, com duas iniciais rabiscadas, que conduzem ao nome de Laura Noronha. Por meio dela, Marina mergulha no passado de seus pais e nos segredos que escolheram guardar.

    Permeado de lembranças e afetos que atravessam gerações, “Entre nós três” é um romance sobre amores imperfeitos, despedidas inevitáveis e as histórias que continuam vivendo dentro de nós.

    Por: Divisão de Comunicação Social TRF5


  • CGSN atualiza regras do Simples Nacional para adequação à Reforma Tributária do Consumo

    CGSN atualiza regras do Simples Nacional para adequação à Reforma Tributária do Consumo

    Novas regras incorporam IBS e CBS ao regime, atualizam procedimentos e estabelecem novos prazos de opção para 2027

    O Comitê Gestor do Simples Nacional (CGSN) aprovou novas alterações na regulamentação do Simples Nacional com o objetivo de adequar o regime às mudanças introduzidas pela Reforma Tributária do Consumo (RTC) e disciplinar a incorporação do IBS e da CBS ao regime.

    Entre as principais mudanças está a incorporação da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS) às regras do Simples Nacional. A regulamentação passa a contemplar os novos tributos na arrecadação pelo regime, na fiscalização e no contencioso administrativo fiscal, ao mesmo tempo em que promove as adequações decorrentes da substituição do PIS e da Cofins. A CBS e o IBS passam a integrar expressamente a relação de tributos abrangidos pelo Simples Nacional.

    As Resoluções CGSN nº 190 e nº 191, de 2026, somam-se às modificações já promovidas pela Resolução CGSN nº 183, de 2025, e dão continuidade ao processo de adaptação da Resolução CGSN nº 140, de 2018, às Leis Complementares nº 214, de 2025, e nº 227, de 2026. A Resolução CGSN nº 190 prevê que suas alterações produzirão efeitos, em regra, a partir de 1º de janeiro de 2027.


    Novos prazos de opção para 2027 exigem atenção

    Uma das alterações de maior impacto operacional é a mudança dos períodos para formalização das opções pelo Simples Nacional e pelo recolhimento da CBS e do IBS segundo o regime regular.


    O que muda na prática? CBS e IBS passam a fazer parte do Simples Nacional

    A regulamentação passa a tratar expressamente da CBS e do IBS nas regras de arrecadação, fiscalização e contencioso administrativo do Simples Nacional. Esses tributos passam a integrar a relação de tributos abrangidos pelo regime.

    Ao mesmo tempo, as normas também promovem os ajustes necessários em razão da substituição do PIS e da Cofins pela CBS.

    Atenção aos novos prazos de opção referente ao ano de 2027

    Uma das mudanças mais importantes diz respeito aos períodos para adesão ao Simples Nacional e para escolha do recolhimento da CBS e do IBS pelo regime regular, ou seja, são dois tipos de opções: uma para adesão ao regime do Simples Nacional e outra para escolher recolher o IBS e a CBS fora do Simples Nacional.


    1. Opção pelo Simples Nacional (Apenas para quem não é do SN)

    O contribuinte que desejar ingressar no Simples Nacional em janeiro de 2027 deverá fazer a solicitação entre 1º e 30 de setembro de 2026, para produzir efeitos a partir de 1º de janeiro do ano seguinte. Quem solicitar a opção poderá cancelá-la até 30 de novembro do mesmo ano.


    2. Opção pelo regime regular da CBS e do IBS para o primeiro semestre de 2027

    Apenas aqueles que são do Simples ou que fizerem a opção pelo Simples em setembro e queiram recolher a IBS e CBS por fora. Surge a possibilidade do Simples Nacional com IBS e CBS no regime regular. A empresa poderá permanecer no Simples Nacional e, ao mesmo tempo, recolher a CBS e o IBS pelas regras do regime regular. Nessa situação, conhecida informalmente como Simples Nacional híbrido, as parcelas correspondentes à CBS e ao IBS deixam de ser cobradas no Documento de Arrecadação do Simples Nacional (DAS) e passam a ser apuradas conforme as regras próprias desses tributos. A empresa que já é optante pelo Simples Nacional poderá optar por recolher a CBS e o IBS fora do regime único entre 1º e 30 de setembro. Ou seja, só precisa fazer a opção aquela empresa que não deseja recolher a CBS e IBS dentro do regime. A escolha valerá para o período de janeiro a junho do ano seguinte e poderá ser cancelada até 30 de novembro. Então, aquele que optar em setembro e se arrepender, pode cancelar até a data de 30 de novembro. Ressalta-se que em função da data de publicação da nova alíquota de referência da CBS, a CGSN poderá postergar a data final do prazo de cancelamento da opção.


    3. Opção pelo regime regular da CBS e do IBS no segundo semestre

    A opção deverá ser realizada entre 1º e 31 de março. Essa opção serve para quem não optou pelo regime regular da CBS e IBS no semestre anterior e resolveu fazer essa opção para o 2º semestre de 2027. Nesse caso, produzirá efeitos de 1º de julho a 31 de dezembro do mesmo ano, podendo ser cancelada até 31 de maio.


    4. Continuidade da opção

    Quem optar pelo regime regular da CBS e do IBS continuará nesse modelo nos períodos seguintes, salvo renúncia expressa nos prazos definidos pela regulamentação.


    Em resumo:

    Se a empresa não for optante do Simples Nacional: Poderá optar em Setembro/2026, inclusive as que foram excluídas (consulte a situação fiscal no portal do Simples Nacional)

    • Se ele já for optante do Simples Nacional e quiser recolher CBS/IBS pelo regime regular (por fora do SN): Deverá optar em Setembro/2026.
    • Se não optou em setembro de 2026 pelo regime regular da IBS e CBS (por fora) para o 1º semestre de 2027 e quiser optar para o 2º semestre do ano de 2027 poderá fazer até o fim de março do ano que vem.
    • Quem já é do Simples e quer recolher CBS e IBS dentro do regime não precisa fazer nada.
    • Manutenção da escolha: uma vez feita a opção pelo regime regular do IBS e da CBS, a ausência de renúncia nos períodos seguintes implicará a sua continuidade


    Mudanças na apuração e na base de cálculo

    A regulamentação também atualiza diversos conceitos utilizados no Simples Nacional, incluindo:

    • empresa em início de atividade;
    • data de início de atividade;
    • receita bruta acumulada nos 12 meses anteriores (RBT12);
    • folha de salários dos 12 meses anteriores (FS12).


    Também foram atualizadas as regras sobre receita bruta e base de cálculo.

    Passam a ser expressamente abrangidas as receitas decorrentes de operações com:

    • bens materiais;
    • bens imateriais;
    • direitos;
    • serviços.


    A norma também esclarece o tratamento de:

    • gorjetas;
    • juros;
    • multas;
    • acréscimos;
    • encargos.

    Além disso, os valores da CBS e do IBS recolhidos pelo regime regular não integrarão a receita bruta considerada para fins do Simples Nacional.


    Nova regra para reconhecimento da receita

    A regulamentação passa a vincular o faturamento, para fins de apuração do Simples Nacional, à emissão do documento fiscal que formaliza a operação ou a prestação de serviços.

    A regra também alcança operações para entrega futura e documentos fiscais que alterem ou complementem valores anteriormente registrados.


    Sublimite passa a incluir o IBS

    O sublimite de R$ 3,6 milhões passa a ser considerado para fins de recolhimento do IBS, ICMS e ISS dentro do Simples Nacional.

    Também permanece o limite adicional de R$ 3,6 milhões para exportações, deixando de existir a antiga referência ao sublimite de R$ 1,8 milhão.


    Fiscalização e créditos tributários

    A regulamentação traz regras específicas para a fiscalização envolvendo o IBS e estabelece que, quando houver omissão de receita cuja origem não possa ser identificada, a autuação deverá utilizar a maior alíquota prevista na regulamentação.

    Também foram disciplinadas regras relacionadas à apropriação de créditos de ICMS, IBS e CBS pelos adquirentes nas hipóteses previstas na Lei Complementar nº 123, de 2006.


    O que muda para o MEI?

    O Microempreendedor Individual (MEI) passa a ter regra mais ampla de emissão de documentos fiscais.

    A nova redação estabelece a emissão de documento fiscal nas vendas de mercadorias e nas prestações de serviços realizadas pelo MEI.

    Nas prestações de serviços, continuará sendo utilizada a Nota Fiscal de Serviço eletrônica (NFS-e) de padrão nacional, emitida gratuitamente.

    Já nas operações com mercadorias e em determinadas prestações de transporte, a regulamentação prevê a utilização preferencial e gratuita da Nota Fiscal Fácil (NFF).


    Defis deixa de existir como declaração separada

    Outra medida de simplificação é a incorporação das informações socioeconômicas e fiscais diretamente ao PGDAS-D.

    As informações deverão ser prestadas uma vez por ano, entre janeiro e março, dentro do próprio sistema. Com isso, a Declaração de Informações Socioeconômicas e Fiscais (Defis) deixa de ser uma obrigação separada.


    O que as empresas devem observar desde já?

    As mudanças exigem atenção especial de microempresas, empresas de pequeno porte, MEIs, contadores e demais profissionais que atuam na orientação de contribuintes, principalmente em relação:

    • aos novos períodos de opção pelo Simples Nacional;
    • à possibilidade de recolhimento da CBS pelo regime regular;
    • às novas regras de apuração e faturamento;
    • às alterações aplicáveis ao MEI;
    • à substituição da Defis por informações prestadas diretamente no PGDAS-D;
    • às regras que entrarão em vigor a partir de 2027.


    Receita Federal
  • Pública participa de entrega da Carta de Brasília à Secretaria-Geral da Presidência

    Pública participa de entrega da Carta de Brasília à Secretaria-Geral da Presidência

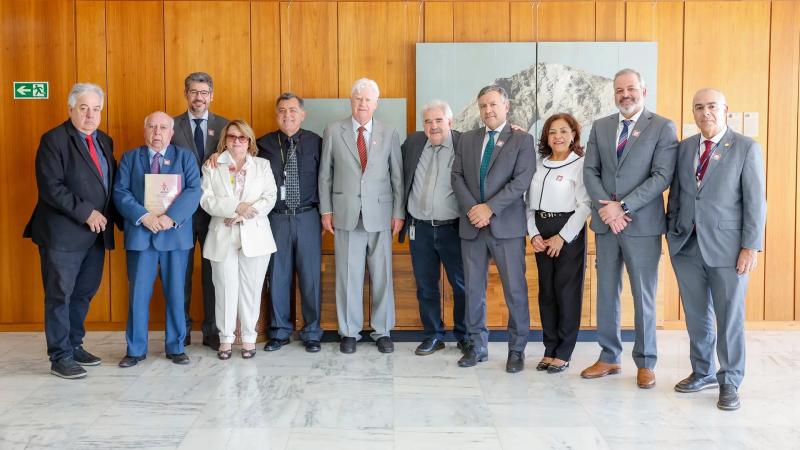
    Ao término do 20º Encontro Nacional de Aposentados e Pensionistas, os participantes saíram, em marcha, da Câmara dos Deputados até o Palácio do Planalto, ocasião em que uma comissão de representantes das entidades signatárias da Carta de Brasília esteve reunida com Cândido H. Garcia de Araújo, Coordenador-geral de Informações da Secretaria-Geral da Presidência da República, atualmente sob a gestão de Guilherme Boulos, para a entrega formal do documento que pede o apensamento da PEC 6/2024 à PEC 555/2006.

    A Pública foi representada pelo diretor de Assuntos Jurídicos Paulo Olympio (ASJ), que participou do encontro ao lado do presidente do Instituto Mosap, Edison Haubert, e de dirigentes de outras entidades representativas de servidoras e servidores públicos de todo o país.

    Na ocasião, os representantes reforçaram ao governo federal o principal ponto da carta, que destaca a urgência do apensamento diante do fim da legislatura e do calendário eleitoral de 2026, e o compromisso das entidades de não pressionar pela votação de mérito da PEC 6/2024 até o encerramento do período eleitoral, em troca da garantia da anexação das matérias.

    Ao final, os assessores disseram que iriam discutir internamente os posicionamentos e argumentos passados pelos representantes das entidades e que, em uma semana, manteriam contato com Edison Haubert para dialogar sobre a matéria.


    Clique Aqui e confira o conteúdo completo da Carta de Brasília:


  • Servidores e servidoras do TRF5 concluem o curso “Gestão Judicial Orientada a Dados” Última atualização: 13/08/2026 às 17:06:00

    Servidores e servidoras do Tribunal Regional Federal da 5ª Região – TRF5 concluíram, nesta quinta-feira (13/08), o curso “Gestão Judicial Orientada a Dados”. O treinamento foi voltado a chefes de gabinete, assessores(as), supervisores(as) e demais integrantes da Corte que atuam nos Gabinetes dos(as) desembargadores(as). 

    O curso, que teve início em julho passado, foi realizado presencialmente, no edifício-sede do TRF5. A coordenação foi do diretor de Gestão Estratégica e Governança do TRF5, David Montalvão Junior, com atividades conduzidas pela diretora Judiciária, Giselle Schmitz, e pelas servidoras Karla Ramos de Medeiros e Flávia Cavalcanti de Brito, além do servidor Tito Lívio da Cunha Lopes. 


    Por: Divisão de Comunicação Social do TRF5


  • TRF5 conquista Selo Ouro do Programa Brasileiro GHG Protocol Última atualização: 13/08/2026 às 17:09:00

    O Tribunal Regional Federal da 5ª Região – TRF5 conquistou o Selo Ouro do Programa Brasileiro GHG Protocol. O programa é voltado à promoção da contabilização, quantificação e publicação de inventários de emissões de gases de efeito estufa (GEE) e contribui para que organizações conheçam o perfil de suas emissões e disponham de informações qualificadas para orientar estratégias de redução de impactos ambientais.  

    O Selo Ouro é um reconhecimento concedido aos inventários de GEE que atendem aos requisitos estabelecidos pelo Programa e passam por processo de verificação independente. A conquista do TRF5 é resultado da elaboração e verificação do Inventário de Emissões de Gases de Efeito Estufa do TRF5, ano-base 2025, que abrange diferentes fontes de emissões relacionadas às atividades do Tribunal.  

    O Tribunal realizou um processo estruturado de levantamento, sistematização, cálculo e consolidação de dados sobre as emissões de GEE, submetido à análise de uma instituição independente. A verificação atestou a conformidade do inventário com os requisitos e critérios estabelecidos pelo Programa Brasileiro GHG Protocol. 

    Gestão ambiental eficiente 

    O inventário constitui uma importante ferramenta de gestão ambiental, ao permitir ao TRF5 conhecer e acompanhar suas principais fontes de emissão, identificar oportunidades de redução e subsidiar o planejamento de ações voltadas à mitigação dos impactos ambientais decorrentes de suas atividades. 

    A iniciativa está alinhada às diretrizes de sustentabilidade do Poder Judiciário e ao Programa Justiça Carbono Zero, instituído pelo Conselho Nacional de Justiça (CNJ), que estabelece medidas para que os órgãos do Poder Judiciário avancem na mensuração, redução e compensação das emissões de gases de efeito estufa, objetivando a neutralidade de emissões até 2030. 

    Para o Setor de Sustentabilidade, Acessibilidade e Inclusão do TRF5, a elaboração periódica do inventário é fundamental para o fortalecimento da governança ambiental e da transparência institucional, além de fornecerem subsídios para a definição e o acompanhamento de medidas de redução das emissões.  

    Por: Divisão de Comunicação Social do TRF5


  • Estão abertas as inscrições para diploma em Litígios Climáticos promovido por instituto e universidade argentina Última atualização: 13/08/2026 às 17:31:00

    Estão abertas as inscrições para a segunda turma do Diploma em Litígios Climáticos na América Latina e Caribe, promovido pelo Instituto Fray Bartolomé de las Casas de Pesquisa Jurídica (IFBC), em parceria com a Universidade Nacional José C. Paz (UNPAZ), da Argentina. A formação é destinada a integrantes do Sistema de Justiça que queiram aprofundar conhecimentos sobre a crise climática e seus desdobramentos jurídicos. Há vagas disponíveis com bolsas integrais. 

    Com início previsto para este mês de agosto, o curso será realizado em modalidade virtual e terá duração de cinco meses, estendendo-se até dezembro. A programação inclui aulas síncronas semanais e atividades complementares no ambiente virtual do IFBC, totalizando 200 horas-aula. 

    O objetivo é proporcionar aos participantes uma compreensão aprofundada das causas das mudanças climáticas e de seus impactos sobre a região, além de ampliar o domínio de instrumentos jurídicos capazes de contribuir para o enfrentamento da crise ambiental.  

    Formação  

    O diploma foi estruturado em quatro unidades temáticas e uma oficina de integração voltada ao desenvolvimento do trabalho final. Entre os conteúdos abordados estão fundamentos da ciência do clima, impactos das mudanças climáticas na América Latina e no Caribe, marcos jurídicos nacionais e internacionais, técnicas processuais e análise de casos emblemáticos de litígios climáticos. 

    Também fazem parte da grade curricular temas como responsabilidade internacional dos Estados, cooperação regional, proteção de biomas e consulta prévia a comunidades afetadas por empreendimentos ou políticas ambientais. As aulas síncronas ocorrerão por meio da plataforma Zoom. 

    Corpo docente  

    Os seminários serão ministrados por especialistas reconhecidos em suas áreas de atuação, selecionados a partir de instituições de referência na região. Segundo os organizadores, parte do corpo docente possui experiência de colaboração com o Painel Intergovernamental sobre Mudanças Climáticas (IPCC), das Nações Unidas. 

    Além das aulas, os participantes contarão com acompanhamento de tutores especializados em educação virtual e direitos humanos, visando a apoiar o processo de aprendizagem ao longo de toda a formação. 

    Informações e inscrições: info@institutodelascasas.org 


    Por: Divisão de Comunicação Social do TRF5


  • TRF5 realizará parada programada do sistema Jurisdição Delegada no sábado (15/08) Última atualização: 13/08/2026 às 11:31:00

    O Tribunal Regional Federal da 5ª Região – TRF5 realizará uma parada programada no sistema Jurisdição Delegada, serviço hospedado no TRF5, que dá suporte ao exercício da competência federal delegada pela Justiça Estadual. A parada será neste sábado (15/08), das 8h às 10h. 

    A interrupção temporária do serviço é necessária para a realização de ajustes na infraestrutura computacional e atualização do banco de dados. Durante o período de manutenção, a plataforma ficará indisponível para usuários internos e externos. 

    Por: Divisão de Comunicação Social do TRF5


  • Olimpíadas de Integração dos Tribunais acontece esse mês em Brasília (DF) Última atualização: 13/08/2026 às 14:09:00

    Autoridades, servidores(as) e colaboradores(as) de 20 tribunais e órgãos públicos participarão, entre os dias 28 e 30/08, das Olimpíadas de Integração dos Tribunais (OIT) 2026. A competição será disputada em 25 modalidades e acontecerá no Clube do Tribunal de Contas da União (TCU), em Brasília (DF). 

    O evento é promovido pela Associação dos Servidores do TCU, pelo Sindicato dos Servidores do Judiciário e do Ministério Público do Distrito Federal (Sindijus) e pelo Sindicato dos Servidores do Poder Legislativo Federal e do Tribunal de Contas da União (Sindilegis). 

    O objetivo é promover o congraçamento, a integração e o fortalecimento dos vínculos institucionais entre os(as) integrantes dos órgãos participantes, além de contribuir para a saúde física e mental, o bem-estar e o senso de pertencimento no serviço público.

    A primeira edição da competição aconteceu em junho de 2023. Ela nasceu com o intuito de promover, todos os anos, uma grande confraternização entre os servidores dos tribunais sediados no Distrito Federal. Na ocasião, participaram 207 atletas, representando seis órgãos. Desde então, os jogos se consolidaram no calendário da cidade e vêm crescendo a cada ano.

    Por: Divisão de Comunicação Social TRF5