Categoria: SindifiscoPB

  • Justiça do Trabalho confirma Fenafisco como única entidade sindical de 2? grau do Fisco Estadual e Distrital

    Justiça do Trabalho confirma Fenafisco como única entidade sindical de 2? grau do Fisco Estadual e Distrital

    A Justiça do Trabalho rejeitou o pedido de reconsideração apresentado pela Federação Nacional dos Auditores Fiscais Tributários (Fenat) e manteve a tutela de urgência concedida à Federação Nacional do Fisco Estadual e Distrital (Fenafisco). A decisão foi proferida pela 1ª Vara do Trabalho de Brasília, em 31 de outubro, no processo nº 0001414-21.2026.5.10.0001.

    Ao fundamentar a decisão, o juiz do Trabalho substituto Vilmar Rego Oliveira destacou que a Fenat não possui registro sindical deferido pelo Ministério do Trabalho e Emprego (MTE). O pedido administrativo da entidade foi indeferido e arquivado em 17 de julho de 2026, por descumprimento das normas que regulamentam o registro sindical.

    O magistrado também avaliou que as fichas de adesão apresentadas pela Fenat, firmadas por entidades sindicais de primeiro grau, não substituem o registro junto ao MTE nem conferem à entidade legitimidade para exercer a representação sindical de grau superior.

    A decisão mantém as restrições estabelecidas na liminar, que impedem a Fenat de afirmar que possui registro sindical inexistente e de exercer a representação e a substituição processual ampla previstas na Constituição Federal. A medida, contudo, preserva sua liberdade de associação e de manifestação técnica e política.


    Fenafisco

  • Fisco nas urnas: auditores e fiscais tributários estaduais conquistam mandatos nas eleições de 2026

    Fisco nas urnas: auditores e fiscais tributários estaduais conquistam mandatos nas eleições de 2026

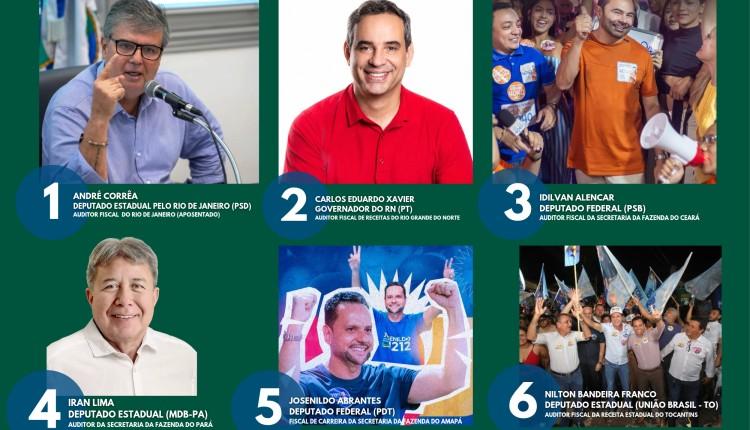
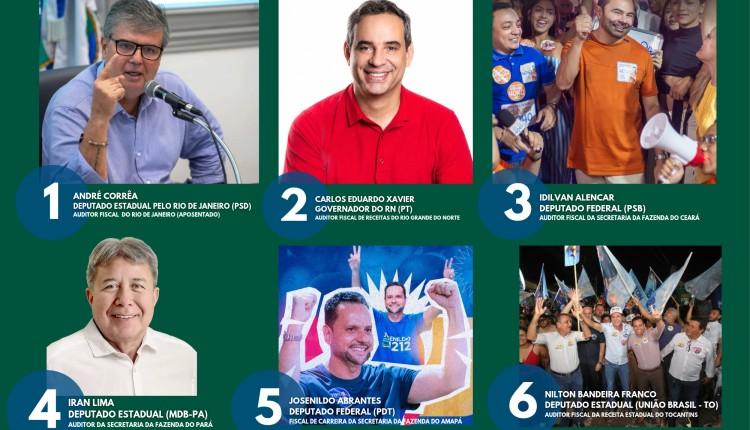
    As eleições de 2026 registraram a eleição e a reeleição de auditores e fiscais tributários estaduais. Entre os nomes estão André Corrêa (PSD), reeleito deputado estadual pelo Rio de Janeiro; Cadu Xavier, eleito governador do Rio Grande do Norte; Idilvan Alencar (PSB), reeleito deputado federal pelo Ceará; Iran Lima (MD-PA), reeleito deputado estadual pelo Pará; Josenildo Abrantes (PDT), reeleito deputado federal pelo Amapá; e Nilton Bandeira (União Brasil-TO), eleito deputado estadual pelo Tocantins.

    A presença desses profissionais em cargos públicos aproxima a experiência da administração tributária dos espaços de formulação de políticas e de tomada de decisões,

    abrindo espaço para o debate de pautas como: o fortalecimento da administração tributária, a valorização das carreiras fiscais e a promoção da justiça fiscal.

    Também merecem reconhecimento todos os auditores e fiscais tributários estaduais que concorreram nas eleições de 2026. Ao apresentarem suas propostas e colocarem suas trajetórias à disposição do eleitorado, esses profissionais contribuíram para a pluralidade do debate público e para o fortalecimento da participação política da categoria.

    O processo eleitoral é um dos pilares da democracia, pois garante à população o direito de escolher seus representantes e participar diretamente da definição dos rumos políticos do país. Respeitar o resultado das urnas é reconhecer a soberania popular e a legitimidade das escolhas feitas pela sociedade.

    A Fenafisco parabeniza os candidatos eleitos e reeleitos e deseja êxito no exercício de seus mandatos, com a expectativa de que seus conhecimentos e experiências contribuam para o aprimoramento das políticas públicas e para o desenvolvimento do país.


    Fenafisco

  • Prazo máximo para cobrar ex-dirigente de associação é de dez anos

    Prazo máximo para cobrar ex-dirigente de associação é de dez anos

    A 3ª Turma do Superior Tribunal de Justiça decidiu, por unanimidade, que o prazo prescricional para cobrar judicialmente prejuízos decorrentes da gestão de ex-presidente de associação é de dez anos.

    Segundo o colegiado, na ausência de prazo legal específico para a cobrança, aplica-se a regra geral prevista no artigo 205 do Código Civil.

    Como consequência, a turma afastou a aplicação do prazo de três anos previsto no artigo 206, parágrafo 3º, inciso VII, alínea “b”, do Código Civil, por considerar que o prazo é destinado a ações contra administradores ou fiscais de sociedades empresárias por violação da lei ou do estatuto.

    “As associações, diferentemente das sociedades empresárias, não possuem finalidade econômica nem estrutura societária baseada em participação no capital social ou distribuição de resultados. Em razão disso, a disciplina própria das sociedades não se projeta, de forma automática, sobre as associações, sobretudo quando se trata de regra de prescrição, cuja interpretação deve ser restritiva”, afirmou o relator do recurso, ministro Ricardo Villas Bôas Cueva.

    O entendimento foi adotado no julgamento de recurso especial que resultou no afastamento da prescrição de uma ação de cobrança ajuizada contra o ex-presidente de uma associação civil sem fins lucrativos. As instâncias ordinárias reconheceram a prescrição do processo, ajuizado em 2014 pela entidade para cobrar do ex-presidente valores relativos a divergências identificadas nos lançamentos contábeis dos exercícios de 2008, 2009 e 2010.

    Ao aplicar o prazo trienal, o Tribunal de Justiça do Paraná entendeu que associações e sociedades devem receber tratamento jurídico uniforme nesse aspecto, apesar das diferenças quanto à finalidade lucrativa.


    conjur.com.br

  • Centro de Estudos do Supremo reabre consulta sobre contencioso da tributária

    Centro de Estudos do Supremo reabre consulta sobre contencioso da tributária

    O Centro de Estudos Constitucionais do Supremo Tribunal Federal (CESTF) publicou a segunda fase do Edital 05/2026. O documento contém propostas preliminares de especialistas sobre o contencioso judicial da reforma tributária do consumo, prevista na Emenda Constitucional 132/2023.

    De acordo com o Centro, as propostas não demonstram a posição oficial da instituição sobre o tema. Na prática, o documento aborda, segundo a entidade, uma série de conclusões preliminares elaboradas por um grupo de trabalho criado em junho para auxiliar a discussão do tema com a sociedade.

    A consulta pública irá receber críticas e sugestões de instituições públicas, privadas e da sociedade civil até as 23h59 do próximo dia 16 de novembro. As colaborações deverão ser objetivas, limitadas a quatro mil caracteres.

    Cada instituição participante, seja pública, privada ou da sociedade civil, deverá enviar apenas uma vez o formulário com suas sugestões.


    Julgamento em um só processo

    A principal proposta dos especialistas trata de um modelo de competência jurisdicional compartilhada entre a Justiça estadual e a Justiça Federal para permitir que controvérsias sobre o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS), decorrentes da mesma operação econômica, sejam julgadas em processo único.

    Segundo os especialistas, a medida visa reduzir a multiplicidade de ações judiciais, evitar decisões conflitantes e ampliar a segurança jurídica na implementação do novo sistema tributário. Com informações da assessoria do STF


    Clique aqui para ler o documento

    Edital 05/2026


  • Diretoria comemora Dia do Servidor Público com auditores e auditoras

    Diretoria comemora Dia do Servidor Público com auditores e auditoras

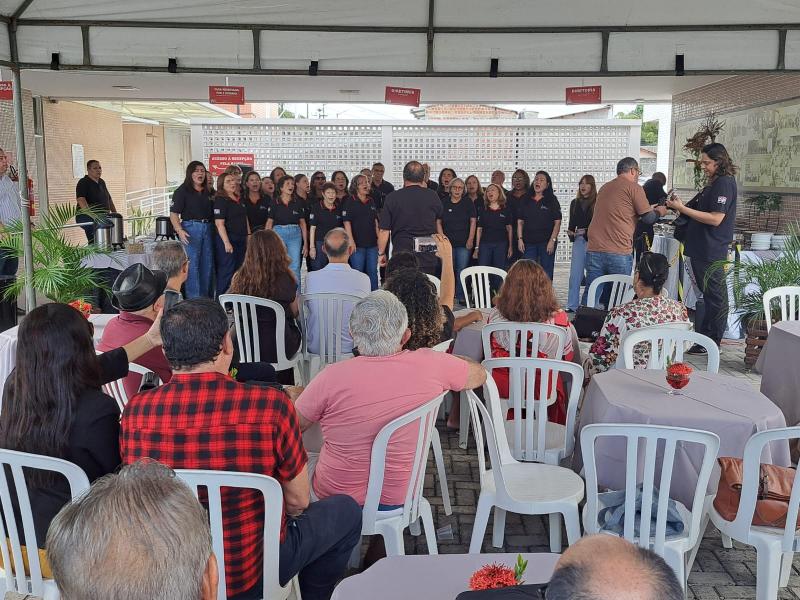
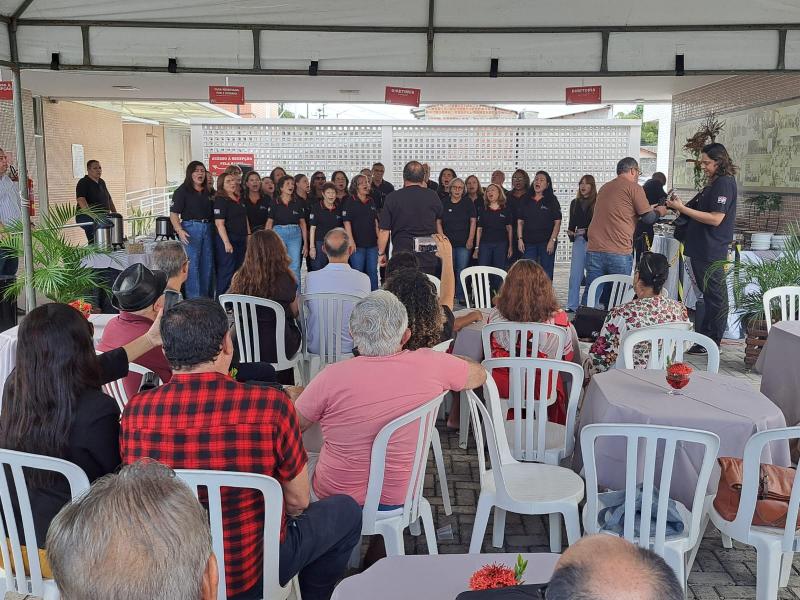
    A diretoria do Sindifisco-PB promoveu em João Pessoa e Campina Grande, nesta quarta-feira (28), um café da manhã em comemoração ao Dia do Servidor Público, celebrado neste 28 de outubro. O momento reuniu auditores fiscais ativos e aposentados em um ambiente de confraternização, integração e valorização da categoria.

    O Coral do Sindifisco-PB abriu a programação, que abrilhantou o encontro com a interpretação de grandes sucessos musicais e recebeu a atenção e os aplausos dos presentes.

    Além de marcar a data comemorativa, o café da manhã proporcionou oportunidade reencontros e convivência entre diferentes gerações de servidores fiscais, reforçando os laços de união e companheirismo que fazem parte da história da categoria.

    Com a iniciativa, a diretoria do Sindifisco-PB destacou a importância dos servidores públicos para o funcionamento do Estado e, de forma especial, reconheceu a contribuição dos auditores fiscais para a administração tributária e para o desenvolvimento da Paraíba.

  • NOTA À SOCIEDADE

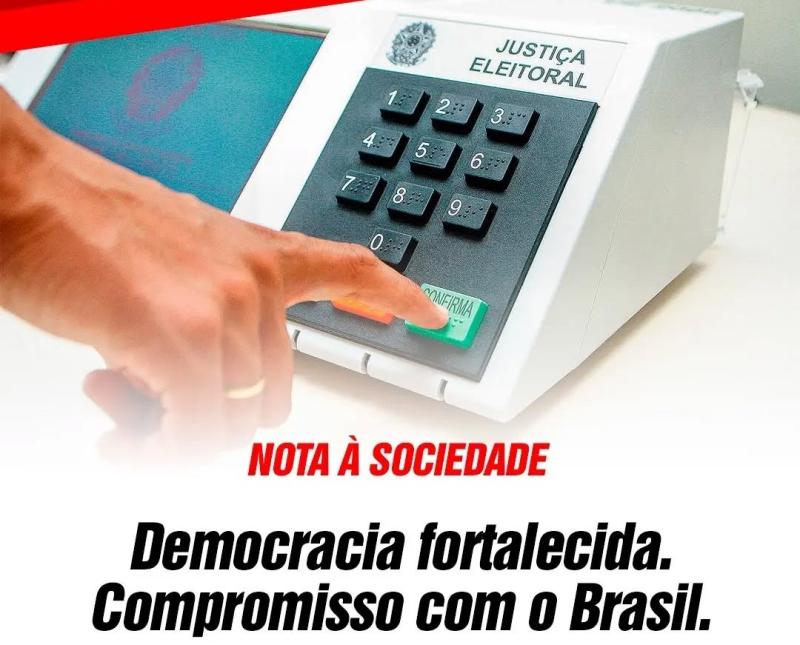
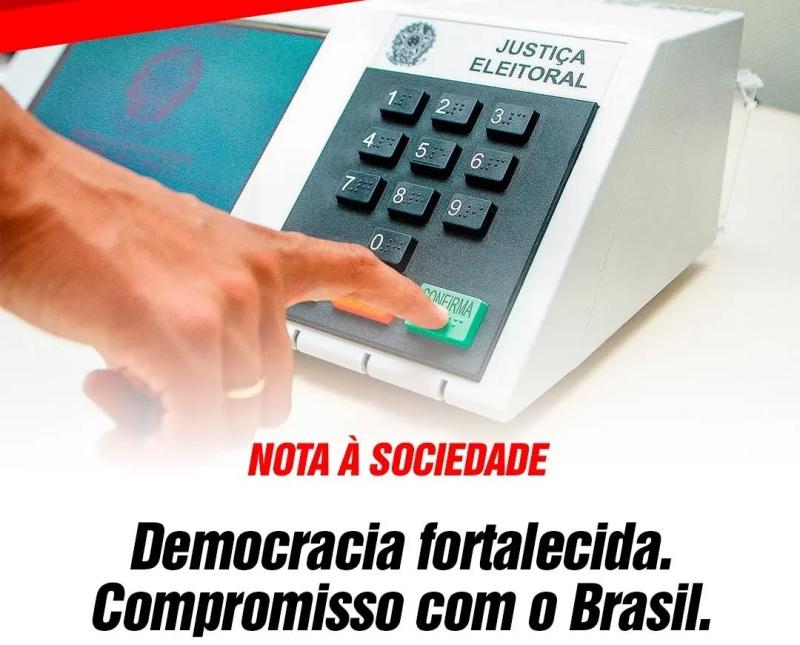
    NOTA À SOCIEDADE

    O Sindifisco-PB parabeniza o povo brasileiro que, nesse domingo (25/10), exerceu o seu direito ao voto.

    A democracia sai fortalecida quando a pluralidade de ideias encontra espaço no debate público. Todos os cidadãos aptos a votar têm também direito à voz. Da mesma forma, aqueles que ainda não têm direito ao voto devem ser ouvidos e considerados na construção do país.

    Como entidade representativa dos Auditores Fiscais da Paraíba, o Sindifisco-PB reafirma sua atuação independente e seu compromisso com a democracia, a valorização dos servidores e o fortalecimento do serviço público.

    Desejamos que os mandatos sejam marcados pela disposição para o diálogo, pelo respeito à diversidade e por avanços concretos na vida dos brasileiros. Com instituições sólidas e participação social, podemos construir um país mais justo, inclusivo e próspero.


  • Deputado eleito Tibério Limeira se reúne com diretoria do Sindifisco-PB

    Deputado eleito Tibério Limeira se reúne com diretoria do Sindifisco-PB

    O deputado estadual eleito, Tibério Limeira fez, na tarde dessa segunda-feira (26/10), visita de cortesia ao Sindifisco-PB, onde se reuniu com membros da diretoria. Na ocasião, foram tratados diversos temas, entre eles a Reforma Tributária e a recém-aprovada Emenda Constitucional 62/2026, que trata da implantação da Lei Orgânica da Administração Tributária Estadual (LOATE).

    Tibério exerceu o cargo de secretário de Administração do Estado e ocupou outras funções públicas ao longo de sua carreira, por meio das quais estabeleceu vínculos com vários colegas do Fisco. O futuro parlamentar afirmou que colocará seu mandato à disposição para contribuir em assuntos relacionados à Administração Tributária, visando contribuir com o fortalecimento do Fisco e o crescimento da Paraíba.

    Para a presidente do Sindifisco-PB, Helena Medeiros, é importante essa aproximação do deputado eleito, pois esse diálogo institucional abre caminho para futuras parcerias que poderão contribuir com o aprimoramento da Administração Tributária e o avanço das pautas da categoria fiscal. “A diretoria reafirmou sua disposição para manter o diálogo com o Poder Legislativo e colaborar na elaboração de propostas que atendam às demandas da categoria e contribuam para o desenvolvimento do estado”, disse Helena.

  • Como funciona o recolhimento de IBS e CBS para lucro presumido?

    Como funciona o recolhimento de IBS e CBS para lucro presumido?

    Especialistas ouvidos pelo InfoMoney explicam o que muda e quais cuidados as empresas devem tomar

    Com a reforma tributária, empresas de diferentes portes e setores terão de se adaptar a novas regras de cobrança de impostos. Para quem está no lucro presumido, uma das principais dúvidas é como será o recolhimento do IBS e da CBS e o que muda em relação aos tributos atuais.

    A primeira questão é esclarecer uma confusão comum. “Lucro presumido é regime de imposto de renda, não de IBS e CBS”, explica Sabine Schuttoff, sócia tributária do DDSA.

    Ou seja, a escolha pelo lucro presumido continua definindo o cálculo do IRPJ e da CSLL, mas não determina o recolhimento dos novos tributos. Para IBS e CBS, as empresas seguirão outras regras, incluindo a possibilidade de descontar créditos sobre compras e despesas.

    Empresários e gestores financeiros precisarão acompanhar essas mudanças, especialmente seus efeitos sobre o fluxo de caixa. Pensando nisso, o InfoMoney conversou com especialistas em tributação para esclarecer o que muda e quais cuidados as empresas devem tomar.


    Cálculo e recolhimento do IBS e CBS no lucro presumido

    As empresas do lucro presumido passarão a apurar o IBS e a CBS pelo regime regular.

    Como explica João Henrique Gasparino, diretor executivo da NimbusTax, a empresa calcula o valor a recolher subtraindo os créditos das compras dos tributos incidentes sobre as vendas. Os percentuais de presunção utilizados no IRPJ e na CSLL não interferem nessa conta.

    A reforma estabelece quatro mecanismos para a apuração e o pagamento dos novos tributos:

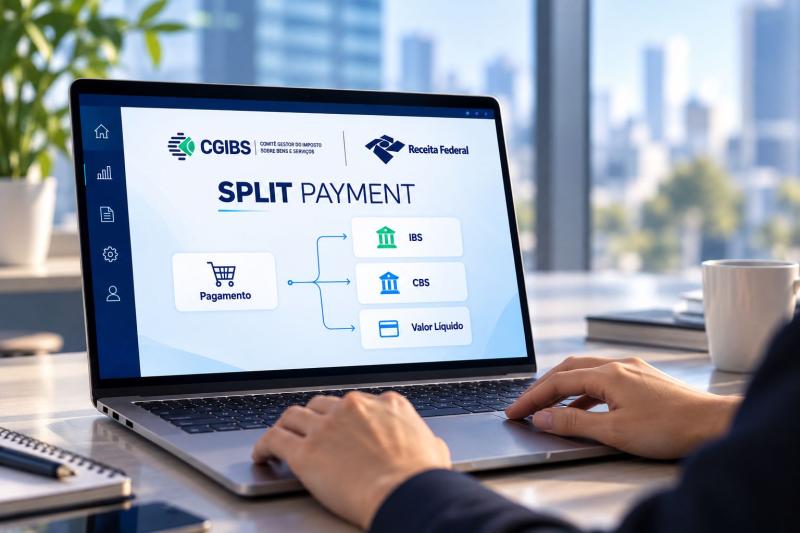
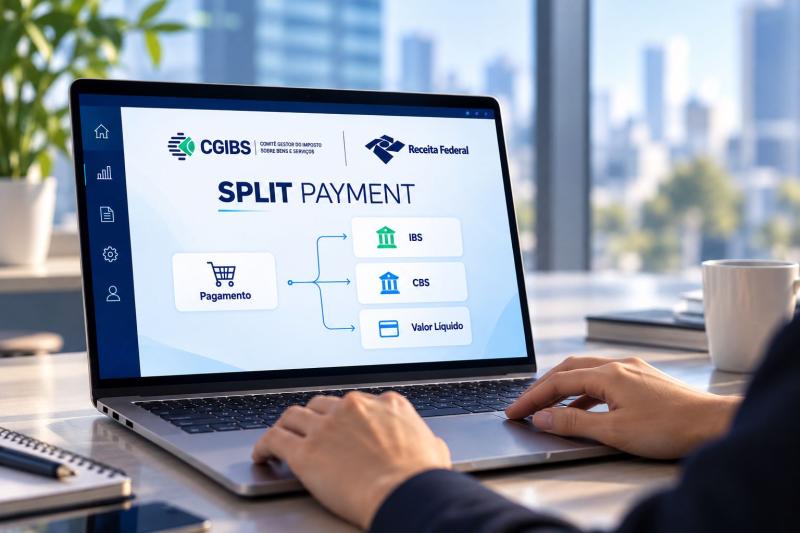
    • Split payment: no momento da liquidação financeira da venda ou do serviço, o sistema de pagamento separa o IBS e a CBS e encaminha os valores ao Fisco. A empresa recebe o valor líquido.
    • Recolhimento pelo próprio contribuinte: a empresa paga diretamente os tributos devidos, especialmente durante a implantação gradual do split payment.
    • Recolhimento pelo adquirente: em determinadas situações, o comprador recolhe os tributos da operação, conforme as condições previstas na legislação.
    • Apuração assistida: a Receita Federal e o Comitê Gestor do IBS calculam os valores a partir das notas fiscais e apresentam as informações para conferência e eventuais ajustes pela empresa.

    A implantação será gradual, mas as primeiras exigências já estão em vigor.

    Em 2026, o IBS e a CBS estão em fase de testes, com alíquotas de 0,1% e 0,9%, respectivamente. As empresas ficam dispensadas de recolher esses valores desde que cumpram as obrigações exigidas, especialmente o preenchimento correto das notas fiscais.

    Em 2027, a CBS substituirá o PIS e a Cofins e começará a ser cobrada efetivamente. O IBS seguirá um calendário mais longo, com alíquotas reduzidas nos primeiros anos, até substituir integralmente o ICMS e o ISS em 2033.

    Enquanto o split payment não estiver plenamente implantado, as empresas continuarão recolhendo os valores devidos diretamente. Mesmo com a automação, terão de conferir a apuração e quitar eventuais diferenças, com o acompanhamento do contador.


    Quais despesas dão direito a créditos de IBS e CBS?

    Com o IBS e a CBS, as compras e despesas do negócio terão um peso maior no cálculo dos impostos. Sabine Schuttoff e João Henrique Gasparino explicam os principais pontos:

    • O que muda no aproveitamento dos créditos: no regime regular do IBS e da CBS, a empresa desconta os créditos das compras e dos serviços contratados dos tributos sobre suas vendas. Quanto mais aquisições gerarem créditos, maior será o valor disponível para abater do imposto devido.
    • Quais despesas entram e quais ficam de fora: mercadorias, energia elétrica, aluguel, softwares, serviços de terceiros e equipamentos geram créditos. A legislação exclui bens e serviços de uso ou consumo pessoal, além da folha de salários. A empresa também precisa observar o regime tributário dos fornecedores. Nas compras de optantes pelo Simples Nacional, o crédito fica limitado ao tributo recolhido nesse regime, salvo quando o fornecedor opta pela apuração regular do IBS e da CBS.
    • Quando os créditos podem ser utilizados: a empresa precisa conferir a nota fiscal e verificar se o fornecedor quitou o tributo da operação. Sabine explica que haverá uma regra transitória: enquanto o split payment e o recolhimento pelo adquirente não estiverem implementados, bastará o destaque correto do imposto na nota. Se os créditos superarem os débitos, a empresa poderá aproveitar o saldo nos períodos seguintes ou solicitar ressarcimento, conforme as regras legais.

    Para manter esse controle, a empresa deve organizar as notas fiscais de compras e conferir com o contador os créditos que entram na apuração. Também precisa acompanhar o tratamento tributário dos fornecedores, especialmente os que estão no Simples Nacional.

    Outro cuidado é o planejamento de caixa. Com o split payment, a empresa receberá o pagamento das vendas já descontado dos tributos. Por isso, será necessário revisar as previsões de recebimento e os recursos disponíveis para cobrir as despesas do negócio.


    InfoMoney

  • STF garante opção por regime previdenciário anterior a servidores que mudaram de ente sem quebra de vínculo

    STF garante opção por regime previdenciário anterior a servidores que mudaram de ente sem quebra de vínculo

    Decisão amplia a segurança previdenciária para servidores públicos que atendam

    O Supremo Tribunal Federal (STF) decidiu, por unanimidade, no Tema 1.071 da repercussão geral, que servidores que assumiram cargo público em outro ente federativo, sem interrupção do vínculo com a Administração Pública, podem optar entre o regime de previdência complementar e o regime previdenciário anterior.

    A Corte entendeu que a expressão “ingresso no serviço público”, prevista no artigo 40, §16, da Constituição Federal, não se limita ao vínculo com um mesmo ente federativo. Assim, a mudança entre União, Estados, Distrito Federal ou municípios, quando realizada sem quebra de vínculo, não impede o exercício do direito de opção pelo regime anterior.

    A tese fixada pelo STF deverá ser observada pelos demais órgãos do Judiciário em casos semelhantes e garante que o servidor que já tenha ocupado cargo público efetivo, sem interrupção do vínculo com a Administração, possa escolher permanecer no sistema previdenciário anterior, sem a aplicação do teto do Regime Geral de Previdência Social (RGPS).

    Para a Fenafisco, a decisão representa um resultado relevante para os servidores públicos, o entendimento do STF contribui para dar maior segurança aos servidores que se encontram nessa situação e reforça a importância da preservação de direitos nas carreiras públicas.


    Fenafisco

  • Split payment entra em fase de testes a partir de 15 de outubro; saiba o que muda

    Split payment entra em fase de testes a partir de 15 de outubro; saiba o que muda

    Nova etapa da Reforma Tributária vai testar integração entre meios de pagamento e sistema de arrecadação; operações reais e consumidores não serão afetados

    A reforma tributária do consumo entra em uma nova etapa de implementação a partir de 15 de outubro de 2026, quando começam os testes de integração da plataforma pública do split payment, mecanismo que permitirá separar o valor dos novos tributos no momento em que uma operação comercial for liquidada financeiramente, mudando a forma como o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) serão recolhidos.

    A primeira fase será coordenada pela Receita Federal e pelo Comitê Gestor do IBS (CGIBS), com participação dos Prestadores de Serviços de Pagamento (PSPs), como instituições e empresas responsáveis pela operação de meios eletrônicos de pagamento. Segundo comunicado divulgado pela Receita em 30 de setembro, os testes ocorrerão em ambiente controlado, terão caráter exclusivamente técnico e não afetarão operações comerciais reais nem consumidores.

    Durante essa etapa, nenhuma transação será processada de forma definitiva pelo split payment e os PSPs participantes não estarão sujeitos a penalidades. O objetivo é verificar a comunicação entre os sistemas, identificar eventuais falhas e realizar os ajustes necessários antes da utilização efetiva da ferramenta.


    Como funciona hoje e como deverá funcionar

    Hoje, de maneira geral, uma empresa realiza uma venda, recebe o valor da operação e posteriormente apura e recolhe os tributos correspondentes. Com o novo mecanismo, o sistema de pagamento poderá separar, no momento da liquidação financeira, a parcela correspondente aos tributos e direcioná-la ao recolhimento, enquanto o fornecedor recebe o valor líquido da operação.

    Para isso, será necessário conectar informações da operação comercial, do documento fiscal e do pagamento. A vinculação entre o documento fiscal eletrônico e a transação financeira é considerada fundamental para o funcionamento do sistema e para a correta apuração dos débitos e dos créditos tributários.

    A estrutura tecnológica já vem sendo desenvolvida pela Receita Federal e pelo CGIBS. Em agosto, os dois órgãos aprovaram documentação técnica com os procedimentos e padrões operacionais da Plataforma Pública do Split Payment.


    O que acontece em 15 de outubro

    A data marca o início dos testes, e não o início do recolhimento pelo split payment. A primeira etapa envolve a integração dos PSPs com a plataforma pública. Os prestadores interessados em participar deveriam procurar suas entidades representativas até 2 de outubro para formalizar a indicação junto à Confederação Nacional das Instituições Financeiras (CNF).

    Para os demais PSPs, haverá uma nova oportunidade de inscrição a partir de 16 de novembro de 2026. Nesse caso, o procedimento será feito diretamente junto à Receita Federal e ao CGIBS. Os formulários e as orientações para essa etapa serão disponibilizados a partir de 13 de novembro.

    O cronograma mostra que a implantação do split payment será feita de maneira progressiva. A própria Receita vem tratando a ferramenta como uma solução que precisa ser testada antes de alcançar as operações comerciais efetivas.


    Quando o split payment será usado de verdade

    A previsão informada pela Receita Federal é de que o split payment esteja disponível no segundo semestre de 2027, inicialmente de forma gradual e facultativa nas operações entre empresas, as chamadas operações B2B.

    Isso significa que a fase de testes de 2026 não deve ser confundida com a implantação definitiva do mecanismo. A eventual obrigatoriedade futura dependerá, entre outros fatores, da preparação dos meios de pagamento para executar a separação dos tributos.

    Na etapa inicial prevista para 2027, o mecanismo estará voltado às operações entre empresas. Portanto, não haverá, nesse primeiro momento, uma mudança na forma como o consumidor pessoa física paga suas compras no comércio.


    O que muda para as empresas

    Embora os testes de outubro sejam direcionados aos prestadores de serviços de pagamento, o avanço do split payment terá consequências para as empresas que realizam operações comerciais.

    A principal mudança será tecnológica e operacional. Os sistemas utilizados pelas empresas precisarão estar preparados para trabalhar com as informações dos novos tributos, documentos fiscais e pagamentos. A operação financeira deixará de ser uma etapa isolada do processo tributário e passará a estar diretamente conectada à informação fiscal da venda.

    Por isso, empresas precisarão acompanhar as especificações técnicas da Reforma Tributária e avaliar a adaptação de seus sistemas de gestão, emissão de documentos fiscais e processos financeiros.

    As mudanças nos documentos fiscais já estão em andamento. A Receita Federal e o CGIBS vêm publicando atos técnicos para preparar os sistemas que serão utilizados na apuração do IBS e da CBS. Ao mesmo tempo, documentos fiscais eletrônicos estão recebendo campos e regras necessários à transição.


    Financeiro

    O split payment também poderá mudar a dinâmica financeira das empresas, porque a parcela correspondente ao IBS e à CBS não ficará disponível para utilização pelo fornecedor quando o mecanismo estiver sendo aplicado.

    No modelo atual, existe um intervalo entre o recebimento da venda e o recolhimento de determinados tributos. Com o split payment, o tributo será separado no momento da liquidação da operação.

    Esse efeito, porém, não começa em outubro de 2026. Ele só será percebido quando o mecanismo estiver efetivamente sendo utilizado em operações comerciais.

    A implantação gradual também permite que empresas e prestadores de serviços de pagamento testem os procedimentos antes de uma utilização mais ampla.


    Simples Nacional

    O Comitê Gestor do Simples Nacional (CGSN) prorrogou o prazo de adesão ao Simples Nacional até 15 de outubro de 2026. Já as empresas optantes que desejam recolher o IBS e a CBS pelo regime regular terão até 30 de outubro para registrar a escolha.

    As empresas optantes do Simples Nacional precisarão acompanhar a regulamentação da reforma tributária, especialmente nas operações entre empresas.

    A questão está relacionada ao sistema de créditos do IBS e da CBS e à forma como os tributos serão recolhidos ao longo da cadeia. O tratamento das empresas do Simples possui regras próprias e não deve ser confundido com a aplicação geral do split payment às empresas do regime regular.

    Por isso, a adaptação não significa que todas as pequenas empresas passarão automaticamente a ter seus pagamentos divididos a partir de 15 de outubro. A fase que começa em outubro é um teste tecnológico e não uma nova obrigação de recolhimento para as empresas.


    O que você precisa saber agora sobre o split payment:

    • 15/10/2026: começam os testes de integração;
    • não há cobrança pelo split payment nessa fase;
    • não há impacto para consumidores;
    • não há penalidade para os PSPs participantes dos testes;
    • 2027: previsão de disponibilização gradual e facultativa, inicialmente em operações B2B;
    • empresas: devem começar a preparar sistemas, documentos fiscais e processos financeiros para a nova lógica.


    Fonte: Comsefaz