Categoria: SindifiscoPB

  • Sindifisco-PB realiza Fórum LOATE em Campina Grande

    Sindifisco-PB realiza Fórum LOATE em Campina Grande

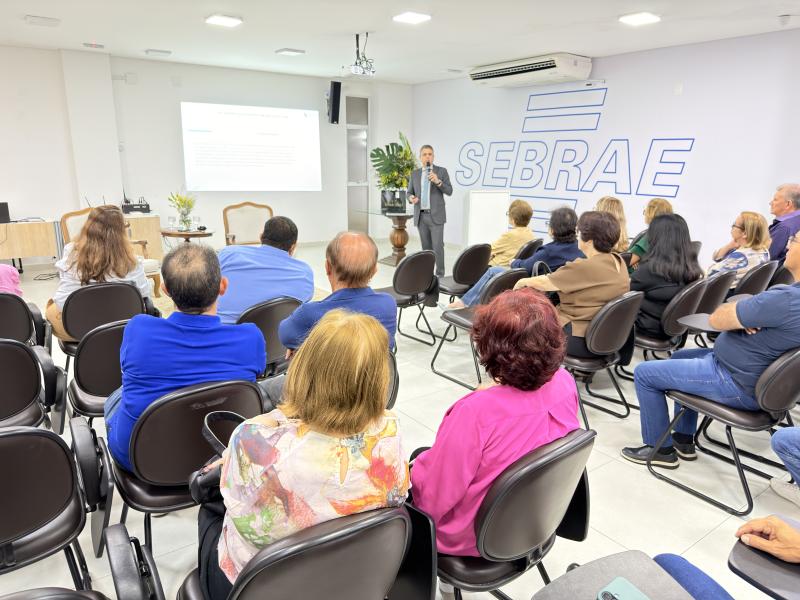
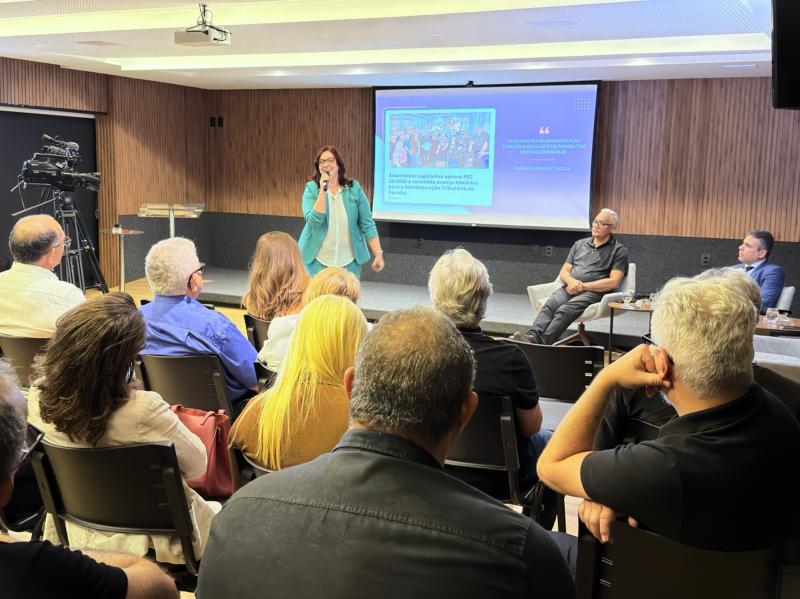
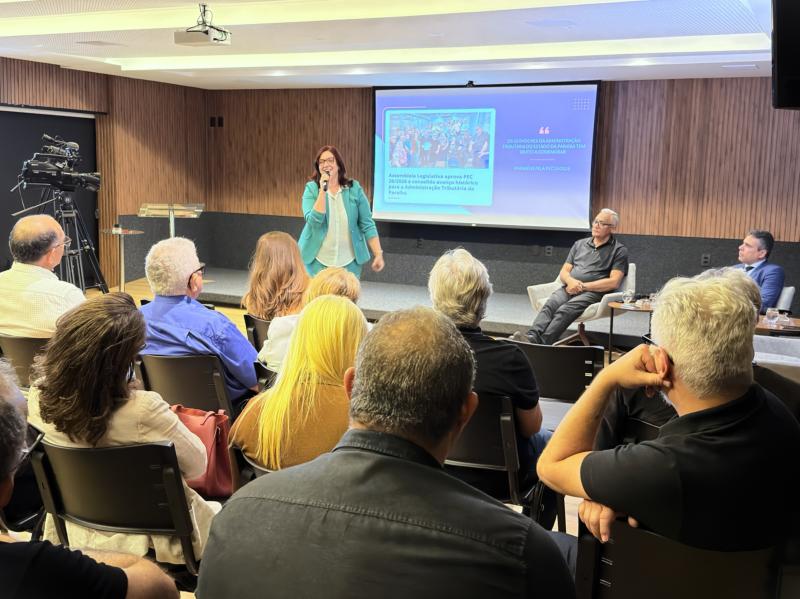
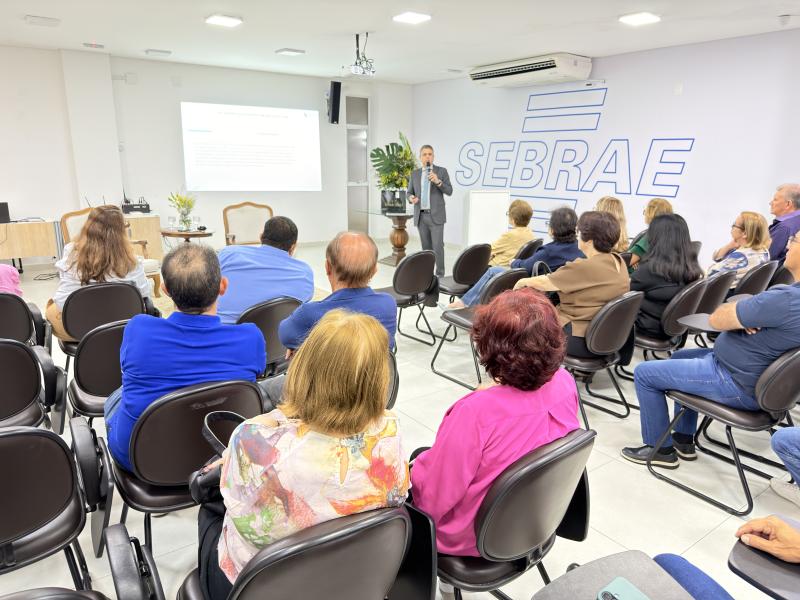
    A diretoria do Sindicato Sindifisco-PB realizou, nesta quinta-feira (8/10), a segunda reunião do Fórum da Lei Orgânica da Administração Tributária Estadual (LOATE). O encontro aconteceu no auditório do Sebrae, em Campina Grande, e reuniu auditores fiscais para debater a importância da implementação da legislação, seus impactos no fortalecimento da carreira e o aprimoramento da Administração Tributária estadual.

    A reunião contou com a participação do presidente da Federação Nacional do Fisco Estadual e Distrital (Fenafisco), Francelino Valença, que apresentou aspectos relacionados à concepção da LOATE. Durante sua exposição, ele ressaltou a importância da regulamentação da Lei Orgânica para promover avanços na valorização dos auditores fiscais e fortalecer a Administração Tributária como órgão de Estado, em benefício de toda a sociedade. Francelino também parabenizou os auditores fiscais paraibanos pela recente aprovação da PEC 26/2026 pela Assembleia Legislativa da Paraíba (ALPB), medida que assegura a implementação da LOATE.

    A presidente do Sindifisco-PB, Helena Medeiros, avaliou o encontro como produtivo e esclarecedor. Segundo ela, o debate contribuiu para esclarecer dúvidas e ampliar a compreensão dos participantes sobre a relevância da Lei Orgânica para o fortalecimento da Administração Tributária. “Agora, partimos para a fase de construção do projeto, dessa minuta que será trabalhada de forma colaborativa”, afirmou Helena.

    Como próximo passo, a diretoria do Sindifisco-PB vai criar um grupo de trabalho responsável pela elaboração da minuta do projeto. A proposta é também desenvolver ferramentas de comunicação que possibilitem a participação ativa dos auditores fiscais nessa etapa, com o envio de sugestões e contribuições para a construção do texto. A iniciativa busca garantir que a elaboração da minuta seja conduzida de forma participativa, reunindo diferentes perspectivas da categoria para contribuir com o desenvolvimento da LOATE na Paraíba.

    A primeira reunião do Fórum LOATE foi realizada em 30 de setembro, na sede do Sindifisco-PB. Na ocasião, os participantes acompanharam uma palestra de Adriana Schier, advogada e especialista em Administração Tributária.

  • Especialista alerta para desafios da reforma tributária e cobra planejamento das empresas

    Especialista alerta para desafios da reforma tributária e cobra planejamento das empresas

    Por Rafaela Bomfim*

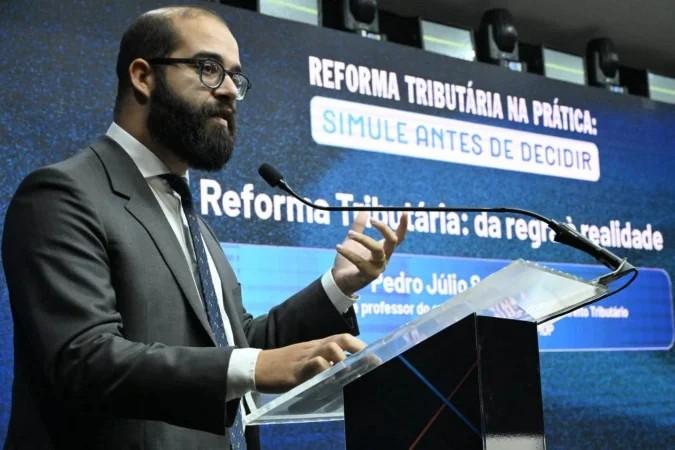
    Advogado e professor Pedro Júlio Sales D’Araújo destacou os impactos do novo sistema tributário nos negócios e a necessidade de preparar os pequenos empreendedores para as mudanças a partir de 2027

    A reforma tributária exigirá planejamento e adaptação das empresas brasileiras, especialmente dos pequenos negócios. O alerta foi feito pelo advogado e professor Pedro Júlio Sales D’Araújo, durante o CB Fórum Reforma Tributária na Prática: simule antes de decidir, realizado nesta terça-feira (13/10).

    Professor de Direito Tributário no Instituto Brasileiro de Ensino, Desenvolvimento e Pesquisa (IDP), ele destacou que as mudanças afetarão empresas, consumidores e governos. “A reforma tributária mexe de fato com a realidade das empresas, com a realidade dos contribuintes e com a realidade da sociedade”, afirmou.

    Segundo D’Araújo, o sistema tributário brasileiro acumula problemas de complexidade, falta de transparência e fragmentação das regras entre União, estados e municípios. Para ele, esse cenário dificulta a compreensão dos impostos pagos e contribui para a guerra fiscal entre os entes federativos.

    A reforma busca simplificar a tributação sobre o consumo, padronizar regras e estabelecer a cobrança no destino. “As pessoas não sabem quanto estão pagando de tributos. O consumidor não percebe esse tributo, uma vez que ele vem embutido nos preços das mercadorias e dos serviços consumidos”, explicou.

    Apesar das mudanças previstas, o professor ressaltou que a implementação do novo modelo ainda apresenta desafios, como a definição das alíquotas, a adaptação das empresas ao split payment, mecanismo de recolhimento dos tributos na liquidação financeira, e a resolução de futuras disputas judiciais.

    Com o início da implementação previsto para janeiro de 2027, ele defendeu que os empresários busquem informações para se preparar. “O pequeno empresário, o microempresário, precisa ter compreensão a respeito do grau de alterações que estão sendo engendradas no âmbito da reforma tributária”, afirmou.

    O CB Fórum: Reforma Tributária na prática: simule antes de decidir tem o intuito de debater os desafios da implantação do novo sistema, especialmente para as pequenas empresas, e buscar esclarecer como será a mudança na prática. O evento acontece na sede do Correio, em parceria com o Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (Sebrae).


    *Estagiária sob a supervisão de Andreia Castro


    Correio Braziliense

  • IBS e CBS na base do ISS: controvérsia pode elevar custo dos serviços

    IBS e CBS na base do ISS: controvérsia pode elevar custo dos serviços

    Reforma Tributária: entenda a tese da não cumulatividade e o impacto no caixa das empresas.

    A discussão sobre a inclusão do IBS e CBS na base do ISS ganhou relevância com a aproximação da transição para o novo sistema tributário. A questão envolve não apenas a forma de cálculo do ISS, mas também os efeitos da Reforma Tributária sobre a carga efetivamente suportada pelas empresas prestadoras de serviços.

    A tese defendida por especialistas é que a inclusão dos novos tributos na base do ISS poderia gerar uma tributação adicional sem mecanismo de recuperação, comprometendo a lógica de não cumulatividade prevista para o IBS e a CBS.


    IBS e CBS na base do ISS: qual é a discussão?

    A Emenda Constitucional nº 132/2023 estabeleceu o princípio da não cumulatividade do IBS, permitindo a compensação do imposto devido com o montante cobrado nas aquisições, observadas as exceções constitucionais. A Constituição também determina que o IBS não integre sua própria base de cálculo e determinadas outras bases.

    A Lei Complementar nº 214/2025, que instituiu o IBS, a CBS e o Imposto Seletivo, regulamentou a estrutura dos novos tributos e a transição para o novo modelo.

    O problema surge na relação entre os novos tributos e o ISS, que continuará existindo durante o período de transição.

    A discussão é se o valor correspondente ao IBS e à CBS, destacado na operação, poderia ser considerado parte do valor utilizado para calcular o ISS.

    A tese apresentada no artigo que deu origem a este informativo sustenta que essa inclusão produziria uma espécie de cumulatividade reflexa, porque o IBS e a CBS poderiam ser recuperáveis pelo sistema de créditos, enquanto o ISS adicional decorrente dessa inclusão não teria mecanismo equivalente de recuperação.


    Por que isso pode aumentar o custo tributário?

    O impacto pode ser compreendido por um exemplo simples.

    Imagine uma prestação de serviços no valor de R$ 1.000, com ISS de 5%. Sem considerar outros elementos, o imposto municipal seria de R$ 50.

    Se R$ 100 correspondentes ao IBS e à CBS fossem incorporados à base do ISS, a base passaria para R$ 1.100 e o ISS para R$ 55.

    Nesse cenário, os R$ 5 adicionais de ISS surgiriam exclusivamente em razão da inclusão dos novos tributos na base municipal.

    Esse valor não seria recuperado por meio do sistema de créditos do IBS e da CBS.

    É justamente esse efeito que sustenta a tese de que a inclusão poderia comprometer a não cumulatividade substancial pretendida pela Reforma Tributária.


    Qual é o argumento jurídico contrário?

    A controvérsia decorre, em parte, da própria redação da Constituição após a EC nº 132/2023.

    Os dispositivos constitucionais estabelecem expressamente determinadas exclusões das bases do IBS e da CBS. Há também previsão no ADCT relacionada à exclusão do ISS das bases dos novos tributos durante a transição.

    O argumento contrário é que, se o constituinte tivesse pretendido impedir também a inclusão do IBS e da CBS na base do ISS, poderia ter estabelecido essa exclusão de forma expressa.

    A tese apresentada no artigo, porém, sustenta que o silêncio constitucional não deve ser interpretado como autorização automática para uma incidência cruzada entre tributos sobre o consumo.

    Nesse entendimento, a análise deveria considerar conjuntamente os princípios da não cumulatividade, neutralidade, simplicidade, transparência e justiça tributária introduzidos ou reforçados pela Reforma.

    Até o momento, portanto, é importante tratar a questão como uma controvérsia interpretativa, e não como regra definitivamente estabelecida pelos tribunais.


    Quais podem ser os impactos para as empresas?

    A discussão interessa especialmente às empresas que prestam serviços sujeitos ao ISS.

    Caso prevaleça a inclusão do IBS e da CBS na base municipal, o impacto pode aparecer em diferentes pontos da operação.


    Margem

    O aumento do ISS efetivamente pago pode reduzir a margem da prestação de serviços quando a empresa não conseguir repassar integralmente o custo ao cliente.

    Preço

    Empresas que trabalham com contratos de preço fechado podem ter dificuldade para absorver eventual aumento da carga tributária.

    Já em contratos com possibilidade de repactuação, será necessário avaliar se o impacto poderá ser transferido ao tomador.

    Caixa

    Mesmo que o acréscimo individual pareça pequeno, a repetição do efeito sobre um grande volume de operações pode representar aumento relevante do desembolso tributário.

    Contratos

    A transição para o novo sistema também reforça a necessidade de revisar cláusulas relacionadas a tributos, reajustes e reequilíbrio econômico-financeiro.

    Em contratos de longo prazo, a definição de quem suportará eventuais alterações na carga tributária pode evitar conflitos futuros.


    O que muda para empresas de serviços na Reforma Tributária?

    A questão precisa ser analisada dentro de um cenário de transição mais amplo.

    Durante os próximos anos, empresas de serviços precisarão conviver com o ISS enquanto incorporam gradualmente o IBS e a CBS aos seus processos.

    A própria estrutura operacional da Reforma já exige adaptações nos documentos fiscais. O Comitê Gestor do IBS e a Receita Federal vêm atualizando as orientações relacionadas ao destaque e ao preenchimento de IBS e CBS na NFS-e.

    Isso significa que a discussão sobre a base do ISS não é apenas jurídica.

    Ela também envolve sistemas, emissão de notas, formação de preços, contratos e planejamento financeiro.


    O que as empresas devem acompanhar?

    Também é importante mapear quais operações possuem maior exposição ao ISS e simular o impacto financeiro de diferentes interpretações.

    Essa análise permite identificar previamente quais contratos, clientes e linhas de negócio podem ser mais afetados.


    Como a discussão interfere no planejamento tributário?

    A definição da base de cálculo não deve ser tratada isoladamente.

    Para empresas de serviços, o planejamento tributário durante a transição deverá considerar a interação entre ISS, IBS e CBS, além dos efeitos sobre créditos, preços e margens.

    A questão ganha ainda mais importância porque a Reforma Tributária busca reduzir a cumulatividade ao longo da cadeia. Se determinado valor gera crédito no novo sistema, mas provoca aumento irrecuperável de outro tributo, o efeito econômico da operação pode ser diferente daquele inicialmente projetado.

    Por isso, a empresa deve trabalhar com cenários enquanto a controvérsia não estiver definitivamente solucionada.

    A discussão sobre a inclusão do IBS e CBS na base do ISS pode produzir efeitos relevantes para empresas prestadoras de serviços, especialmente sobre margem, preços, contratos e fluxo de caixa.

    A tese de exclusão dos novos tributos da base municipal encontra fundamento nos princípios da não cumulatividade e da neutralidade previstos na Reforma Tributária, mas sua aplicação ainda depende da consolidação do entendimento jurídico sobre a matéria.

    Nesse cenário, acompanhar a evolução legislativa, administrativa e judicial é fundamental para que as empresas possam ajustar seus cálculos, contratos e estratégias antes que os efeitos financeiros da transição sejam incorporados definitivamente às operações.


    Contebéis
  • Entidades do Fisco avançam no diálogo para a construção de um texto unificado para a LOAT.

    Entidades do Fisco avançam no diálogo para a construção de um texto unificado para a LOAT.

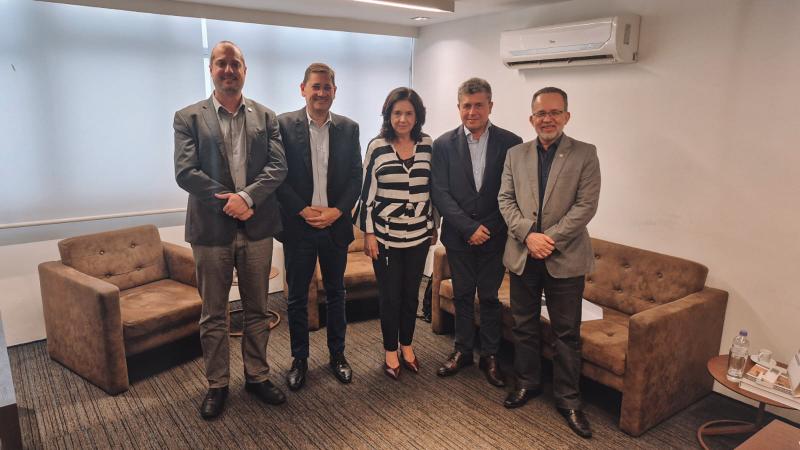
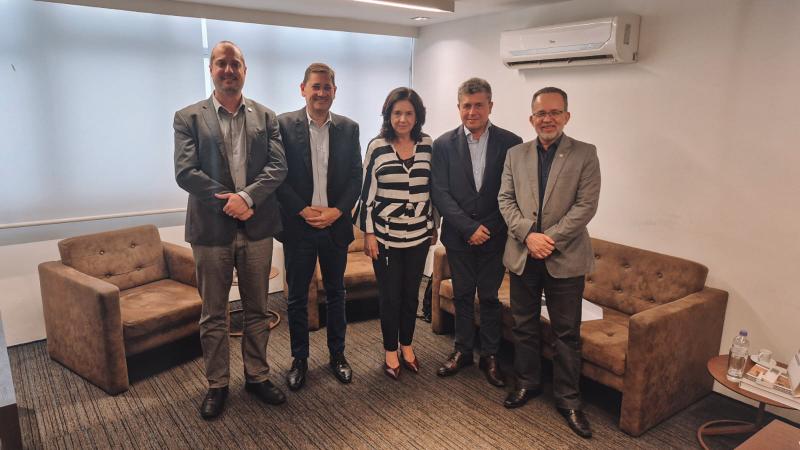
    O vice-presidente da Fenafisco, Pedro Lopes, participou, nesta quinta-feira (8), de reunião no Sindifisco Nacional com representantes de entidades do Fisco para dar continuidade à construção de uma proposta conjunta para a Lei Orgânica da Administração Tributária (LOAT).

    O encontro teve como objetivo abrir diálogo para a construção de propostas elaboradas por grupos de trabalho de iniciativa da Fenafisco e da Febrafite, e que contaram, em ambas, com a participação do Sindifisco Nacional, Fenafim e Anafisco.

    Também participaram Dão Real, presidente do Sindifisco Nacional; Gabriel Rissot, diretor jurídico da entidade; Cássio Vieira, presidente da Fenafim e da Anafisco; e Maria Aparecida Meloni (Papá), presidente em exercício da Febrafite.

    A próxima reunião está prevista para 5 de novembro, na sede da Anfip, com foco na análise e compatibilização das propostas para a consolidação do texto conjunto.


    Fenafisco

  • INSS deve permitir complementação de prova em pedido de benefício apto

    INSS deve permitir complementação de prova em pedido de benefício apto

    Quando o segurado apresenta pedido de benefício previdenciário apto a ser apreciado pelo INSS, mas incompleto, a autarquia deve oferecer a oportunidade de complementar ou esclarecer a prova, sem que isso leve ao indeferimento automático.

    Paulo Sérgio Domingues ministro Superior Tribunal de Justiça STJGustavo Lima/STJ

    Ministro Paulo Domingues esclareceu a tese que impacta ações contra o INSS

    A explicação é da 1ª Seção do Superior Tribunal de Justiça e está relacionada às teses aprovadas no Tema 1.124 dos recursos repetitivos, julgadas em outubro de 2025.

    Na ocasião, o colegiado definiu que o segurado do INSS só pode ajuizar ação para pedir benefício após ter feito o requerimento administrativo com documentação suficiente análise de forma apropriada.

    Isso significa que o indeferimento forçado — quando o segurado apresenta o pedido sem as mínimas condições de ser analisado — não basta para gerar o interesse de agir.

    Nos embargos de declaração, a 1ª Seção foi além para prestar esclarecimentos.

    O Instituto Brasileiro de Direito Previdenciário (IBDP) embargou o acórdão para apontar que há registros de indeferimentos automatizados por robôs que impactam essa análise toda e ainda deslocam a data de início do benefício (DIB).

    Nesses casos, os pedidos dos segurados são aptos: têm documentação correta para tramitar administrativamente, mas precisariam de complementação ou explicação. Caberia ao INSS emitir a chamada carta de exigência para esses fins.


    Ferramentas automáticas

    Relator, o ministro Paulo Sérgio Domingues explicou que é vedado o indeferimento automático, por servidor público ou por ferramentas automáticas, sem que seja oferecida a oportunidade para a complementação da prova.

    Mas com uma condição: desde que o pedido seja apto. Para isso, não basta a apresentação de documentação mínima. O voto traz um exemplo ilustrativo.

    Se o segurado se limitou a apresentar seus documentos pessoais, comprovante de residência ou somente um ou outro comprovante de recolhimento esporádico, o processo administrativo não pode ser considerado apto.

    “É o que o acórdão chama de situação de ‘indeferimento forçado’, que deve levar à necessidade de novo requerimento administrativo”, sublinhou o ministro.

    “Neste caso, se a detecção foi feita por um servidor público ou por uma ferramenta automatizada, não há diferença: o procedimento do INSS não pode ser considerado indevido”, acrescentou.

    Por outro lado, se a documentação é considerada apenas incompleta, deve o INSS conceder ao segurado a oportunidade de complementar a documentação ou oferecer a justificação como meio de prova.

    Clique aqui para ler o acórdão

    REsp 1.905.830

    REsp 1.913.152

    REsp 1.912.784


  • TST reforça legitimidade sindical para defender o trabalhador em todas as fases do processo

    TST reforça legitimidade sindical para defender o trabalhador em todas as fases do processo

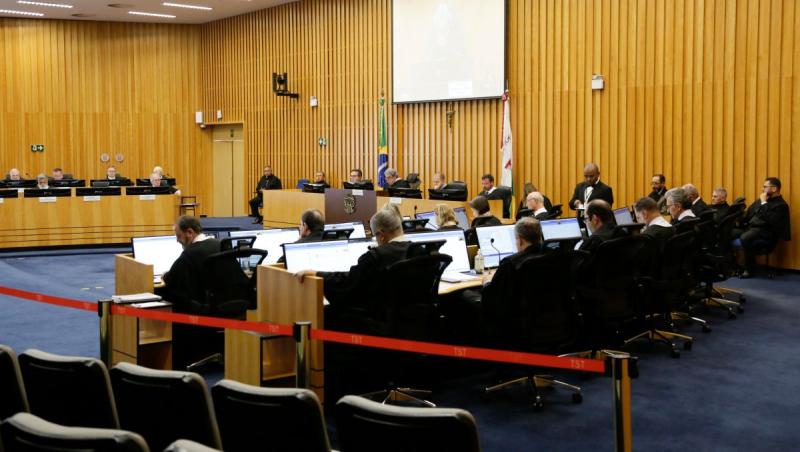
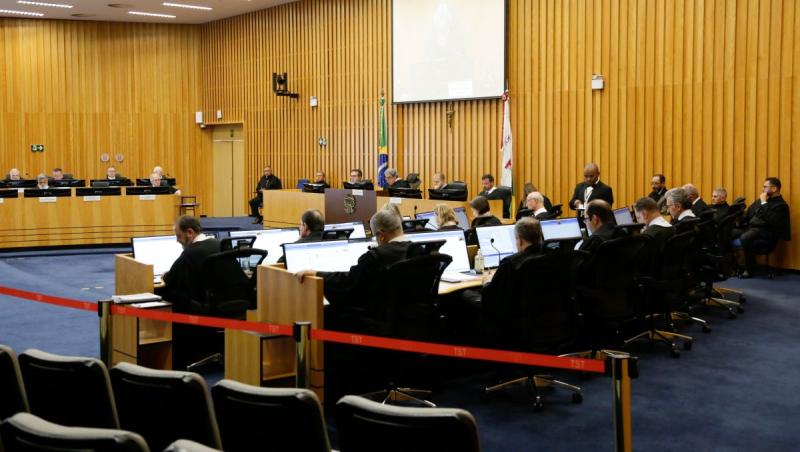
    Na última segunda-feira (28), um julgamento realizado pelo TST (Tribunal Superior do Trabalho) tratou de um tema que afeta diretamente milhões de trabalhadores brasileiros e entidades sindicais do país e passa a servir de orientação obrigatória para toda a Justiça do Trabalho.

    Por maioria, os ministros do Pleno do Tribunal decidiram que os sindicatos têm total legitimidade para defender os direitos dos trabalhadores da categoria que representa em todas as fases de uma ação judicial, incluindo conhecimento, liquidação e execução, mesmo que a ação envolva apenas um trabalhador.

    Em resumo, a decisão reconhece que a atuação sindical não termina quando uma sentença é obtida, mas se estende por todo o processo, até o efetivo pagamento dos direitos do trabalhador. Reforça o papel do sindicato como representante jurídico da categoria, dificultando manobras de empresas para contestar a legitimidade sindical e impor obstáculos processuais.


    Caso envolvia bancário do Paraná

    A discussão teve origem em uma ação movida pelo Sindicato dos Empregados em Estabelecimentos Bancários de Apucarana e Região contra o Itaú Unibanco. O processo tratava de um único trabalhador e cobrava o cumprimento de regras de progressão funcional previstas em normas do antigo Banestado, incorporado pelo Itaú. O sindicato reivindicava reajustes salariais e promoções por antiguidade e mérito que deveriam ocorrer, no mínimo, a cada três anos.

    A Vara do Trabalho extinguiu o processo sem analisar o mérito, sob o argumento de que a situação exigiria uma ação individual para avaliar as condições específicas do empregado. O Tribunal Regional do Trabalho da 9ª Região (PR) manteve esse entendimento.

    Diante da relevância da matéria e das divergências existentes na Justiça do Trabalho, o caso chegou ao TST (Tema 27) e foi submetido ao rito dos recursos repetitivos para a fixação de uma tese de observância obrigatória.


    O impacto dessa decisão

    O julgamento buscou resolver divergências existentes nos tribunais sobre os limites da substituição processual dos sindicatos. A principal dúvida era se as entidades poderiam atuar apenas em ações coletivas amplas ou também em casos que envolvessem um único trabalhador e direitos que precisassem ser individualizados ou calculados posteriormente.

    Ao fixar a tese, o TST concluiu que a necessidade de identificar beneficiários ou calcular valores devidos não retira a legitimidade sindical. Os ministros também reafirmaram que a atuação dos sindicatos pode ocorrer nas fases de conhecimento, liquidação e execução dos processos.


    O que muda para os trabalhadores

    Na prática, a decisão fortalece a atuação das entidades sindicais na defesa dos direitos da categoria e reduz obstáculos processuais frequentemente utilizados para questionar a representação sindical.

    Os sindicatos passam a ter respaldo ainda maior para ajuizar ações, acompanhar processos e executar decisões judiciais em nome dos trabalhadores, sem necessidade de autorizações individuais em cada etapa da ação.


    Decisão reforça papel dos sindicatos

    Para o advogado Aristeu César Pinto Neto, advogado do Sindicato dos Metalúrgicos de São José dos Campos e região, que integra o coletivo de advogados da CSP-Conlutas, a decisão representa a consolidação de um entendimento já construído pela Constituição e pelo SFT (Supremo Tribunal Federal).

    “A decisão do TST reafirma que a legitimidade do sindicato não termina quando a sentença é obtida. Ela alcança também as fases de liquidação e execução, garantindo que a entidade possa atuar até a efetiva satisfação do direito conquistado pelos trabalhadores”, explicou.

    Para Neto, o julgamento também fortalece a utilização das ações coletivas como instrumento de defesa da categoria. “Quando a Justiça reconhece a ampla legitimidade sindical, fortalece a solução coletiva dos conflitos e evita que milhares de trabalhadores sejam obrigados a enfrentar individualmente disputas que têm origem em um mesmo problema”. Segundo ele, a pulverização das ações também gera mais custos, insegurança jurídica e sobrecarga para o Judiciário.

    “Embora o TST tenha reconhecido a possibilidade de execução individual por trabalhador, entendemos que essa alternativa somente é possível em caso de omissão da entidade sindical na execução do processo. Se o sindicato conduz regularmente o processo, a pulverização de execuções retarda o andamento da ação judicial e permite a existência de decisões contraditórias”, explicou.

    Para Luiz Carlos Prates, o Mancha, integrante da Secretaria Executiva Nacional da CSP-Conlutas, a decisão reforça um princípio fundamental da organização sindical. “Essa decisão reconhece o papel dos sindicatos como representantes legítimos da categoria. É uma vitória importante porque fortalece a organização coletiva dos trabalhadores e dificulta as tentativas patronais de enfraquecer a atuação sindical na defesa dos direitos da classe trabalhadora”, avaliou.

    Ainda segundo Mancha, a substituição processual pelos sindicatos só passou a ser reconhecida nos tribunais superiores após anos de luta e mobilização de sindicatos combativos. “Em muitos processos, foram necessários anos e, às vezes, décadas para que essa representatividade fosse aceita, como ocorreu no caso dos eletricistas da GM em São José dos Campos e processos relacionados à insalubridade. Hoje, essa situação está consolidada graças às mobilizações em torno do tema e à combatividade de muitos advogados sindicais”, concluiu o dirigente.


    Conlutas, com informações TST

  • Fenafisco participa de reunião do Fonacate para discutir cenário político

    Fenafisco participa de reunião do Fonacate para discutir cenário político

    Encontro abordou as pautas das carreiras de Estado, estratégias de diálogo com o Parlamento eleito e os possíveis desdobramentos do segundo turno

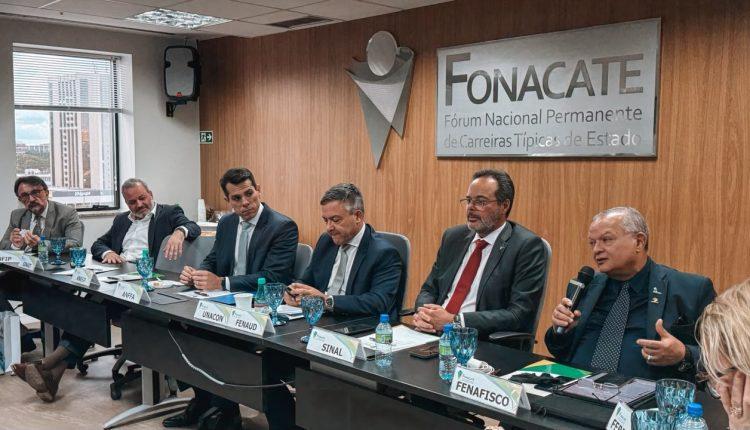
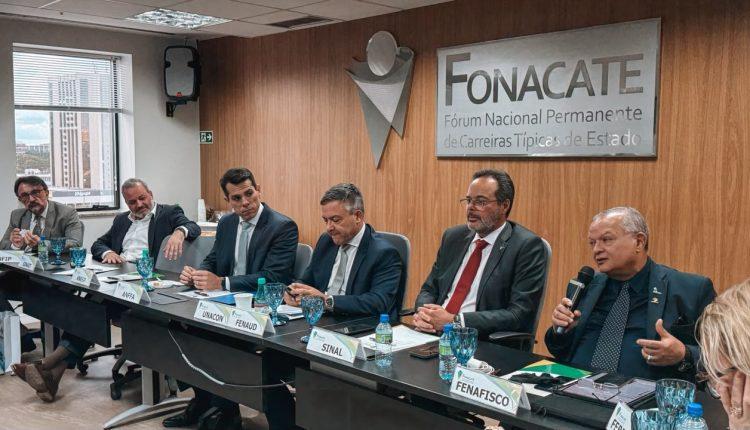
    A Federação Nacional do Fisco Estadual e Distrital (Fenafisco) participou, na tarde desta terça-feira (6), de reunião na sede do Fórum Nacional Permanente de Carreiras Típicas de Estado (Fonacate), em Brasília. A entidade foi representada pelo diretor parlamentar, Celso Malhani.

    Entre os temas discutidos esteve a avaliação do cenário político e seus possíveis impactos sobre as pautas de interesse das carreiras de Estado, considerando o novo contexto político que se desenha a partir das eleições.

    Os participantes também discutiram estratégias de comunicação e articulação com o Parlamento eleito, com o objetivo de ampliar o diálogo e apresentar as demandas das carreiras do serviço público aos novos representantes.

    A reunião abordou ainda possíveis ações futuras diante dos resultados do segundo turno das eleições, considerando os planos de governo e as propostas dos candidatos para os servidores públicos. Para a Fenafisco, o acompanhamento do cenário político e a construção de estratégias de atuação junto ao Legislativo são fundamentais para fortalecer a defesa das pautas do Fisco e das demais carreiras de Estado.


    Fenafisco

  • Sindifisco-PB realiza Fórum para discutir construção da Lei Orgânica da Administração Tributária Estadual

    Sindifisco-PB realiza Fórum para discutir construção da Lei Orgânica da Administração Tributária Estadual

    Evento reuniu auditores fiscais, representantes da Fenafisco e especialista em Direito Administrativo para discutir propostas que irão orientar a construção da LOATE na Paraíba

    O Sindifisco-PB realizou, nessa quarta-feira (30/9), o primeiro Fórum LOATE Paraíba, iniciativa que reuniu a categoria para iniciar uma discussão estruturada sobre a construção da Lei Orgânica da Administração Tributária Estadual. O encontro contou com o presidente da Federação Nacional do Fisco Estadual (Fenafisco), Francelino Valença, auditores fiscais de diferentes regiões da Paraíba e teve como palestrante a advogada e especialista em Administração Tributária, Adriana Schier. Realizado no auditório do sindicato, o fórum contou com participação expressiva dos auditores fiscais, que lotaram o espaço para participar das discussões sobre o futuro da Administração Tributária paraibana.

    A realização do fórum ocorre em um momento importante para a construção da LOATE. A Emenda Constitucional nº 62, promulgada pela Assembleia Legislativa da Paraíba em setembro de 2026, reconheceu a Administração Tributária como instituição permanente e essencial ao funcionamento do Estado e estabeleceu diretrizes relacionadas à sua autonomia técnica, administrativa e orçamentária. A emenda também estabeleceu a data de 31 de dezembro de 2027 como prazo final para apreciação, votação e aprovação da Lei Orgânica da Administração Tributária pela Assembleia Legislativa.


    Processo participativa

    Durante o Fórum LOATE Paraíba, Adriana Schier apresentou aspectos considerados fundamentais para a estruturação da Administração Tributária e destacou que a construção da lei precisa partir de um processo coletivo, com a representação das entidades de classe e dos profissionais que atuam diretamente na área.

    Entre os pontos apresentados pela especialista estão o reconhecimento da Administração Tributária como instituição permanente, a definição das funções típicas e exclusivas das carreiras tributárias, o reconhecimento dos integrantes dessas carreiras como autoridades tributárias estaduais e a criação do Conselho Consultivo de Administração Tributária.

    “Sem política pública no país não tem como garantir benefícios para a população. Por isso a importância da Administração Tributária. A sociedade precisa do Fisco forte, autônomo e valorizado”, afirmou Adriana Schier durante o fórum.

    A Lei Orgânica é uma reivindicação histórica da categoria, realizada em diferentes momentos pelo Sindifisco-PB e envolve o trabalho acumulado de diversas gestões, dirigentes e auditores fiscais ao longo dos anos. Agora, com a previsão constitucional da LOATE e prazo definido para sua apreciação pela Assembleia Legislativa, a discussão entra em uma nova etapa.

    “Esta é uma conquista que vem sendo construída há muitos anos, por diferentes gestões do Sindifisco e, principalmente, pelo trabalho dos auditores fiscais que se dedicaram a discutir o futuro da Administração Tributária da Paraíba. O que estamos fazendo agora é transformar essa construção histórica em uma proposta capaz de fortalecer o Fisco e beneficiar toda a sociedade”, destacou a presidente do Sindifisco-PB, Helena Medeiros.


    Autonomia para a Administração Tributária

    A discussão da Lei Orgânica ganha relevância adicional diante das transformações provocadas pela Reforma Tributária, que exigirão novas formas de organização, integração e atuação das administrações tributárias. Em debates nacionais sobre o tema, especialistas têm destacado a necessidade de fortalecer institucionalmente os fiscos diante das mudanças no sistema tributário.

    Na avaliação da diretoria do Sindifisco-PB, a futura Lei Orgânica da Paraíba deverá regulamentar aspectos relacionados à estrutura, governança, competências, autonomias e prerrogativas da Administração Tributária estadual. Um dos principais objetivos é garantir que o trabalho de fiscalização e arrecadação seja realizado com autonomia técnica, segurança jurídica e critérios institucionais, reduzindo a possibilidade de interferências externas na atividade fiscal.

    A legislação também deverá organizar as atribuições das carreiras tributárias, estabelecer garantias e prerrogativas para o exercício das funções e oferecer maior segurança institucional aos profissionais responsáveis pela fiscalização, lançamento, arrecadação e cobrança dos tributos estaduais.


  • STF garante escolha de regime previdenciário a servidor vindo de outro ente federativo

    STF garante escolha de regime previdenciário a servidor vindo de outro ente federativo

    O servidor público que assumiu um cargo após a implantação da previdência complementar, mas já ocupava cargo efetivo em outro ente da federação, tem o direito de escolher entre o novo regime ou a permanência na sistemática previdenciária anterior. Isso porque a Constituição condiciona à escolha expressa do servidor a aplicação da nova sistemática a quem já havia ingressado no serviço público antes de sua implantação.

    Com esse entendimento, o Plenário do Supremo Tribunal Federal, por unanimidade, deu provimento nesta quarta-feira (30/9) ao recurso de um servidor reconhecendo que a continuidade da trajetória no serviço público preserva o direito de opção, mesmo quando há mudança de esfera federativa. A interpretação da Justiça Federal do Rio Grande do Sul, que havia negado o pedido de aplicação da sistemática anterior, foi de que o direito de opção dependeria de vínculo prévio com o mesmo ente federativo.

    Os magistrados acompanharam o voto do relator, ministro Edson Fachin, no Recurso Extraordinário 1.050.597, com repercussão geral reconhecida no Tema 1.071. Durante o julgamento, o colegiado também acolheu uma sugestão do ministro Flávio Dino para que o entendimento alcance, de forma recíproca, as mudanças de servidores entre todos os entes federativos.


    Garantia constitucional

    Fachin fundamentou seu voto no artigo 40, parágrafo 16, da Constituição. Para o relator, o dispositivo não limita a proteção aos servidores que já trabalhavam para o ente responsável pela criação do regime complementar. Assim, restringir o direito de escolha aos vínculos anteriores com a União significaria acrescentar uma exigência que o constituinte não estabeleceu.

    O ministro também distinguiu a controvérsia da discussão sobre direito adquirido a regime jurídico. Segundo seu entendimento, o que estava em julgamento era o alcance de uma faculdade assegurada pela Constituição: decidir se o servidor será submetido às regras da previdência complementar.

    Outro fundamento foi a proteção da confiança, considerada a trajetória contributiva do trabalhador. Fachin avaliou que a mudança de ente federativo, sem afastamento do serviço público, não justifica submeter automaticamente ao teto do Regime Geral de Previdência Social alguém que vinha contribuindo sobre a totalidade de sua remuneração.

    O relator citou ainda uma orientação do Ministério da Previdência Social e uma decisão administrativa tomada pelo próprio STF em 2017. Na ocasião, a corte reconheceu a possibilidade de manutenção do regime anterior para servidores provenientes de outros entes que assumiram cargos no tribunal sem interrupção do vínculo público.


    Alcance entre os entes

    Ao acompanhar Fachin, Dino ressaltou que a interpretação do texto constitucional é compatível com a segurança jurídica e com a proteção da confiança. O ministro também apontou que eventuais repercussões financeiras devem ser equacionadas pelos mecanismos de compensação previdenciária entre os regimes.

    Dino propôs excluir da formulação da tese a referência específica ao serviço público federal. Fachin aceitou a alteração, ampliando o alcance do entendimento para que a mesma proteção seja observada nas mudanças de cargo entre União, estados, municípios e Distrito Federal.

    Tese fixada

    Ao final do julgamento, foi fixada a seguinte tese:

    Os servidores que ingressaram no Serviço Público após a criação do Regime Complementar, mas que anteriormente ocupavam cargos públicos efetivos em outro ente federativo, sem rompimento de vínculo com a administração pública, têm o direito de optar, nos termos do artigo 40, parágrafo 16 da Constituição Federal, pelo novo Regime de Previdência Complementar ou de permanecer no sistema previdenciário anterior.

    RE 1.050.597


    Consultor Jurídico

  • Formação de servidores fortalece instituições e amplia capacidade do Estado, afirma presidente do Comsefaz, em Madri

    Formação de servidores fortalece instituições e amplia capacidade do Estado, afirma presidente do Comsefaz, em Madri

    Presidente do Comsefaz e do CGIBS, Flávio César destacou o alcance institucional do Máster e o papel dos profissionais na implementação da reforma tributária

    O presidente do Comsefaz e do Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS), Flávio César, destacou nesta sexta-feira (18), em Madri, que o investimento na formação dos servidores produz resultados que ultrapassam o desenvolvimento profissional de cada participante. Segundo ele, o conhecimento adquirido fortalece as instituições públicas, amplia a capacidade do Estado e contribui para respostas mais eficientes às necessidades da sociedade.

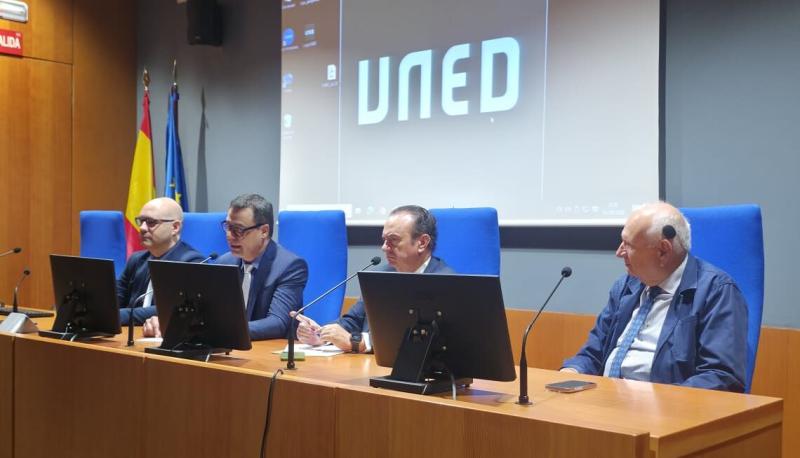
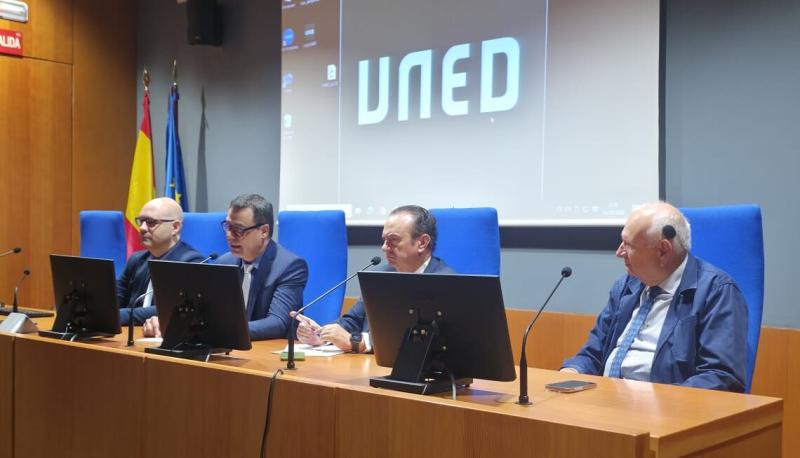
    A mensagem foi apresentada durante o seminário do Máster em Administração Tributária e Financeira, promovido pelo Comsefaz em parceria com a Universidade Nacional de Educação a Distância (UNED) e o Instituto de Estudos Fiscais (IEF), instituições espanholas de ensino e formação na área de administração pública e fiscal.

    O seminário começou no dia 15 e segue até 25 de setembro. As atividades contam com a participação de Javier Martín Román, professor de Economia da UNED e diretor acadêmico do Máster; Mariano Rojo Pérez, responsável pelas Relações Internacionais do IEF; e Célia M. Silva Carvalho, coordenadora acadêmica do Máster pelo Comsefaz, professora e doutora em Economia pela UFC e pela UNED.

    A atual turma reúne 30 servidores das administrações fazendárias estaduais. Com a conclusão desta edição, a parceria entre o Comsefaz, a UNED e o IEF alcançará a marca de 138 profissionais formados em administração tributária e financeira.


    Formação com alcance institucional

    Ao falar aos servidores públicos brasileiros que participam do Máster, Flávio César ressaltou que a qualificação profissional também deve ser compreendida pelos resultados que gera para as administrações públicas e para a população.

    “Quando investimos na formação de um servidor público, não estamos investindo apenas em uma pessoa. Estamos fortalecendo as instituições nas quais esse servidor trabalha e, em última instância, estamos aumentando a capacidade do Estado de responder às necessidades da sociedade”, afirmou.

    Segundo o presidente, o programa forma profissionais que ocupam ou poderão ocupar posições estratégicas nas Secretarias de Fazenda, de Finanças e de Planejamento. Ao retornarem ao país, esses servidores levam conhecimentos que podem ser compartilhados e incorporados ao trabalho das instituições.

    Esse processo ganha especial importância diante da reforma tributária, cujas mudanças alcançarão tributos, instituições, competências, processos, sistemas e a relação entre os diferentes níveis de governo.

    “O que estamos fazendo não é apenas uma reforma tributária, mas promovendo uma transformação da própria Administração Pública brasileira”, afirmou.


    Servidores preparados para a reforma tributária

    Flávio César destacou que a transformação do sistema tributário não será realizada somente por presidentes, secretários ou dirigentes. Ela ocorrerá diariamente por meio do trabalho de milhares de servidores responsáveis pelas novas regras e pelos novos procedimentos.

    Por isso, incentivou os participantes a retornarem ao Brasil com referências, propostas e experiências de outras administrações públicas. Também ressaltou que o conhecimento precisa circular entre equipes e instituições para gerar resultados coletivos.

    “O conhecimento público que não circula perde grande parte de seu valor”, concluiu.


    Cooperação federativa na implementação

    O presidente do Comsefaz apontou a coordenação como um dos principais desafios do novo modelo. O Brasil reúne União, 26 estados, Distrito Federal e mais de cinco mil municípios, com administrações tributárias que desenvolveram sistemas, procedimentos e culturas administrativas próprias.

    “Por isso, um dos grandes desafios da reforma pode ser resumido em uma palavra: coordenação”, disse.

    Segundo Flávio César, a implementação exigirá compartilhamento de informações, integração de sistemas, procedimentos comuns e decisões construídas com diálogo entre as administrações tributárias.

    Secretário de Fazenda de Mato Grosso do Sul, Flávio César preside o Comsefaz e o CGIBS. Segundo ele, embora as duas instituições tenham funções distintas, a experiência do Comsefaz na construção de consensos entre os estados contribui para a implantação do novo Comitê Gestor.

    A implantação do CGIBS envolve equipes, tecnologias, mecanismos de governança e procedimentos financeiros, contábeis e orçamentários. Esse trabalho depende da atuação conjunta de estados e municípios em torno de um objetivo comum para o país.


    Confiança institucional e cooperação internacional

    Para Flávio César, a dimensão da reforma torna insuficiente uma implementação baseada apenas em normas. O processo também depende de confiança institucional, diálogo, transparência e regras claras.

    Segundo ele, a experiência europeia na integração entre administrações pode oferecer referências ao Brasil. A proposta não é reproduzir esse modelo, mas identificar soluções que contribuam para a construção do sistema brasileiro.

    “Teremos de construir nosso próprio modelo, aprendendo com experiências internacionais”, afirmou.


    Conhecimento a serviço dos estados e da sociedade

    O contato com experiências internacionais e boas práticas de administração tributária é um dos diferenciais do Máster. A avaliação é do assessor especial da Presidência do Comsefaz, Matheus Menegaz, servidor da Secretaria de Fazenda de Mato Grosso do Sul (Sefaz-MS) e aluno do programa.

    Para Menegaz, o conhecimento adquirido pode contribuir para a modernização das administrações tributárias, o aperfeiçoamento da gestão fiscal e a construção de políticas públicas mais eficientes. O apoio do Comsefaz amplia o alcance da formação, pois o aprendizado pode ser incorporado ao trabalho das administrações fazendárias.

    “Tenho convicção de que o conhecimento adquirido no mestrado não permanecerá restrito à experiência individual de cada aluno. Ele será compartilhado e colocado a serviço das administrações tributárias, dos estados brasileiros e da sociedade, multiplicando seus resultados e contribuindo para o fortalecimento institucional do Brasil”, afirmou.


    Comsefaz