Categoria: SindifiscoPB

  • Fachin anuncia fiscalização de precatórios e consulta sobre pagamentos

    Fachin anuncia fiscalização de precatórios e consulta sobre pagamentos

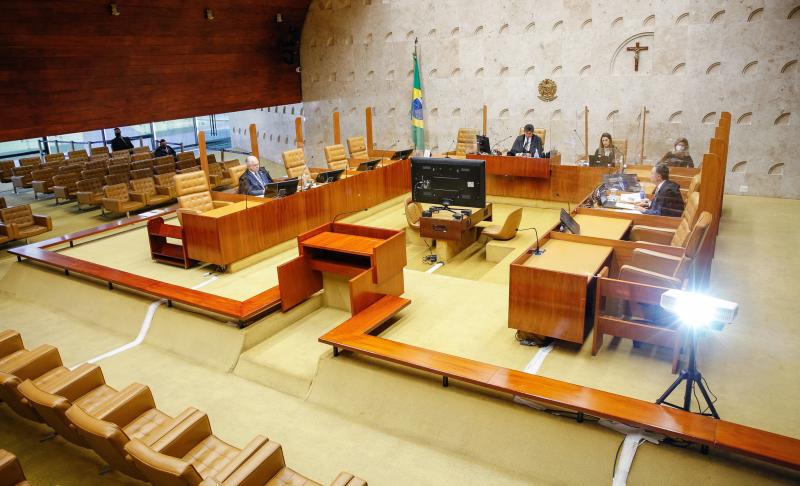
    O ministro Edson Fachin informou, nesta terça-feira (29/9), que encaminhará à Corregedoria Nacional de Justiça uma proposta para ampliar a fiscalização de precatórios. O presidente do Supremo Tribunal Federal e do Conselho Nacional de Justiça disse que a análise incluirá a conveniência de fazer correições extraordinárias em varas e Tribunais Regionais Federais, com atenção especial aos créditos do setor sucroalcooleiro e às ações sobre a revisão da Tabela SUS.

    Ministro lembrou que a quantidade de drogas apreendidas não pode embasar prisão preventiva de acusado de tráfico de drogasLuiz Silveira/Agência CNJ

    Segundo Fachin, fiscalização vai procurar inconsistências em valores e irregularidades

    A resposta consta de ofício enviado ao ministro Gilmar Mendes após o decano do STF levantar preocupações sobre a expedição, a cessão e o uso de precatórios em operações financeiras. Fachin também anunciou que o CNJ enviará uma comunicação a todos os tribunais do país para que informem se há precatórios expedidos antes da comprovação do trânsito em julgado, quando já não cabem recursos.

    Segundo o presidente do CNJ, a fiscalização deverá procurar ainda inconsistências nos valores e outros indícios de irregularidade, com exame individual dos casos e respeito ao devido processo legal. O ofício apresenta essas providências como medidas a serem adotadas, sem afirmar que as possíveis irregularidades já foram comprovadas.

    A iniciativa ocorre após Gilmar defender uma revisão da fila de pagamentos da União diante de suspeitas envolvendo créditos judiciais, em particular os ligados a usinas sucroalcooleiras. O tema também está em discussão no STF: na semana passada, o decano encaminhou ao Plenário um processo sobre indenizações a usinas para buscar a uniformização do entendimento da corte. A jurisprudência do Supremo exige perícia técnica para comprovar o prejuízo em cada caso.


    Consultor Jurídico


  • Eleições 2026: assédio eleitoral bate recorde em setembro e acende alerta sobre pressão patronal

    Eleições 2026: assédio eleitoral bate recorde em setembro e acende alerta sobre pressão patronal

    Eleições 2026: assédio eleitoral bate recorde em setembro e acende alerta sobre pressão patronal

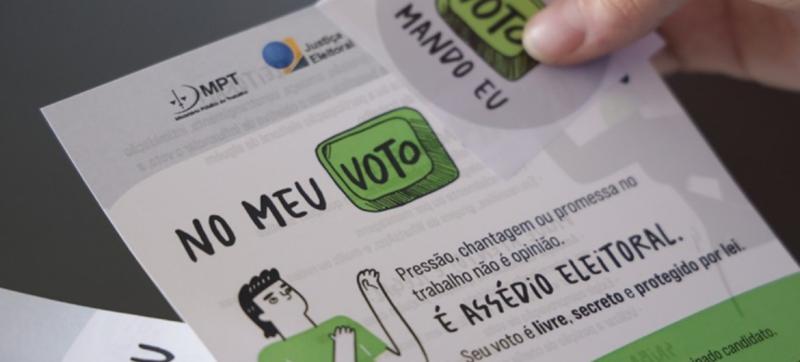
    Às vésperas da realização do 1° turno das eleições, no próximo domingo (4), trabalhadores registraram quase 600 denúncias de assédio eleitoral em todo o país. Segundo balanço divulgado pelo MPT (Ministério Público do Trabalho), foram 583 denúncias desde janeiro até a última quinta-feira (25), sendo que, desse total, 200 foram registradas apenas em setembro.

    O total acumulado nas eleições deste ano está bem abaixo do que foi registrado há quatro anos, nas eleições de 2022, quando ocorreram 3.371 denúncias. No entanto, a evolução dos números às vésperas do pleito chama atenção. Setembro já registrou 200 casos, contra 68 em 2022.

    O crescimento das denúncias às vésperas do pleito ocorre em uma das disputas eleitorais mais polarizadas dos últimos anos e marcada pelo escândalo do Banco Master, a crise no STF e disputas no TSE (Tribunal Superior Eleitoral), assim como as tentativas de interferência do presidente dos Estados Unidos, Donald Trump, no processo eleitoral do país, para favorecer a extrema direita.


    Assédio eleitoral é crime

    O assédio eleitoral ocorre quando empregadores, chefias ou representantes de empresas utilizam sua posição de poder para constranger, ameaçar, intimidar ou pressionar trabalhadores a apoiar ou rejeitar candidaturas, partidos ou posições políticas. A prática é ilegal e viola direitos fundamentais garantidos pela Constituição, incluindo a liberdade de consciência, de expressão e o sigilo do voto.

    Entre as práticas mais comuns estão ameaças de demissão ou prejuízos nas condições de trabalho, promessas de benefícios em troca de apoio político, constrangimentos em reuniões de trabalho, imposição de uso de materiais de campanha, perseguição e constrangimento para apoiar ou participar de atos de determinadas candidaturas, envio de propaganda eleitoral em canais corporativos e tentativas de monitorar ou influenciar o voto dos empregados.

    A região Sudeste lidera o número de ocorrências, com 207 denúncias, seguida pelo Nordeste, com 144 registros. São Paulo, Rio de Janeiro e Belo Horizonte aparecem entre os locais com maior número de casos.


    O uso das redes sociais e outras tecnologias

    Segundo o TST (Tribunal Superior do Trabalho), a tecnologia tem sido uma das principais ferramentas para a prática desse tipo de conduta. Levantamento identificou a presença de meios virtuais em pouco mais de 67% dos processos analisados. O WhatsApp aparece como instrumento utilizado em 37% dos casos.

    Além de mensagens em grupos corporativos de WhatsApp, e-mails e reuniões virtuais também podem caracterizar assédio eleitoral.


    Como denunciar

    O MPT reforça que nenhuma empresa ou empregador tem o direito de interferir na liberdade política dos trabalhadores e que o voto é secreto. Segundo o órgão, há atualmente uma maior conscientização dos trabalhadores sobre o que caracteriza assédio eleitoral, houve o fortalecimento dos canais de denúncia e campanhas de esclarecimento promovidas por órgãos públicos e entidades sindicais após as eleições de 2022, o que possibilita o registro cada vez maior de denúncias.

    Trabalhadores que sofrerem ou presenciarem situações de assédio eleitoral podem registrar denúncia diretamente nos canais do Ministério Público do Trabalho. As denúncias podem ser feitas de forma identificada ou sigilosa e devem incluir, sempre que possível, provas como mensagens, e-mails, gravações, vídeos, fotografias ou testemunhos. O MPT destaca que gravações e registros eletrônicos costumam ser importantes para a apuração dos casos.

    As denúncias também podem ser encaminhadas à Justiça do Trabalho, à Justiça Eleitoral, ao Ministério Público Eleitoral, aos Tribunais Regionais do Trabalho e aos sindicatos da categoria.

    No site da campanha “No meu voto mando eu” é possível consultar os canais de denúncia.


    Conlutas


  • Votar no dia das eleições conta como prova de vida ao INSS

    Votar no dia das eleições conta como prova de vida ao INSS

    Prova de vida passou por modificações para reduzir filas, custos e transtornos que o antigo modelo presencial gerava

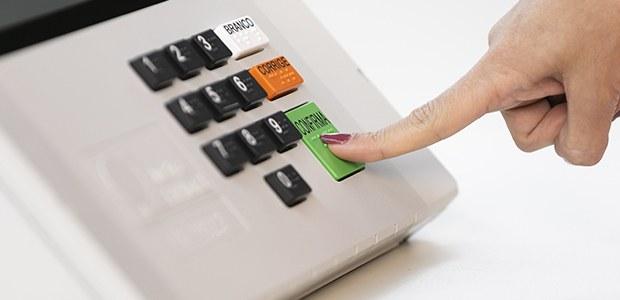
    O voto do eleitor no dia das eleições é válido para a verificação no processo de prova de vida no INSS (Instituto Nacional do Seguro Social). O procedimento de revisão anual, focado em identificar se o titular do benefício previdenciário ou assistencial continua vivo, para garantir a manutenção de pagamentos, abrange atualmente cerca de 40 milhões de beneficiários ativos, entre aposentadorias, pensões e benefícios assistenciais.

    Conforme o ministro da Previdência Social, Wolney Queiroz, a prova de vida pode se dar por meio do comparecimento eleitoral. “Então, se você for votar no dia das eleições, você já terá a prova de vida realizada. O INSS recebe esses dados e já computa como prova de vida”, disse.

    A prova de vida passou por modificações para reduzir filas, custos e transtornos que o antigo modelo presencial gerava, especialmente para idosos e pessoas com mobilidade reduzida.

    Assim, a partir da Lei nº 13.846/2019, o comparecimento presencial ao INSS deixou de ser a regra, estabelecendo que o próprio Estado deve buscar, de forma proativa, dados que confirmem a vivacidade do cidadão perante a administração pública. Já a Portaria INSS nº 1.408/2022 estabelece a votação nas eleições como um dos critérios de comprovação de vida.

    O exercício do voto no dia do pleito atende a essa diretriz, dispensando o beneficiário que votou de realizar outras formas de comprovação. “Além de simplificar a prova de vida a milhões de segurados, a medida também traz segurança ao pagamento de benefícios da Previdência Social”, aponta a presidente do INSS, Ana Cristina Silveira.


    Cruzamento de dados e sistema automático

    Para os casos em que o cidadão não comparecer ao pleito eleitoral, o INSS continua utilizando o sistema Siris, que coleta diversas fontes de dados do governo em busca de outros eventos comprobatórios, como a emissão de documentos, movimentações registradas ou atendimentos realizados. O segurado só é convocado a regularizar a situação quando não é encontrada nenhuma fonte que confirme a sua vivacidade.


    Cruzamento eleitoral

    A base de dados do TSE (Tribunal Superior Eleitoral) teve contribuição significativa para a prova de vida em 2024. Nesse período, foram registrados eventos eleitorais para 20.957.288 beneficiários, resultando na atualização de aproximadamente 5 milhões de provas de vida.


    Midiamax

  • STF vai definir limites para quebra de sigilo em fiscalização tributária

    STF vai definir limites para quebra de sigilo em fiscalização tributária

    Corte discutirá se Justiça pode autorizar acesso a e-mails e dados armazenados em nuvem para subsidiar fiscalização e cobrança de tributos.

    O STF vai definir se a Justiça pode autorizar a quebra de sigilo telemático para acesso a dados armazenados em contas de e-mail ou serviços de nuvem com a finalidade de subsidiar a fiscalização e a cobrança de tributos. Por unanimidade, o plenário virtual reconheceu a repercussão geral da controvérsia, relatada pelo ministro Dias Toffoli.

    A discussão ocorre no RE 1.608.434, Tema 1.474 da repercussão geral. Ainda não há data prevista para o julgamento do mérito. A tese que vier a ser fixada deverá orientar os casos semelhantes em todo o país.


    Investigação tributária

    O caso teve origem em ação de produção antecipada de provas ajuizada pela União. A Justiça Federal havia autorizado a quebra do sigilo telemático para obtenção de conteúdo armazenado em contas de e-mail de uma pessoa física e em serviços de nuvem a ela vinculados.

    A medida buscava reunir elementos sobre um suposto esquema envolvendo empresas “noteiras”, utilizadas para emissão de notas fiscais sem operações comerciais correspondentes, e identificar os responsáveis pelos tributos devidos.

    Segundo a Fazenda Nacional, as comunicações poderiam conter provas que não seriam acessíveis por outros meios.

    O TRF da 2ª região, no entanto, concedeu mandado de segurança apresentado pelo Google Brasil e pelo Google LLC e anulou a decisão.

    Para o Tribunal, a quebra do sigilo das comunicações somente poderia ser autorizada para investigação criminal ou instrução processual penal, e não para investigação exclusivamente tributária.


    Dados armazenados

    No recurso ao Supremo, a União argumenta que o pedido não envolve interceptação do fluxo de comunicações, mas o acesso a mensagens privadas já armazenadas.

    A Fazenda Nacional sustenta que o marco civil da internet permite a disponibilização desse conteúdo mediante ordem judicial sem restringir a medida a investigações criminais.

    Também afirma que, no caso concreto, o acesso aos dados seria necessário para apurar o suposto esquema de emissão de notas fiscais sem operações comerciais correspondentes.


    Privacidade e arrecadação

    Ao se manifestar pelo reconhecimento da repercussão geral, Dias Toffoli destacou que a controvérsia envolve direitos e princípios constitucionais.

    De um lado, segundo o ministro, estão os direitos à privacidade, à intimidade e ao sigilo das comunicações telemáticas. De outro, estão o interesse público na arrecadação tributária e os princípios da proporcionalidade e da razoabilidade.

    Toffoli também apontou a relevância econômica da discussão, diante do possível impacto nas finanças públicas de decisões sobre a utilização dessas provas.

    Segundo o relator, o julgamento poderá contribuir para o desenvolvimento da jurisprudência do STF sobre a proteção de sigilos e as hipóteses em que sua quebra pode ser autorizada.

    Processo: RE 1.608.434


    Fonte: Migalhas

  • Doutrina apressada atrapalha interpretação da reforma tributária, diz professor

    Doutrina apressada atrapalha interpretação da reforma tributária, diz professor

    A produção doutrinária sobre a Reforma Tributária está avançando de maneira rápida e avassaladora para examinar o texto constitucional sem reflexão e sem considerar o que está implícito, pressuposto e implicado. Essa interpretação rasa é então reproduzida, ao custo de sua interpretação mais bem embasada.

    A crítica é de Humberto Ávila, professor titular de Direito Tributário da USP, livre-docente no tema, advogado e parecerista. Ele falou sobre o tema no painel de encerramento do III Congresso de Direito Tributário sediado pelo IDP, em Brasília.

    “As pessoas começaram a escrever sobre a reforma porque todo mundo quer ser especialista. Escrevem artigos correndo na hora do almoço, sem refletir, e vão repetindo o que os outros repetem. E os próximos repetem o que outros já repetiram. E assim vamos fazendo doutrina.”

    Um dos indícios dos problemas interpretativos gerados pela doutrina mais recente sobre a Reforma Tributária, em sua análise, é a ideia de que IBS e CBS instituíram uma base ampla de tributação — o que se tornou um bordão na produção literária.

    Essa amplitude se daria porque, ao substituir e unificar tributos (ICMS, ISS, PIS, Cofins), a Constituição decidiu pela incidência sobre “operações com bens e serviços” de maneira geral. Isso não significa que alcançará toda e qualquer operação que se deseje classificar assim.

    Humberto Ávila sustenta que, implicitamente e por pressupostos, a Constituição aponta que a tributação depende de fatores como atividade econômica, que esteja inserida em um ciclo econômico e, a depender do caso, revestida de habitualidade.

    “Todos estão se baseando só naquela camadinha, tal como a pontinha do iceberg que está fora da água, esquecendo-se de toda aquela camada de significação que está submersa. E nessa camada é que encontramos limitações às instituições desses tributos”, avaliou.

    “O que eu vejo, na verdade, é que a tal da base ampla que todo mundo repete que nem papagaio, na verdade, não é tão ampla assim. Então é preciso ter atenção para o fenômeno da significação”, acrescentou.


    A IA piorando tudo

    Humberto Ávila ainda destacou que o uso de motores de inteligência artificial piora esse problema. Esses sistemas trabalham com estrutura de raciocínio estatístico probabilístico: analisam o que já foi feito e respondem pela probabilidade de que ocorra de novo.

    O que acontece é que a análise da Reforma Tributária é feita na parte mais superficial, sem se atentar para as profundezas dos significados, os quais não são organizados de maneira lógica, sem definir o que é hierarquicamente superior.

    Se todo mundo que lê a Constituição diz que “a base é ampla”, de acordo com o professor, a resposta da IA quando perguntada sobre o tema será a mesma até que o desvio padrão possa identificar e modificar a base de dados.

    “O que está acontecendo hoje é uma coisa curiosa: a produção literária sobre a Reforma Tributária está avançando de maneira rápida e avassaladora. Será que os textos estão sendo bem produzidos? Será que são objeto de reflexão? Será que as significações estão sendo devidamente investigadas e logicamente construídas?”, indagou.

    “Todo mundo está preocupado com questões técnicas — e devemos ficar preocupados mesmo —, mas existe uma parte doutrinária que me preocupa muito, porque está sendo produzida de maneira irrefletida, e isso vai gerar um custo muito grande”, concluiu o professor.


    Consultor Jurídico

  • Reforma tributária encerra relacionamento tóxico, diz presidente do Carf

    Reforma tributária encerra relacionamento tóxico, diz presidente do Carf

    Existe no Brasil um relacionamento tóxico entre os constribuintes e o Fisco, mas o país tem uma ótima oportunidade para mudar esse quadro graças à reforma tributária.

    Esse diagnóstico foi feito nesta quarta-feira (23/9) pelo presidente do Conselho Administrativo de Recursos Fiscais (Carf), Carlos Higino, na abertura do III Congresso de Direito Tributário, sediado pelo IDP, em Brasília.

    “Sempre que se começa um novo relacionamento, há alguns pequenos ajustes a fazer. Não tenho dúvida de que vamos partir para um relacionamento entre Fisco e contribuinte muito superior àquele que vivíamos até agora.”

    A reforma, aprovada em 2023, está em fase de transição. Em janeiro de 2027, a Contribuição sobre Bens e Serviços (CBS) assumirá o lugar de PIS e Cofins (tributos federais) definitivamente. O ICMS (estadual) e o ISS (municipal) serão gradualmente substituídos pelo IBS até 2033.


    Um novo relacionamento

    No evento, Higino mencionou duas novidades importantes que vão influenciar positivamente o contencioso administrativo — o Carf tem hoje cerca de R$ 900 milhões em disputa.

    A primeira decorre da tese do Tema 779 do Superior Tribunal de Justiça, segundo a qual insumo para fins de creditamento de PIS e Cofins é tudo o que for essencial para o exercício estatutário da atividade econômica da empresa contribuinte.

    Esse debate se encerrará porque a reforma tributária substituirá esse critério pelo modelo de crédito financeiro: se a empresa compra um bem ou serviço e paga imposto na etapa anterior, tem direito ao crédito.

    Isso acaba com o debate, classificado pelo presidente do Carf como “gigantesco”, sobre o que é exatamente insumo em cada caso concreto. O outro ponto relevante é a redução do número de alíquotas: antes pulverizadas nos regulamentos dos entes, agora elas têm padrão e exceções.

    Carlos Higino deu um exemplo do impacto: o julgamento para decidir se um produto é bronzeador ou protetor solar. Na primeira opção, é estético e, portanto, há incidência de 12% de IPI. Na segunda, existe benefício para a saúde, o que zera a alíquota do mesmo imposto.

    “Essas são as matérias tributárias do mundo real”, disse Higino. Ele defende que “a lei traga uma redução dessas alíquotas e desses debates, porque eles acabam tendo que ser resolvidos pela instância administrativa e, em última análise, pelo Judiciário”.


    Cnica do bem

    O presidente do Carf ainda comemorou a generosidade do legislador, que previu a criação da Câmara Nacional de Integração do Contencioso do IBS e CBS (Cnica) para integrar os contenciosos administrativos do IBS e da CBS e uniformizar os julgados proferidos pelo Comitê Gestor do IBS.


    “É fundamental que consigamos enfrentar esse gigante do contencioso. Não é razoável termos um país em que tenhamos um volume gigantesco — alguns estudos falam em 70% do PIB — em disputa. Somente lá no Carf tínhamos R$ 1 trilhão de estoque, agora reduzido a R$ 900 bilhões.”


    Consultor jurídico

  • Receita lança site para orientar sobre reforma tributária

    Receita lança site para orientar sobre reforma tributária

    Ação reúne cursos, simuladores e informações sobre novas regras; mais de 90% das empresas já podem emitir documentos fiscais no novo modelo, diz Fisco

    A Receita Federal lançou nesta sexta-feira (18) uma força-tarefa com o Sebrae, o Conselho Federal de Contabilidade (CFC) e a Federação Nacional das Empresas de Serviços Contábeis (Fenacon) para orientar empresas sobre a próxima etapa da reforma tributária, prevista para começar em janeiro de 2027. A iniciativa terá foco principalmente em micro e pequenos negócios e reunirá ferramentas de cálculo, cursos, simuladores e informações sobre as novas regras de tributação.

    O anúncio foi feito pelo secretário da Receita Federal, Robinson Barreirinhas, durante uma coletiva de imprensa no Ministério da Fazenda, em Brasília. Além de preparar os contribuintes para as mudanças, a força-tarefa pretende combater a circulação de informações falsas sobre a reforma.

    A reforma tributária prevê a substituição gradual dos atuais impostos sobre o consumo por um novo modelo baseado na Contribuição sobre Bens e Serviços (CBS), de competência federal, e no Imposto sobre Bens e Serviços (IBS), administrado por estados e municípios.

    Para facilitar o acesso às informações, a Receita Federal reuniu em uma única plataforma conteúdos que anteriormente estavam distribuídos em diferentes canais. O sistema disponibiliza manuais, vídeos, cursos, respostas para dúvidas frequentes e ferramentas capazes de simular a cobrança dos novos tributos.

    A plataforma também permitirá que as empresas conheçam recursos que serão utilizados durante a implementação da reforma, incluindo o cálculo dos impostos devidos, consultas relacionadas a pedidos de ressarcimento e simulações envolvendo o pagamento da CBS.

    Outro espaço foi criado especificamente para esclarecer informações falsas sobre a reforma. A Receita apresenta conteúdos que circulam entre contribuintes e compara as alegações com as regras previstas na legislação.

    Segundo Barreirinhas, uma das preocupações do governo é evitar que empresários tomem decisões com base em informações incorretas. O secretário orientou os contribuintes a procurarem profissionais de contabilidade e as entidades envolvidas na força-tarefa para esclarecer dúvidas.

    O treinamento produzido pela Receita em parceria com as entidades contábeis já ultrapassou a marca de um milhão de acessos. O Conselho Federal de Contabilidade informou que a iniciativa alcançou aproximadamente 1,1 milhão de pessoas e anunciou a ampliação das atividades presenciais em outubro, com ações programadas para 41 cidades brasileiras.

    A Receita Federal também informou que mais de 90% das empresas brasileiras já estão aptas a emitir documentos fiscais com a identificação dos novos tributos. Alguns sistemas específicos, porém, ainda estão em fase de desenvolvimento para determinados setores da economia.

    A plataforma de testes da reforma, que está em funcionamento desde janeiro, já registrou aproximadamente 32 bilhões de documentos fiscais emitidos. O número é formado principalmente por operações realizadas entre empresas, enquanto a integração completa dos documentos emitidos pelo varejo ainda está em andamento.

    Segundo a Receita, os modelos de declaração destinados ao setor financeiro devem ser disponibilizados em outubro. Para o setor imobiliário, a previsão é que os documentos específicos sejam liberados em dezembro.

    O Fisco também criou um programa de acompanhamento da adaptação das empresas. Por meio da iniciativa, profissionais de contabilidade poderão informar as medidas adotadas para adequar os negócios de seus clientes às exigências da reforma.

    De acordo com Barreirinhas, o eventual descumprimento de um prazo durante o período de implementação não deverá resultar automaticamente em multa quando a empresa conseguir demonstrar que está adotando providências para cumprir as novas regras.

    Entre as principais decisões que deverão ser tomadas pelas micro e pequenas empresas está a definição da forma de recolhimento da CBS e do IBS. Os dois tributos poderão permanecer dentro do Simples Nacional ou ser recolhidos separadamente por meio do chamado regime híbrido.

    As empresas que desejarem ingressar no Simples Nacional em 2027 ou optar pelo recolhimento separado dos novos tributos deverão formalizar a escolha até 30 de setembro. Já aquelas que atualmente fazem parte do regime simplificado e pretendem continuar recolhendo todos os tributos pela guia única não precisarão solicitar novamente a permanência, desde que não estejam sujeitas a uma exclusão futura.

    A escolha pelo regime híbrido deverá levar em consideração fatores específicos de cada negócio, como estrutura de custos, perfil dos fornecedores e características dos clientes. Isso ocorre porque o novo sistema poderá alterar a forma como as empresas aproveitam créditos tributários e calculam os impostos.

    Durante a coletiva, Barreirinhas confirmou ainda que as empresas poderão desistir da opção pelo regime híbrido depois de novembro caso a alíquota da CBS seja definida pelo Senado Federal somente após esse período.

    Segundo o secretário, o entendimento foi acertado com o Comitê Gestor do IBS. Os sistemas da Receita Federal também estão sendo preparados para receber eventuais pedidos de desistência até os últimos dias de dezembro, antes do início da nova etapa da reforma tributária.

    A medida busca evitar que empresas tenham de definir sua estratégia tributária sem conhecer previamente o percentual que será aplicado sobre os novos tributos. A Receita pretende utilizar os próximos meses para ampliar a preparação dos contribuintes e reduzir dificuldades durante a transição para o novo sistema.


    Fenafisco
  • Loat: entidades concluem texto-base da minuta da Lei Orgânica da Administração Tributária

    Loat: entidades concluem texto-base da minuta da Lei Orgânica da Administração Tributária

    Primeira etapa dos trabalhos foi finalizada durante reunião realizada na sede da Fenafisco, em Brasília

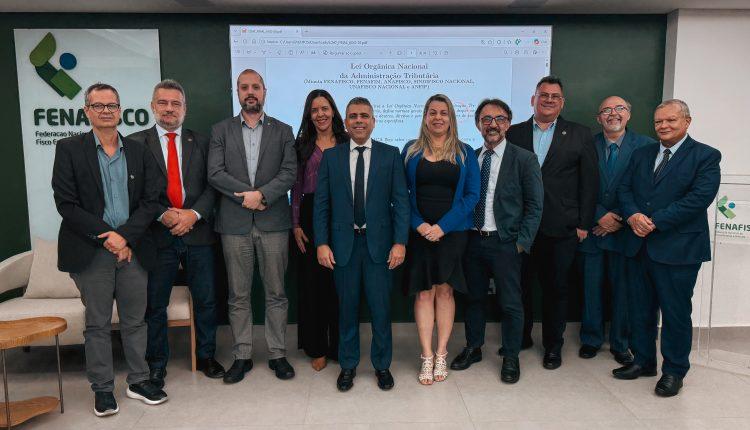
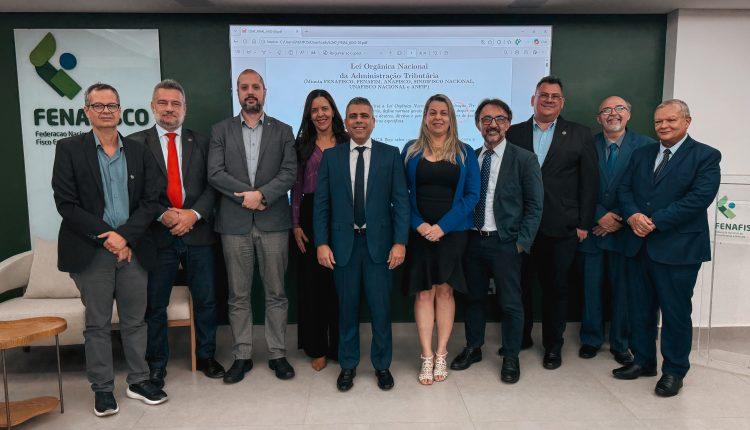
    Entidades representativas do Fisco concluíram, na terça-feira (16), os trabalhos de construção do texto-base da minuta da Lei Orgânica da Administração Tributária (Loat). A reunião foi realizada na sede da Fenafisco, em Brasília, e marcou o encerramento desta primeira etapa de elaboração do documento.

    O grupo responsável pela construção do texto reúne representantes da Fenafisco, Fenafim, Anfip, Unafisco Nacional, Anafisco, Sindifisco Nacional e Fonafati.

    Com a conclusão dessa primeira etapa, o texto-base será encaminhado a entidades representativas do Fisco que não participaram da elaboração da proposta. A iniciativa busca ampliar a participação no debate e reunir contribuições para o avanço da construção conjunta da minuta.

    Em seguida, a proposta deverá ser apresentada ao chefe do Poder Executivo e ao Parlamento, dando continuidade às discussões em torno da Lei Orgânica da Administração Tributária.

    A iniciativa reúne entidades do Fisco em torno da construção de um texto comum para a regulamentação e organização da Administração Tributária.


    Fenafisco


  • Assembleia Legislativa aprova PEC 26/2026 e consolida avanço histórico para a Administração Tributária da Paraíba

    Assembleia Legislativa aprova PEC 26/2026 e consolida avanço histórico para a Administração Tributária da Paraíba

    De autoria do deputado Nilson Lacerda e fruto de parceria com o Sindifisco-PB, proposta assegura autonomia ao Fisco, reconhece auditores como autoridades de Estado e estabelece prazo para a futura Lei Orgânica.

    A Assembleia Legislativa da Paraíba (ALPB) aprovou, nesta terça-feira (15), a Proposta de Emenda à Constituição (PEC) nº 26/2026. Apresentada pelo deputado estadual Nilson Lacerda, a matéria é fruto de uma construção conjunta com o Sindicato dos Auditores Fiscais da Receita Estadual da Paraíba (Sindifisco-PB) e contou com uma decisiva articulação política do parlamentar para garantir sua célere tramitação e aprovação no Poder Legislativo.

    A aprovação marca um momento histórico para o fortalecimento, a valorização e a modernização da Administração Tributária estadual, consolidando garantias constitucionais indispensáveis para o desenvolvimento socioeconômico e a prestação de serviços públicos na Paraíba.

    Com a nova Emenda Constitucional, a Administração Tributária passa a ser expressamente reconhecida como uma instituição permanente, essencial, típica e exclusiva de Estado. A medida preserva suas competências e atribuições finalísticas, além de assegurar autonomia técnica e administrativa, com orçamento próprio e compatível para o pleno desempenho de suas funções.

    A proposta aprovada também protege os direitos e prerrogativas da carreira, consagrando os integrantes do Fisco como autoridades tributárias de Estado. Entre as inovações institucionais, destaca-se a criação de um Conselho Consultivo com representantes das Administrações Tributárias estaduais e municipais, estimulando a cooperação e a eficiência fiscal em todo o território paraibano.

    Para a presidente do Sindicato dos Auditores Fiscais da Paraíba (Sindifisco-PB), Helena Medeiros, a conquista é resultado de mobilização coletiva e traz ganhos diretos para toda a sociedade.

    “A aprovação da PEC 26/2026 é um divisor de águas e o coroamento de uma luta incansável pela valorização do Fisco e pela garantia de um Estado forte e justo. Ao assegurar nossa autonomia e reconhecer o papel estratégico dos auditores fiscais, a Assembleia Legislativa fortalece a própria sociedade paraibana, que ganha uma gestão fiscal ainda mais eficiente e protegida contra ingerências. A atuação do deputado Nilson Lacerda foi fundamental nesse processo, unindo compromisso público e sensibilidade política para construir conosco essa grande vitória. Agora, renovamos nossas energias para construir uma Lei Orgânica moderna, participativa e à altura das necessidades do nosso estado”, destacou a presidente Helena Medeiros.

    Próximos passos: Construção da LOATE

    Com a consolidação do marco constitucional, a categoria avança para uma nova etapa fundamental: a elaboração da Lei Orgânica da Administração Tributária Estadual (LOATE). A norma será responsável por regulamentar na prática a estrutura, a governança, as competências, as garantias e o funcionamento da carreira.

    A Emenda Constitucional assegurou a participação direta das entidades de classe na confecção do texto e fixou a data de 31 de dezembro de 2027 como prazo limite para apreciação, votação e aprovação da Lei Orgânica na Assembleia Legislativa.

    O Sindifisco-PB reafirma seu compromisso de seguir firme, atuante e mobilizado junto à categoria ao longo de todo o processo de discussão e aprovação da LOATE.O Secretário não negocia.

    O Fisco não vai se calar!

  • ADI 7.882: Adriana Schier analisa decisão do STF sobre teto remuneratório

    A advogada e consultora Adriana Schier, especialista em Assessoria em LOAT e parceira da Fenafisco, analisa, em artigo publicado no Consultor Jurídico (ConJur), os desdobramentos da decisão do Supremo Tribunal Federal (STF) na ADI 7.882, que trata do teto remuneratório das carreiras de auditoria fiscal dos estados, do Distrito Federal e dos municípios.

    Em sua análise, Schier examina a decisão unânime do STF, que rejeitou a tese de que a Reforma Tributária teria conferido caráter nacional às carreiras fiscais e, a partir desse entendimento, afastou a aplicação do teto dos ministros do Supremo aos auditores fiscais dos entes subnacionais.

    O artigo discute os impactos do julgamento e seus reflexos para a Administração Tributária, contribuindo para o debate sobre a organização e a valorização das carreiras fiscais no cenário pós-Reforma Tributária.

    Leia aqui o artigo completo: