Autor: admin

  • Split payment entra em fase de testes a partir de 15 de outubro; saiba o que muda

    Split payment entra em fase de testes a partir de 15 de outubro; saiba o que muda

    Nova etapa da Reforma Tributária vai testar integração entre meios de pagamento e sistema de arrecadação; operações reais e consumidores não serão afetados

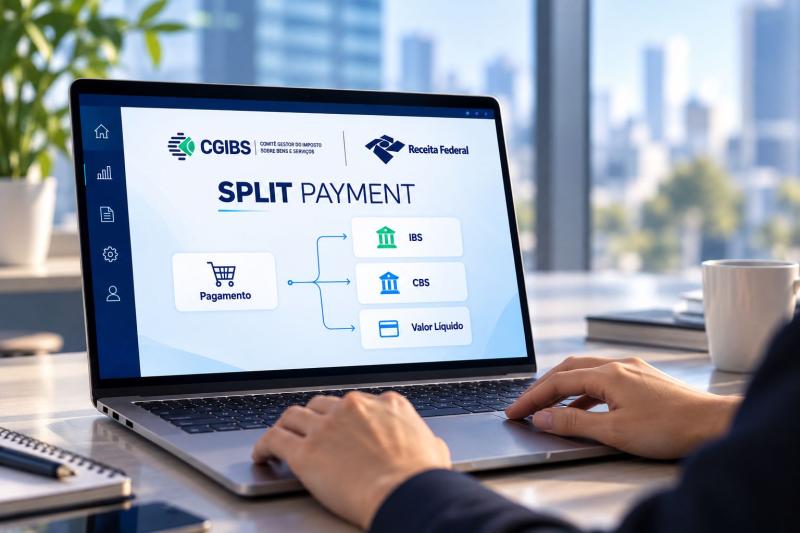
    A reforma tributária do consumo entra em uma nova etapa de implementação a partir de 15 de outubro de 2026, quando começam os testes de integração da plataforma pública do split payment, mecanismo que permitirá separar o valor dos novos tributos no momento em que uma operação comercial for liquidada financeiramente, mudando a forma como o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) serão recolhidos.

    A primeira fase será coordenada pela Receita Federal e pelo Comitê Gestor do IBS (CGIBS), com participação dos Prestadores de Serviços de Pagamento (PSPs), como instituições e empresas responsáveis pela operação de meios eletrônicos de pagamento. Segundo comunicado divulgado pela Receita em 30 de setembro, os testes ocorrerão em ambiente controlado, terão caráter exclusivamente técnico e não afetarão operações comerciais reais nem consumidores.

    Durante essa etapa, nenhuma transação será processada de forma definitiva pelo split payment e os PSPs participantes não estarão sujeitos a penalidades. O objetivo é verificar a comunicação entre os sistemas, identificar eventuais falhas e realizar os ajustes necessários antes da utilização efetiva da ferramenta.


    Como funciona hoje e como deverá funcionar

    Hoje, de maneira geral, uma empresa realiza uma venda, recebe o valor da operação e posteriormente apura e recolhe os tributos correspondentes. Com o novo mecanismo, o sistema de pagamento poderá separar, no momento da liquidação financeira, a parcela correspondente aos tributos e direcioná-la ao recolhimento, enquanto o fornecedor recebe o valor líquido da operação.

    Para isso, será necessário conectar informações da operação comercial, do documento fiscal e do pagamento. A vinculação entre o documento fiscal eletrônico e a transação financeira é considerada fundamental para o funcionamento do sistema e para a correta apuração dos débitos e dos créditos tributários.

    A estrutura tecnológica já vem sendo desenvolvida pela Receita Federal e pelo CGIBS. Em agosto, os dois órgãos aprovaram documentação técnica com os procedimentos e padrões operacionais da Plataforma Pública do Split Payment.


    O que acontece em 15 de outubro

    A data marca o início dos testes, e não o início do recolhimento pelo split payment. A primeira etapa envolve a integração dos PSPs com a plataforma pública. Os prestadores interessados em participar deveriam procurar suas entidades representativas até 2 de outubro para formalizar a indicação junto à Confederação Nacional das Instituições Financeiras (CNF).

    Para os demais PSPs, haverá uma nova oportunidade de inscrição a partir de 16 de novembro de 2026. Nesse caso, o procedimento será feito diretamente junto à Receita Federal e ao CGIBS. Os formulários e as orientações para essa etapa serão disponibilizados a partir de 13 de novembro.

    O cronograma mostra que a implantação do split payment será feita de maneira progressiva. A própria Receita vem tratando a ferramenta como uma solução que precisa ser testada antes de alcançar as operações comerciais efetivas.


    Quando o split payment será usado de verdade

    A previsão informada pela Receita Federal é de que o split payment esteja disponível no segundo semestre de 2027, inicialmente de forma gradual e facultativa nas operações entre empresas, as chamadas operações B2B.

    Isso significa que a fase de testes de 2026 não deve ser confundida com a implantação definitiva do mecanismo. A eventual obrigatoriedade futura dependerá, entre outros fatores, da preparação dos meios de pagamento para executar a separação dos tributos.

    Na etapa inicial prevista para 2027, o mecanismo estará voltado às operações entre empresas. Portanto, não haverá, nesse primeiro momento, uma mudança na forma como o consumidor pessoa física paga suas compras no comércio.


    O que muda para as empresas

    Embora os testes de outubro sejam direcionados aos prestadores de serviços de pagamento, o avanço do split payment terá consequências para as empresas que realizam operações comerciais.

    A principal mudança será tecnológica e operacional. Os sistemas utilizados pelas empresas precisarão estar preparados para trabalhar com as informações dos novos tributos, documentos fiscais e pagamentos. A operação financeira deixará de ser uma etapa isolada do processo tributário e passará a estar diretamente conectada à informação fiscal da venda.

    Por isso, empresas precisarão acompanhar as especificações técnicas da Reforma Tributária e avaliar a adaptação de seus sistemas de gestão, emissão de documentos fiscais e processos financeiros.

    As mudanças nos documentos fiscais já estão em andamento. A Receita Federal e o CGIBS vêm publicando atos técnicos para preparar os sistemas que serão utilizados na apuração do IBS e da CBS. Ao mesmo tempo, documentos fiscais eletrônicos estão recebendo campos e regras necessários à transição.


    Financeiro

    O split payment também poderá mudar a dinâmica financeira das empresas, porque a parcela correspondente ao IBS e à CBS não ficará disponível para utilização pelo fornecedor quando o mecanismo estiver sendo aplicado.

    No modelo atual, existe um intervalo entre o recebimento da venda e o recolhimento de determinados tributos. Com o split payment, o tributo será separado no momento da liquidação da operação.

    Esse efeito, porém, não começa em outubro de 2026. Ele só será percebido quando o mecanismo estiver efetivamente sendo utilizado em operações comerciais.

    A implantação gradual também permite que empresas e prestadores de serviços de pagamento testem os procedimentos antes de uma utilização mais ampla.


    Simples Nacional

    O Comitê Gestor do Simples Nacional (CGSN) prorrogou o prazo de adesão ao Simples Nacional até 15 de outubro de 2026. Já as empresas optantes que desejam recolher o IBS e a CBS pelo regime regular terão até 30 de outubro para registrar a escolha.

    As empresas optantes do Simples Nacional precisarão acompanhar a regulamentação da reforma tributária, especialmente nas operações entre empresas.

    A questão está relacionada ao sistema de créditos do IBS e da CBS e à forma como os tributos serão recolhidos ao longo da cadeia. O tratamento das empresas do Simples possui regras próprias e não deve ser confundido com a aplicação geral do split payment às empresas do regime regular.

    Por isso, a adaptação não significa que todas as pequenas empresas passarão automaticamente a ter seus pagamentos divididos a partir de 15 de outubro. A fase que começa em outubro é um teste tecnológico e não uma nova obrigação de recolhimento para as empresas.


    O que você precisa saber agora sobre o split payment:

    • 15/10/2026: começam os testes de integração;
    • não há cobrança pelo split payment nessa fase;
    • não há impacto para consumidores;
    • não há penalidade para os PSPs participantes dos testes;
    • 2027: previsão de disponibilização gradual e facultativa, inicialmente em operações B2B;
    • empresas: devem começar a preparar sistemas, documentos fiscais e processos financeiros para a nova lógica.


    Fonte: Comsefaz
     

  • Iniciado o Curso de Formação Avançada em Conciliação de Demandas Complexas da JF5 Última atualização: 15/10/2026 às 19:07:00

    Teve início, na tarde desta quinta-feira (15/10), o Curso de Formação Avançada em Conciliação de Demandas Complexas, promovido pelo Gabinete de Conciliação da Corregedoria-Regional da Justiça Federal da 5ª Região (JF5). O primeiro dia de capacitação, realizado na modalidade virtual síncrona, através da plataforma Zoom, abordou os temas: Litigiosidade complexa, processos estruturais e consensualidade; Mapeamento do conflito e construção do consenso; e Instrumentos e técnicas consensuais. 

    O curso é coordenado pelo corregedor-regional da JF5, desembargador federal Leonardo Resende, e ministrado pelas juízas federais Adriana Nóbrega, Gisele Leite e Ethel Ribeiro, além do juiz federal Caio Diniz. A programação segue até o dia 27/10. 

    Leonardo Resende abriu o encontro, ressaltando a grande adesão à capacitação, com mais de duzentas pessoas inscritas. Segundo ele, o curso surgiu de uma necessidade prática do cotidiano. “No papel de conciliador e mediador, sinto a necessidade de termos pessoas cada vez mais qualificadas e preparadas para esse desafio muito peculiar, que é a promoção de conciliação de demanda de maior complexidade”, afirmou. 

    O primeiro dia de curso foi dedicado a abordagem teórica do tema, com a apresentação do conceito de demandas complexas e da doutrina sobre os processos estruturais. Resende destacou que a formação acadêmica dos operadores do Direito geralmente se baseia no litígio individual, que não gera impacto coletivo, diferente dos litígios mais complexos com forte impacto na sociedade. 

    Problemas perversos  

    Um dos aspectos debatidos por Resende no início do encontro foram as características dos “problemas perversos” (wicked problems) – desafios sociais, culturais ou de planejamento que são extremamente complexos, mutáveis e, aparentemente, impossíveis de resolver de forma definitiva. Para ele, a solução desses problemas não se resume a uma mera decisão judicial, mas precisa englobar ações conjuntas para efetivação dos direitos. 

    Litígios estruturais 

    O conceito, as vantagens e desvantagens e os ciclos dos litígios estruturais também foram apresentados durante a aula. O tema diz respeito a controvérsias de natureza coletiva em que violações de direitos decorrem de falhas estruturais da administração, exigindo mudanças institucionais para solucionar o problema de modo efetivo. O palestrante apontou características como a natureza coletiva, a violação sistemática de direitos e a origem em causas estruturais. Segundo Leonardo Resende, a ideia central é que não basta decidir o conflito individual; é preciso corrigir a estrutura que gera as violações. 

    O magistrado também destacou as diferentes formas de abordagem entre a solução individualizada, a coletiva tradicional e a estrutural. De acordo com ele, o primeiro tipo de solução resolve apenas um caso por vez, enquanto a solução tradicional protege o grupo e apenas ameniza os efeitos do problema, sendo a solução estrutural capaz de enfrentar as causas do litígio, promovendo a reestruturação da organização. Segundo ele, a jurisdição estrutural não se limita a julgar uma ação; ela coordena atores, destrava a implementação e supervisiona a transformação institucional. “O processo estrutural substitui a lógica rígida do modelo tradicional por uma dinâmica mais aberta, progressiva e responsiva. A solução estrutural é construída coletivamente, implementada em etapas e ajustada de modo responsivo ao longo do tempo”, explicou. 

    Para ilustrar modelo de solução estrutural, o corregedor-regional da JF5 citou o Tema 698 do Supremo Tribunal Federal (STF), que trata da intervenção judicial em políticas públicas e direito à saúde. A tese estabelece que a intervenção judicial em políticas públicas por deficiência de direitos fundamentais não ofende a separação dos poderes, devendo o Judiciário fixar finalidades e exigir da Administração Pública um plano de ação em vez de medidas pontuais. 

    Ainda segundo Resende, as soluções estruturais podem ser valiosas, mas exigem tempo, capacidades institucionais, ambiente cooperativo e condução qualificada para produzir bons resultados. Ele também alertou que existem algumas desvantagens na adoção desse tipo de solução, como o fato de serem trabalhosas, não garantirem os resultados, dependerem do perfil do(a) juiz(a) e demais agentes, além de encontrar resistência à flexibilização processual no sistema judicial. 

    Continuação do Módulo I 

    O Módulo I terá continuidade amanhã (16/10), a partir das 9h, também com a participação do desembargador federal Leonardo Resende. Serão abordados os temas “Governança colaborativa e participação institucional” e “Implementação, monitoramento e gestão adaptativa dos acordos”. À tarde, a partir das 14h, o juiz federal Caio Diniz apresentará o estudo de caso “Construção de solução consensual em demanda complexa e estrutural”. 

    Confira a programação completa 

    Módulo I 

    16/10/2026  

    9h às 11h – Governança colaborativa e participação institucional; implementação, monitoramento e gestão adaptativa dos acordos (desembargador federal Leonardo Resende) 

    14h às 16h – Estudo de caso: construção de solução consensual em demanda complexa e estrutural (juiz federal Caio Diniz) 

    Módulo II  

    22/10/2026 

    9h às 11h – Tópicos específicos da autocomposição no Direito Ambiental (juíza federal Adriana Nóbrega) 

    23/10/2026  

    9h30 às 11h30 – Estudos de caso: construção de soluções consensuais em conflitos ambientais (juíza federal Gisele Leite) 

    Módulo III 

    26/10/2026  

    9h às 11h – Tópicos específicos da autocomposição nas demandas fundiárias (juíza federal Ethel Ribeiro) 

    27/10/2026  

    9h às 11h -Estudos de caso: construção de soluções consensuais em conflitos fundiários (juíza federal Ethel Ribeiro) 

    Por: Divisão de Comunicação Social do TRF5


  • Live reúne Justiça Federal e advocacia para aprimorar o cadastro de ações nos Juizados Especiais Federais Última atualização: 15/10/2026 às 12:35:00

    A Justiça Federal na Paraíba (JFPB) e a Coordenadoria Regional dos Juizados Especiais Federais da 5ª Região (COJEF) realizaram, nesta quarta-feira (14), a live “Protocolo Legal: como protocolar corretamente ações nos Juizados Especiais Federais”. A transmissão, no canal da JFPB no YouTube, reuniu mais de 85 participantes entre advogados, estagiários, magistrados e servidores.  

    O desembargador federal Leonardo Carvalho, coordenador regional dos Juizados Especiais Federais da 5ª Região, deu as boas-vindas aos participantes. Ele destacou que o evento fortalece a relação entre a Justiça Federal e a advocacia, essencial para superar entraves e encontrar soluções para o melhor uso do PJe. Ele explicou que um cadastro adequado antecipa a citação do INSS, a designação de audiência e a sentença. O desembargador explicou que, atendidos os pressupostos exigidos pelo sistema, “mais rápida será a prestação jurisdicional, com a designação de citação para o INSS, de audiência e até a elaboração da sentença”. 

    O juiz federal Arthur Napoleão Teixeira Filho, coordenador dos Juizados Especiais Federais na Paraíba, destacou o volume de trabalho que as varas enfrentam. Em setembro, as da capital receberam em média 3,3 mil novas ações, e cada vara de Campina Grande recebe cerca de 2 mil por mês. Ele ressaltou a importância da atuação conjunta: “Somos um sistema e, como um sistema, trabalhamos todos os atores em conjunto. Quanto mais afinada for essa atuação, melhores resultados ela trará”. 

    O juiz federal Gilvânklim Marques de Lima explicou como o cadastro das partes influencia o andamento do processo. “O cadastramento correto é fundamental quando lidamos com o PJe, porque a própria automação do sistema está muito entrelaçada com ele”, afirmou. Citação, intimações, expedição de RPV e a futura implantação automática de benefícios dependem de dados corretos desde o protocolo. Para ele, o cuidado no cadastro libera as equipes para o impulso processual, “a fim de que os processos alcancem o resultado de forma mais célere”. 

    A advogada Aline Medeiros Almeida Cadé apresentou a visão da advocacia. “O cuidado que dedicamos à elaboração de uma petição inicial precisa se estender ao protocolo no PJe”, disse. Ela sugeriu que os escritórios adotem uma conferência final antes do protocolo e afirmou que “o protocolo é parte do nosso trabalho jurídico e merece a mesma atenção que dedicamos às petições”. Também recomendou petições claras e organizadas e cautela ao pedir sigilo em documentos, pois o pedido exige análise e pode alterar o ritmo de tramitação. 

    Demonstração prática 

    O servidor Ricardo Medeiros distribuiu uma ação de salário-maternidade em ambiente de treinamento e mostrou, passo a passo, os pontos que merecem atenção. Após a demonstração, houve espaço para perguntas. Advogados e estagiários enviaram dúvidas antes e durante a transmissão, e os magistrados e o servidor responderam ao vivo. 

    Assista à gravação: www.youtube.com/@jfpb_oficial 

    Por: Ascom JFPB


  • Sindifisco-PB realiza Fórum LOATE em Campina Grande

    Sindifisco-PB realiza Fórum LOATE em Campina Grande

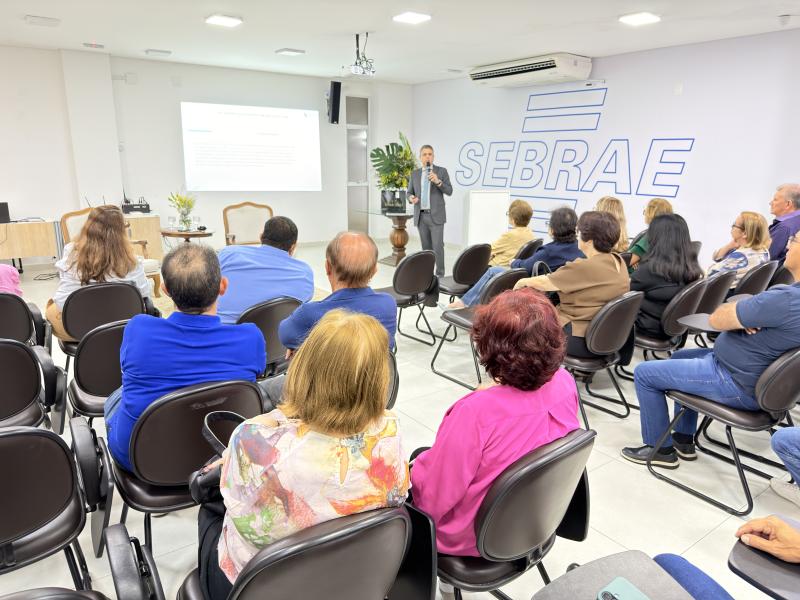
    A diretoria do Sindicato Sindifisco-PB realizou, nesta quinta-feira (8/10), a segunda reunião do Fórum da Lei Orgânica da Administração Tributária Estadual (LOATE). O encontro aconteceu no auditório do Sebrae, em Campina Grande, e reuniu auditores fiscais para debater a importância da implementação da legislação, seus impactos no fortalecimento da carreira e o aprimoramento da Administração Tributária estadual.

    A reunião contou com a participação do presidente da Federação Nacional do Fisco Estadual e Distrital (Fenafisco), Francelino Valença, que apresentou aspectos relacionados à concepção da LOATE. Durante sua exposição, ele ressaltou a importância da regulamentação da Lei Orgânica para promover avanços na valorização dos auditores fiscais e fortalecer a Administração Tributária como órgão de Estado, em benefício de toda a sociedade. Francelino também parabenizou os auditores fiscais paraibanos pela recente aprovação da PEC 26/2026 pela Assembleia Legislativa da Paraíba (ALPB), medida que assegura a implementação da LOATE.

    A presidente do Sindifisco-PB, Helena Medeiros, avaliou o encontro como produtivo e esclarecedor. Segundo ela, o debate contribuiu para esclarecer dúvidas e ampliar a compreensão dos participantes sobre a relevância da Lei Orgânica para o fortalecimento da Administração Tributária. “Agora, partimos para a fase de construção do projeto, dessa minuta que será trabalhada de forma colaborativa”, afirmou Helena.

    Como próximo passo, a diretoria do Sindifisco-PB vai criar um grupo de trabalho responsável pela elaboração da minuta do projeto. A proposta é também desenvolver ferramentas de comunicação que possibilitem a participação ativa dos auditores fiscais nessa etapa, com o envio de sugestões e contribuições para a construção do texto. A iniciativa busca garantir que a elaboração da minuta seja conduzida de forma participativa, reunindo diferentes perspectivas da categoria para contribuir com o desenvolvimento da LOATE na Paraíba.

    A primeira reunião do Fórum LOATE foi realizada em 30 de setembro, na sede do Sindifisco-PB. Na ocasião, os participantes acompanharam uma palestra de Adriana Schier, advogada e especialista em Administração Tributária.

  • JFPB e TJPB promovem colóquio internacional de Direito e Literatura Última atualização: 14/10/2026 às 18:25:00

    A Justiça Federal na Paraíba (JFPB) e o Tribunal de Justiça da Paraíba (TJPB) promovem, de 29 a 31 de outubro de 2026, o XV Colóquio Internacional de Direito e Literatura (CIDIL), o maior encontro do tema na América Latina. O evento é realizado por meio da Escola de Magistratura Federal da 5ª Região (Esmafe), da Escola de Magistratura Federal da 5ª Região – Núcleo Paraíba (Esmafe-PB) e da Escola Superior de Magistratura da Paraíba (ESMA-PB). É a primeira vez que o colóquio acontece no Nordeste. 

    A Rede Brasileira Direito e Literatura (RDL) também integra a realização. A programação ocorre no auditório da ESMA, com nomes nacionais e internacionais. 

    O professor belga François Ost, da Universidade de Louvain, autor de O Tempo do Direito, faz a conferência de abertura, com tradução simultânea. O ministro Marcelo Navarro Ribeiro Dantas, do Superior Tribunal de Justiça (STJ), encerra o colóquio. Pesquisadores do Brasil e do exterior também participam de debates sobre Direito, Literatura e Inteligência Artificial. 

    Submissão de trabalhos 

    Os interessados em apresentar trabalhos científicos podem enviar resumos até 18 de outubro. O edital está disponível em www.rdl.org.br/eventos/cidil. 

    Inscrições 

    As inscrições são feitas pelo formulário: https://forms.gle/RJZrd3sv6xmE8Q9F9 

    Serviço 

    Evento: XV Colóquio Internacional de Direito e Literatura (CIDIL) 

    Data: 29, 30 e 31 de outubro de 2026 

    Local: auditório da Escola Superior da Magistratura (ESMA), João Pessoa (PB) 

    Prazo para envio de resumos: 18 de outubro

    Por: Ascom JFPB


  • TRF2 recebe Diretores-Gerais dos seis TRFs e do CJF para o 5º Encontro de Gestão da Justiça Federal Última atualização: 14/10/2026 às 17:19:00

    O Tribunal Regional Federal da 2ª Região (TRF2) sediou, nesta quarta-feira, 14 de outubro, o 5º Encontro de Gestão da Justiça Federal,  com a participação dos Diretores-Gerais dos seis Tribunais Regionais Federais (TRFs) e do Conselho da Justiça Federal (CJF). A abertura foi conduzida pelo Juiz Federal Auxiliar da Presidência do TRF2 Frederico Montedonio, que deu as boas-vindas aos participantes e destacou a importância da iniciativa para o aperfeiçoamento da administração dos tribunais. 

    O magistrado declarou que o Presidente do TRF2, Desembargador Federal Luiz Paulo da Silva Araújo Filho, não pôde estar presente em razão de outro compromisso institucional, mas fez questão de estar representado no encontro. “É uma honra para o TRF2 sediar o 5º Encontro de Gestão da Justiça Federal. Esta é uma oportunidade valiosa para compartilharmos boas práticas e discutirmos desafios comuns às seis Cortes. Nesse sentido, soluções comuns podem ser pensadas, desenvolvidas, adaptadas e aplicadas conjuntamente, traduzindo-se em benefícios para a gestão da Justiça Federal como um todo”, afirmou Frederico Montedonio, resumindo os objetivos da reunião.

    Na sequência, o Diretor-Geral do TRF2, Paulo Cézar Edmundo, saudou os participantes, agradeceu a presença dos dirigentes e apresentou a dinâmica dos trabalhos, organizados em dois momentos: a exposição de experiências de gestão e iniciativas desenvolvidas pelo TRF2, durante a manhã, e o debate de temas de interesse comum das áreas administrativas dos tribunais e do CJF, no período da tarde.

    Boas práticas do TRF2

    A programação da manhã contemplou a apresentação de três iniciativas do TRF2 voltadas ao aprimoramento da gestão administrativa, à sustentabilidade e ao planejamento estratégico.

    A primeira foi o Painel de Acompanhamento da Gestão Orçamentária, ferramenta desenvolvida para apoiar o acompanhamento e a análise de dados gerenciais estruturados. O portal reúne informações extraídas diretamente do Tesouro Gerencial, sistema do Governo Federal que permite consultar e analisar dados da execução orçamentária, financeira e contábil, e do SIGEO (Sistema Integrado de Gestão Orçamentária e Financeira), utilizado no acompanhamento da gestão de recursos públicos.

    A apresentação foi introduzida por Tatiana Tanure, Assessora de Governança, Gestão Estratégica, Conformidade e Inovação, e detalhada por Maria Lúcia Pedroso, Secretária de Planejamento, Orçamento e Finanças.

    A segunda experiência apresentada foi a Rede Recicla Porto Rio, iniciativa de cooperação socioambiental que reúne o TRF2 e outras instituições públicas federais localizadas na região portuária do Rio de Janeiro. Formalizada por meio de termo de cooperação técnica, a rede desenvolve ações conjuntas de sustentabilidade, com destaque para a coleta seletiva cidadã, a destinação adequada de resíduos sólidos, o apoio a cooperativas de catadores de materiais recicláveis e a promoção de atividades de capacitação e conscientização ambiental. A apresentação foi conduzida por Claudia Coutinho, Coordenadora de Projetos, Gestão por Processos, Gestão Socioambiental  e Acessibilidade.

    Encerrando as exposições de boas práticas, o Assessor de Gestão Integrada da Estratégia, Riscos e Desempenho, Pedro Oishi, apresentou a experiência de implantação da metodologia OKR (sigla em inglês para Objetivos e Resultados-Chave) no TRF2, utilizada para desdobrar a estratégia institucional em objetivos e resultados mensuráveis. A apresentação destacou os benefícios da ferramenta para o alinhamento estratégico, a integração entre equipes, a transparência e o engajamento dos colaboradores, além de experiências práticas de aplicação na área judicial, com destaque para o Gabinete do Desembargador Federal Rogério Tobias. A iniciativa busca fortalecer a cultura de gestão por resultados e promover a melhoria contínua dos serviços prestados à sociedade.

    Gestão e reestruturação do CJF

    Ainda durante a manhã, o Diretor-Geral do Conselho da Justiça Federal, Alessandro Garcia Vieira, apresentou aspectos do plano de gestão do órgão e as recentes alterações em sua estrutura organizacional e em seu Regimento Interno. Entre as principais mudanças, ele explicou que a Secretaria-Geral do órgão passou a concentrar atribuições relacionadas à gestão orçamentária, às obras e aos sistemas nacionais de tecnologia, enquanto a nova Secretaria de Estratégia e Projetos, inspirada no modelo adotado pelo Conselho Nacional de Justiça (CNJ), ficou responsável por iniciativas estratégicas, inteligência organizacional, dados e inovação. À Direção-Geral couberam as atividades de gestão administrativa e a interlocução com os tribunais em assuntos não relacionados diretamente ao orçamento.

    O dirigente também abordou as medidas destinadas a ampliar a integração administrativa entre o CJF e o Superior Tribunal de Justiça (STJ), com o compartilhamento de serviços e estruturas nas áreas de segurança, transporte, cerimonial, comunicação e biblioteca, além da integração gradual de contratos administrativos. Segundo ele, a iniciativa busca racionalizar recursos, ampliar a eficiência operacional e aproveitar os ganhos de escala proporcionados pela atuação conjunta das duas instituições.

    Integração entre os tribunais

    Participaram do encontro, além do Juiz Federal Frederico Montedonio, do Diretor-Geral do TRF2, Paulo Cézar Edmundo, e do Diretor-Geral do CJF, Alessandro Garcia Vieira, os Diretores-Gerais dos demais Tribunais Regionais Federais: Dayse Starling Motta (TRF1, Brasília); Marta Fernandes Cunha (TRF3, São Paulo); Zenone Szydloski (TRF4, Porto Alegre); Telma Roberta Vasconcelos Motta (TRF5, Recife); e Marcos Ricardo Cordeiro, (TRF6, Belo Horizonte).

    Por: Ascom/TRF2


  • TRF5 aprova regras para redistribuição de processos com a especialização das Turmas de Julgamento Última atualização: 14/10/2026 às 17:41:00

    O Pleno do Tribunal Regional Federal da 5ª Região – TRF5 aprovou, em sessão extraordinária realizada nesta quarta-feira (14/10), as regras para redistribuição de processos em razão da especialização das oito Turmas de Julgamento da Corte, prevista para entrar em vigor em janeiro de 2027. Com a mudança, as Turmas, compostas por três desembargadores(as) federais cada, passarão a julgar processos de acordo com a matéria jurídica.

    O Colegiado aprovou a proposta elaborada pelo grupo de trabalho que estipulou as orientações relativas à redistribuição das ações, que será realizada de forma igualitária entre os Gabinetes integrantes das Turmas de mesma competência, e ao retorno dos processos dos Tribunais Superiores para o juízo de retratação.

    No caso dos processos cíveis, o(a) desembargador(a) federal que mudar de Turma ou Seção não levará consigo os processos sob sua responsabilidade, passando a assumir apenas o acervo existente no Gabinete de destino.

    Para os processos penais, a regra será diferente: o(a) magistrado(a) que mudar de Turma ou Seção levará consigo os processos sob sua responsabilidade. Já o acervo existente na Turma ou Seção de destino será redistribuído entre todos os Gabinetes dos Colegiados com competência penal.

    O Pleno também definiu os procedimentos para os processos que retornarem dos Tribunais Superiores para juízo de retratação, situação em que o Tribunal reexamina uma decisão anterior. Nesses casos, o processo permanecerá vinculado ao Gabinete de origem, desde que a Turma à qual ele pertence continue competente para julgar a matéria. Caso contrário, será redistribuído entre os Gabinetes competentes.

    Turmas especializadas

    Conforme aprovado pelo Pleno na sessão de 27/05, as oito Turmas de Julgamento do TRF5 serão organizadas da seguinte forma:

    – Quatro Turmas especializadas em Direito Administrativo e outras matérias, vinculadas à Primeira e à Segunda Seções;

    – Duas Turmas especializadas em Direito Tributário, Aduaneiro e Execução Fiscal, integrantes da Terceira Seção;

    – Duas Turmas especializadas em Direito Penal e Previdenciário, integrantes da Quarta Seção.


    Por: Divisão de Comunicação Social do TRF5


  • TRF5 mantém condenação de homem por armazenamento e divulgação de pornografia infantil Última atualização: 14/10/2026 às 12:58:00

    Em decisão unânime, a Primeira Turma do Tribunal Regional Federal da 5ª Região – TRF5 confirmou a sentença da 16ª Vara Federal de Pernambuco e manteve a condenação de um homem por armazenar e divulgar pornografia infantil, em concurso de crimes. Os delitos estão previstos, respectivamente, nos artigos 241-B e 241-A do Estatuto da Criança e do Adolescente (Lei 8.069/90). A pena de E. L. foi fixada em seis anos, 11 meses e sete dias de reclusão e multa.

    O acusado passou a ser investigado depois de uma notícia-crime do Nacional Center for Missing & Exploited Children encaminhada à Unidade de Repressão a Crimes Cibernéticos da Polícia Federal em Brasília (DF), comunicando publicações de imagens e vídeos com cenas de pornografia e sexo explícito envolvendo crianças e adolescentes, nas redes sociais, em 2014. O caso foi confirmado em juízo pela ex-companheira do réu, que acrescentou, ainda, que o motivo que a levou a se separar foi o fato de o acusado haver praticado atos libidinosos contra o filho de um vizinho.

    No endereço residencial do investigado, foram apreendidos DVDs e HDs contendo milhares de arquivos de fotografias digitais e vídeos com cenas de sexo explícito envolvendo crianças e adolescentes.

    Na apelação, a defesa de E. L. alegou que ele não poderia ter sido condenado pelos dois crimes ao mesmo tempo, pois um dos delitos seria apenas um meio para consecução do outro – o que, no meio jurídico, é conhecido como consunção, quando o crime-meio é absorvido pelo crime-fim. O recurso também pediu a revisão da dosimetria da pena, afastando a valoração negativa da culpabilidade, da conduta social e da personalidade do réu.

    Ao analisar o caso, o relator do processo, desembargador federal Élio Wanderley, destacou que o Superior Tribunal de Justiça (STJ) já firmou tese (Tema 1168) no sentido de que os dois tipos penais são autônomos e que o crime de armazenamento de pornografia infantil (art. 241-B) não é meio necessário de execução para o crime de divulgação e compartilhamento (art. 241-A), o que possibilita o reconhecimento de concurso material de crimes.

    Com relação à valoração negativa da culpabilidade, da conduta social e personalidade do réu, consideradas na fixação da pena, o Colegiado entendeu que a decisão do Juízo de Primeiro Grau foi acertada, diante do farto material pornográfico apreendido e da constatação do desvio de personalidade do réu. “Os depoimentos testemunhais indicam a covardia, a frieza e a insensibilidade do apelante, ao se aproveitar da confiança depositada em si por sua esposa e por vizinhos, de modo que deve ser mantida a valoração de sua personalidade como negativa”, concluiu o relator.

    Processo nº 0803218-44.2023.4.05.8302


    Por: Divisão de Comunicação Social TRF5


  • Especialista alerta para desafios da reforma tributária e cobra planejamento das empresas

    Especialista alerta para desafios da reforma tributária e cobra planejamento das empresas

    Por Rafaela Bomfim*

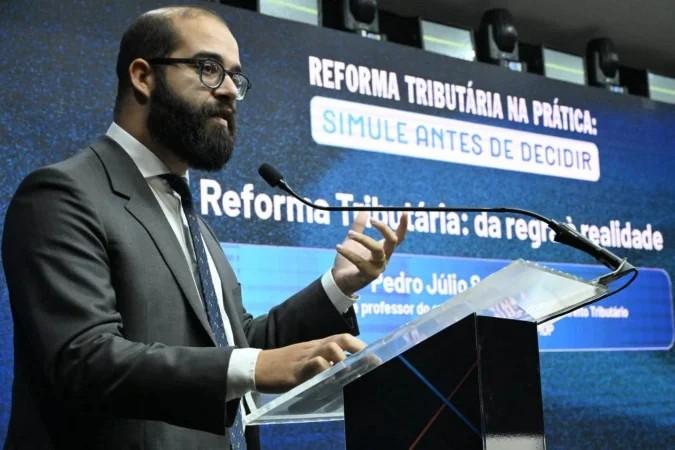
    Advogado e professor Pedro Júlio Sales D’Araújo destacou os impactos do novo sistema tributário nos negócios e a necessidade de preparar os pequenos empreendedores para as mudanças a partir de 2027

    A reforma tributária exigirá planejamento e adaptação das empresas brasileiras, especialmente dos pequenos negócios. O alerta foi feito pelo advogado e professor Pedro Júlio Sales D’Araújo, durante o CB Fórum Reforma Tributária na Prática: simule antes de decidir, realizado nesta terça-feira (13/10).

    Professor de Direito Tributário no Instituto Brasileiro de Ensino, Desenvolvimento e Pesquisa (IDP), ele destacou que as mudanças afetarão empresas, consumidores e governos. “A reforma tributária mexe de fato com a realidade das empresas, com a realidade dos contribuintes e com a realidade da sociedade”, afirmou.

    Segundo D’Araújo, o sistema tributário brasileiro acumula problemas de complexidade, falta de transparência e fragmentação das regras entre União, estados e municípios. Para ele, esse cenário dificulta a compreensão dos impostos pagos e contribui para a guerra fiscal entre os entes federativos.

    A reforma busca simplificar a tributação sobre o consumo, padronizar regras e estabelecer a cobrança no destino. “As pessoas não sabem quanto estão pagando de tributos. O consumidor não percebe esse tributo, uma vez que ele vem embutido nos preços das mercadorias e dos serviços consumidos”, explicou.

    Apesar das mudanças previstas, o professor ressaltou que a implementação do novo modelo ainda apresenta desafios, como a definição das alíquotas, a adaptação das empresas ao split payment, mecanismo de recolhimento dos tributos na liquidação financeira, e a resolução de futuras disputas judiciais.

    Com o início da implementação previsto para janeiro de 2027, ele defendeu que os empresários busquem informações para se preparar. “O pequeno empresário, o microempresário, precisa ter compreensão a respeito do grau de alterações que estão sendo engendradas no âmbito da reforma tributária”, afirmou.

    O CB Fórum: Reforma Tributária na prática: simule antes de decidir tem o intuito de debater os desafios da implantação do novo sistema, especialmente para as pequenas empresas, e buscar esclarecer como será a mudança na prática. O evento acontece na sede do Correio, em parceria com o Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (Sebrae).


    *Estagiária sob a supervisão de Andreia Castro


    Correio Braziliense

  • IBS e CBS na base do ISS: controvérsia pode elevar custo dos serviços

    IBS e CBS na base do ISS: controvérsia pode elevar custo dos serviços

    Reforma Tributária: entenda a tese da não cumulatividade e o impacto no caixa das empresas.

    A discussão sobre a inclusão do IBS e CBS na base do ISS ganhou relevância com a aproximação da transição para o novo sistema tributário. A questão envolve não apenas a forma de cálculo do ISS, mas também os efeitos da Reforma Tributária sobre a carga efetivamente suportada pelas empresas prestadoras de serviços.

    A tese defendida por especialistas é que a inclusão dos novos tributos na base do ISS poderia gerar uma tributação adicional sem mecanismo de recuperação, comprometendo a lógica de não cumulatividade prevista para o IBS e a CBS.


    IBS e CBS na base do ISS: qual é a discussão?

    A Emenda Constitucional nº 132/2023 estabeleceu o princípio da não cumulatividade do IBS, permitindo a compensação do imposto devido com o montante cobrado nas aquisições, observadas as exceções constitucionais. A Constituição também determina que o IBS não integre sua própria base de cálculo e determinadas outras bases.

    A Lei Complementar nº 214/2025, que instituiu o IBS, a CBS e o Imposto Seletivo, regulamentou a estrutura dos novos tributos e a transição para o novo modelo.

    O problema surge na relação entre os novos tributos e o ISS, que continuará existindo durante o período de transição.

    A discussão é se o valor correspondente ao IBS e à CBS, destacado na operação, poderia ser considerado parte do valor utilizado para calcular o ISS.

    A tese apresentada no artigo que deu origem a este informativo sustenta que essa inclusão produziria uma espécie de cumulatividade reflexa, porque o IBS e a CBS poderiam ser recuperáveis pelo sistema de créditos, enquanto o ISS adicional decorrente dessa inclusão não teria mecanismo equivalente de recuperação.


    Por que isso pode aumentar o custo tributário?

    O impacto pode ser compreendido por um exemplo simples.

    Imagine uma prestação de serviços no valor de R$ 1.000, com ISS de 5%. Sem considerar outros elementos, o imposto municipal seria de R$ 50.

    Se R$ 100 correspondentes ao IBS e à CBS fossem incorporados à base do ISS, a base passaria para R$ 1.100 e o ISS para R$ 55.

    Nesse cenário, os R$ 5 adicionais de ISS surgiriam exclusivamente em razão da inclusão dos novos tributos na base municipal.

    Esse valor não seria recuperado por meio do sistema de créditos do IBS e da CBS.

    É justamente esse efeito que sustenta a tese de que a inclusão poderia comprometer a não cumulatividade substancial pretendida pela Reforma Tributária.


    Qual é o argumento jurídico contrário?

    A controvérsia decorre, em parte, da própria redação da Constituição após a EC nº 132/2023.

    Os dispositivos constitucionais estabelecem expressamente determinadas exclusões das bases do IBS e da CBS. Há também previsão no ADCT relacionada à exclusão do ISS das bases dos novos tributos durante a transição.

    O argumento contrário é que, se o constituinte tivesse pretendido impedir também a inclusão do IBS e da CBS na base do ISS, poderia ter estabelecido essa exclusão de forma expressa.

    A tese apresentada no artigo, porém, sustenta que o silêncio constitucional não deve ser interpretado como autorização automática para uma incidência cruzada entre tributos sobre o consumo.

    Nesse entendimento, a análise deveria considerar conjuntamente os princípios da não cumulatividade, neutralidade, simplicidade, transparência e justiça tributária introduzidos ou reforçados pela Reforma.

    Até o momento, portanto, é importante tratar a questão como uma controvérsia interpretativa, e não como regra definitivamente estabelecida pelos tribunais.


    Quais podem ser os impactos para as empresas?

    A discussão interessa especialmente às empresas que prestam serviços sujeitos ao ISS.

    Caso prevaleça a inclusão do IBS e da CBS na base municipal, o impacto pode aparecer em diferentes pontos da operação.


    Margem

    O aumento do ISS efetivamente pago pode reduzir a margem da prestação de serviços quando a empresa não conseguir repassar integralmente o custo ao cliente.

    Preço

    Empresas que trabalham com contratos de preço fechado podem ter dificuldade para absorver eventual aumento da carga tributária.

    Já em contratos com possibilidade de repactuação, será necessário avaliar se o impacto poderá ser transferido ao tomador.

    Caixa

    Mesmo que o acréscimo individual pareça pequeno, a repetição do efeito sobre um grande volume de operações pode representar aumento relevante do desembolso tributário.

    Contratos

    A transição para o novo sistema também reforça a necessidade de revisar cláusulas relacionadas a tributos, reajustes e reequilíbrio econômico-financeiro.

    Em contratos de longo prazo, a definição de quem suportará eventuais alterações na carga tributária pode evitar conflitos futuros.


    O que muda para empresas de serviços na Reforma Tributária?

    A questão precisa ser analisada dentro de um cenário de transição mais amplo.

    Durante os próximos anos, empresas de serviços precisarão conviver com o ISS enquanto incorporam gradualmente o IBS e a CBS aos seus processos.

    A própria estrutura operacional da Reforma já exige adaptações nos documentos fiscais. O Comitê Gestor do IBS e a Receita Federal vêm atualizando as orientações relacionadas ao destaque e ao preenchimento de IBS e CBS na NFS-e.

    Isso significa que a discussão sobre a base do ISS não é apenas jurídica.

    Ela também envolve sistemas, emissão de notas, formação de preços, contratos e planejamento financeiro.


    O que as empresas devem acompanhar?

    Também é importante mapear quais operações possuem maior exposição ao ISS e simular o impacto financeiro de diferentes interpretações.

    Essa análise permite identificar previamente quais contratos, clientes e linhas de negócio podem ser mais afetados.


    Como a discussão interfere no planejamento tributário?

    A definição da base de cálculo não deve ser tratada isoladamente.

    Para empresas de serviços, o planejamento tributário durante a transição deverá considerar a interação entre ISS, IBS e CBS, além dos efeitos sobre créditos, preços e margens.

    A questão ganha ainda mais importância porque a Reforma Tributária busca reduzir a cumulatividade ao longo da cadeia. Se determinado valor gera crédito no novo sistema, mas provoca aumento irrecuperável de outro tributo, o efeito econômico da operação pode ser diferente daquele inicialmente projetado.

    Por isso, a empresa deve trabalhar com cenários enquanto a controvérsia não estiver definitivamente solucionada.

    A discussão sobre a inclusão do IBS e CBS na base do ISS pode produzir efeitos relevantes para empresas prestadoras de serviços, especialmente sobre margem, preços, contratos e fluxo de caixa.

    A tese de exclusão dos novos tributos da base municipal encontra fundamento nos princípios da não cumulatividade e da neutralidade previstos na Reforma Tributária, mas sua aplicação ainda depende da consolidação do entendimento jurídico sobre a matéria.

    Nesse cenário, acompanhar a evolução legislativa, administrativa e judicial é fundamental para que as empresas possam ajustar seus cálculos, contratos e estratégias antes que os efeitos financeiros da transição sejam incorporados definitivamente às operações.


    Contebéis