Categoria: SindifiscoPB

  • Pública reforça pressão pelo fim da cobrança de inativos em reunião do Mosap

    Pública reforça pressão pelo fim da cobrança de inativos em reunião do Mosap

    Nesta terça-feira, 11 de agosto, o Instituto Mosap (Movimento Nacional dos Aposentados e Pensionistas) realizou sua reunião ordinária híbrida em Brasília, reunindo lideranças sindicais e associativas do serviço público de todo o país. Conduzido pelo presidente do Mosap, Edison Haubert, o encontro teve como pauta central o alinhamento de estratégias para intensificar a pressão política pela votação e aprovação da PEC 6/2024 (apensada à PEC 555/2006), que extingue gradualmente a cobrança da contribuição previdenciária de aposentados e pensionistas.

    Representando a Pública Central do Servidor de forma virtual, o presidente José Gozze reafirmou a abusividade da manutenção do desconto previdenciário sobre os proventos daqueles que já contribuíram na ativa e seguem contribuindo quando se aposentam. “É injusto continuar descontando aposentadoria de quem já está aposentado. A Pública também está pressionando forte no parlamento e segue firme nessa luta ao lado do Mosap e das entidades filiadas”, pontuou Gozze.

    Além da Pública, dirigentes de diversas entidades integraram as discussões e o alinhamento presencial e virtual, como representantes do Sinafresp e da Anfip.


    Preparação para o 20º Encontro Nacional

    Durante a reunião, os dirigentes finalizaram os preparativos para o 20º Encontro Nacional de Aposentados e Pensionistas do Serviço Público, que acontecerá nesta quarta-feira, 12 de agosto, a partir das 8h, no Auditório Nereu Ramos, na Câmara dos Deputados, em Brasília.

    O evento será um grande ato público e de mobilização parlamentar com foco total na tramitação da PEC 6/2024 e no fim do confisco previdenciário. A Pública convoca todos os seus filiados, servidores aposentados e pensionistas a participarem do ato e acompanharem as transmissões para fortalecer a representação e a força da categoria no Congresso Nacional.


    Publica, Central do Servidor

  • Prova de Vida: aposentados que não realizaram procedimento obrigatório em julho podem ter benefício suspenso

    Prova de Vida: aposentados que não realizaram procedimento obrigatório em julho podem ter benefício suspenso

    Um alerta que já preocupa milhares de famílias no Piauí ganhou urgência nos últimos dias. A Fundação Piauí Previdência (PiauíPrev) confirmou que mais de 1.700 aposentados, pensionistas e militares da reserva e da reforma ainda não concluíram a Prova de Vida referente ao mês de julho — e o prazo para regularizar a situação está cada vez mais curto.

    Quem ignorar o aviso corre um risco real: o pagamento pode ser bloqueado diretamente na folha de agosto, deixando o beneficiário sem receber o valor que sustenta despesas básicas como remédios, alimentação e contas do mês.


    Quem precisa se atentar ao prazo

    A regra é clara e vale para categorias específicas de beneficiários vinculados ao regime previdenciário estadual:

    • servidores aposentados do Poder Executivo estadual;
    • aposentados do Tribunal de Contas do Estado;
    • aposentados da Assembleia Legislativa;
    • militares da reserva e da reforma;
    • beneficiários de pensão por morte.

    O procedimento deve ser feito todos os anos, no mês de aniversário de cada beneficiário. Quem nasceu em julho já deveria ter concluído a atualização até o dia 31 daquele mês. Já quem faz aniversário em agosto tem até 31 de agosto para cumprir a exigência e evitar a suspensão no mês seguinte.


    Por que a Prova de Vida existe

    Mas afinal, para que serve esse recadastramento anual? A resposta vai além da burocracia. O procedimento funciona como uma camada de segurança do próprio sistema previdenciário: ele confirma que o beneficiário está vivo e apto a continuar recebendo o valor, e ajuda a reduzir fraudes e pagamentos indevidos que poderiam comprometer o equilíbrio financeiro do fundo estadual.

    Esse tipo de controle não é exclusividade do Piauí. Órgãos como o INSS, em nível federal, adotam lógica semelhante para aposentados e pensionistas de todo o país, o que reforça a importância de ficar atento às datas — especialmente porque regras e prazos podem variar conforme o estado ou o regime previdenciário ao qual o beneficiário está vinculado.


    Como Fazer A Prova De Vida Pelo Celular

    A boa notícia é que o processo pode ser concluído sem sair de casa.

    A PiauíPrev disponibiliza o procedimento de forma 100% digital pelo aplicativo MeuRPPS, disponível nas lojas de aplicativos para celular.

    O passo a passo funciona assim:


    1. Baixe o aplicativo MeuRPPS e acesse com CPF e senha;
    2. Selecione a opção “Prova de Vida”;
    3. Envie um documento oficial com foto (frente e verso), tirado pela câmera ou escolhido da galeria;
    4. Siga as instruções de validação facial, realizando os movimentos solicitados diante da câmera;
    5. Tire uma selfie do rosto — o sistema pode pedir uma segunda foto, inclusive sorrindo;
    6. Finalize enviando os dados para análise automática.


    Para evitar erros no reconhecimento facial, o recomendado é fazer o procedimento em ambiente bem iluminado e manter o celular na altura do rosto durante toda a etapa.


    Acompanhamento Pode Ser Feito Pelo Aplicativo

    Depois de enviada, a solicitação pode ser acompanhada em tempo real dentro do próprio MeuRPPS, na aba destinada à Prova de Vida.

    Assim que a análise é concluída, o aplicativo exibe a confirmação do procedimento junto aos dados do beneficiário.

    Quem ainda não regularizou julho deve correr para evitar o bloqueio previsto na folha de agosto.

    Já os beneficiários que fazem aniversário em agosto seguem dentro do prazo, mas o ideal é não deixar para a última semana — problemas técnicos ou documentos recusados podem exigir uma segunda tentativa, e o tempo para isso é limitado.


    Folha da Política

  • Famílias brasileiras perderam R$ 62,5 bilhões para bets em 2025

    Famílias brasileiras perderam R$ 62,5 bilhões para bets em 2025

    Empresas de apostas movimentaram R$ 351 bilhões no período

    As famílias brasileiras perderam R$ 62,5 bilhões para as bets no ano passado. O montante corresponde ao valor líquido, ou seja, à diferença entre o dinheiro apostado e o devolvido em forma de prêmio. Este valor equivale a uma média de R$ 4,7 bilhões por mês, considerando o período de outubro de 2024 a março de 2026.

    As perdas equivalem a 0,68% da Renda Nacional Disponível Bruta das Famílias e consideram as transferências feitas por Pix para as casas de apostas. No mesmo período, as bets movimentaram quase R$ 351 bilhões em transações via Pix.

    Os dados constam do Boletim Fiscal dos Estados, divulgado nesta quinta-feira (6) pelo Comitê Nacional de Secretários de Fazenda (Comsefaz), com base em estatísticas de pagamentos do Banco Central.

    O estudo mostra que, desde a regulamentação das bets, em janeiro do ano passado, houve mudança no volume de transferências via Pix destinadas ao setor de artes, cultura, esporte e recreação, indicando maior comprometimento da renda das famílias com as apostas.

    A lei que regulamentou as bets determina que as empresas bloqueiem o acesso de usuários identificados como compulsivos. Segundo o advogado Júlio Leone, porém, isso não tem ocorrido.

    “Quando é detectado que a pessoa tem ludopatia, que é viciada, compulsiva em apostas, o algoritmo deveria travar a conta dela. Mas faz o contrário: manda mais bônus, mais vouchers, mais incentivos para que ela continue apostando. É aí que ela perde todo o capital.”

    O boletim mostra ainda que, desde outubro do ano passado, quando entrou em vigor a proibição de apostas para beneficiários do Bolsa Família, houve desaceleração no ritmo das transações.

    Segundo o Comsefaz, o resultado indica que a medida teve efeitos concretos sobre o volume agregado de transações, sugerindo que as famílias de menor renda tinham participação significativa no mercado de apostas.


    Agência Brasil

  • O que os pequenos negócios precisam saber sobre os novos impostos na nota fiscal

    O que os pequenos negócios precisam saber sobre os novos impostos na nota fiscal

    Sebrae alerta micro e pequenas empresas sobre o período de testes da Reforma Tributária para IBS e CBS e os impactos na rotina fiscal

    As empresas brasileiras deram mais um passo no caminho da implementação da Reforma Tributária. Desde segunda-feira (3 de agosto), teve início o período de testes e validação para o preenchimento das informações relativas ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS) nos documentos fiscais eletrônicos (como NF-e e NFC-e).

    “Se você é um micro ou pequeno empresário, aproveite o segundo semestre de 2026 para consultar o seu contador e verificar se o seu sistema emissor de nota fiscal estará preparado para as mudanças do Simples Nacional em 2027”, alerta o presidente do Sebrae Rodrigo Soares.

    Para orientar os pequenos negócios sobre como proceder nessa transição, a Agência Sebrae de Notícias preparou um tira-dúvidas completo com as principais regras, prazos e impactos na rotina do pequeno negócio:

    • O que muda a partir de agosto de 2026?

    Teve início o período de transição técnica da Reforma Tributária. Durante o ano de 2026, os sistemas fiscais passam a incluir os campos do IBS (que substituirá o ICMS e o ISS) e da CBS (que substituirá o PIS, Cofins e IPI). O objetivo deste momento é testar a adaptação dos sistemas do governo e das empresas.

    • Haverá cobrança de novos impostos em 2026?

    Não. Os valores informados neste momento têm caráter apenas informativo. Para fins de validação, é utilizada uma alíquota de teste total de 1% (sendo 0,1% de IBS e 0,9% de CBS). Não há recolhimento adicional ou aumento de carga tributária em 2026. Os impostos atuais continuam sendo pagos normalmente.

    • Quem é obrigado a preencher o IBS e a CBS agora?

    A exigência de preenchimento dos novos campos é voltada, neste primeiro momento, para as empresas enquadradas no regime regular (Lucro Real e Lucro Presumido).

    • Como ficam as empresas do Simples Nacional?

    Os optantes pelo Simples Nacional não são obrigados a preencher os campos de IBS e CBS em 2026. Para os pequenos negócios, o cumprimento dessas novas regras fiscais só passará a ser exigido a partir de 1º de janeiro de 2027.

    • Se uma empresa do regime regular não preencher os novos campos, a nota será rejeitada?

    Para evitar interrupções nas vendas e dar tempo para o mercado adaptar seus softwares, a Receita Federal e o Comitê Gestor do IBS (CGIBS) implementaram uma flexibilização inicial: a regra automatizada de validação que provocaria a rejeição das notas sem os dados de IBS/CBS foi temporariamente suspensa. No entanto, a orientação oficial é que as empresas do regime regular atualizem seus sistemas e passem a destacar as informações o quanto antes.

    • Qual é o impacto indireto para o pequeno negócio que compra de fornecedores maiores?

    Mesmo desobrigados de alterar suas notas fiscais agora, as micro e pequenas empresas precisam ficar atentas aos seus fornecedores. Ao adquirir mercadorias ou serviços de empresas do Lucro Real ou Presumido, o pequeno negócio deve conferir se os documentos recebidos já estão vindo corretamente classificados (com os novos códigos CST e cClassTrib). Garantir a regularidade dos documentos emitidos pelos fornecedores é fundamental para resguardar o aproveitamento de créditos fiscais e evitar pendências futuras na cadeia tributária.


    Reforma Tributária

    O portal do Sebrae oferece um conjunto de soluções para orientar micro e pequenas empresas sobre a Reforma Tributária. Donos de pequenos negócios, contadores e o público em geral têm acesso gratuito a cursos com aulas ao vivo e mentorias individuais, e-book e guia explicativos que abordam temas centrais como a criação do IVA Dual (IBS e CBS), o Imposto Seletivo e os impactos no Simples Nacional, custos e formação de preços, entre outros assuntos.

    A página especial criada pelo Sebrae reúne ainda artigos, ferramentas de diagnóstico tributário e o cronograma completo de transição até 2033. A página será sempre atualizada com novidades relacionadas à reforma tributária. Além desses materiais, o Sebrae dispõe também de suporte direto pelo WhatsApp e pela Central 0800. Acesse o portal e prepare seu negócio para o novo cenário fiscal.


    Agência Sebrae

  • O que acontece quando você paga apenas o mínimo do cartão de crédito

    O que acontece quando você paga apenas o mínimo do cartão de crédito

    Uma fatura de R$ 500 parece, à primeira vista, um valor administrável mesmo quando o dinheiro está apertado. O problema aparece depois: se o consumidor pagar apenas o mínimo — em geral, algo perto de 15% do total — o restante da dívida entra no crédito rotativo, a modalidade de crédito mais cara do mercado financeiro brasileiro. E diferente do parcelamento, onde a taxa é conhecida desde o início, o rotativo pode corroer o orçamento sem que a pessoa perceba a velocidade do problema.

    Com o uso do cartão de crédito em alta no país, entender a diferença entre as três formas de fechar a fatura — quitação total, parcelamento e pagamento mínimo — deixou de ser um detalhe técnico e passou a ser uma decisão financeira com peso real no orçamento doméstico.


    As três formas de fechar a fatura

    Quitar o valor total é a única opção que zera o ciclo sem custo adicional. Quem recebe uma fatura de R$ 500 e paga integralmente até o vencimento começa o mês seguinte do zero, sem juros e com o limite de crédito inteiramente disponível.

    O parcelamento entra quando a quitação total não é possível. Nesse caso, o saldo é dividido em parcelas com juros informados previamente pela instituição. Em uma fatura de R$ 500 parcelada em cinco vezes, com juros de 3% ao mês, o consumidor pagaria cerca de R$ 115 por parcela — um total próximo de R$ 575 ao final do contrato. É mais caro que a compra original, mas o valor final é conhecido desde a contratação.

    Já o pagamento do valor mínimo é o que gera menos controle sobre o resultado final. Se dos R$ 500 da fatura o consumidor pagar apenas R$ 75, os R$ 425 restantes passam a ser corrigidos pela taxa de juros do crédito rotativo — historicamente a mais alta entre as modalidades de crédito para pessoa física no Brasil.


    Por que o rotativo é tão mais caro que o parcelamento

    A diferença de custo entre as duas modalidades não é pequena. Segundo levantamento do Instituto de Defesa de Consumidores (Idec), a taxa média do rotativo no país chega à casa de 441% ao ano — e alguns cartões emitidos por financeiras e lojas praticam taxas ainda mais altas. Por isso, mesmo sendo uma opção pior que a quitação total, o parcelamento costuma sair muito mais barato do que deixar a dívida rolar no rotativo.

    Existe ainda uma regra pouco conhecida sobre o funcionamento do rotativo: ele só pode ser usado por um ciclo de fatura. Se o consumidor pagar o mínimo em um mês e, no mês seguinte, ainda não conseguir quitar o saldo, o banco é obrigado a oferecer o parcelamento da dívida — não pode simplesmente repetir a cobrança do rotativo por dois meses consecutivos. Se nenhuma das duas partes agir e a dívida permanecer em aberto, os juros continuam incidindo, acelerando o crescimento do valor devido.


    O teto que passou a limitar o tamanho da dívida

    Uma mudança regulatória recente reduziu parte do risco histórico do rotativo. Desde 2024, por força da regulamentação do Conselho Monetário Nacional (CMN) sobre a Lei nº 14.690/2023, existe um teto para o crescimento da dívida no crédito rotativo e no parcelamento da fatura: a soma de juros e encargos não pode fazer o valor total ultrapassar o dobro da dívida original. Ou seja, uma dívida de R$ 500 pode crescer com juros, mas nunca passar de R$ 1.000, mesmo que o consumidor demore para quitá-la.

    Essa regra não elimina o custo do rotativo — ele continua sendo a modalidade mais cara disponível — mas evita o efeito de bola de neve que, antes da mudança, podia multiplicar uma dívida pequena várias vezes ao longo de poucos meses.


    O que acontece em caso de inadimplência total

    Se o consumidor não pagar nem o valor mínimo até o vencimento, a situação passa a ser considerada inadimplência, com incidência de multa e outras cobranças previstas em contrato, além dos juros do rotativo. Pelas regras do sistema financeiro, esse saldo só pode permanecer na modalidade rotativa até o vencimento da fatura seguinte — depois desse prazo, a instituição é obrigada a oferecer outra forma de financiamento para a dívida, normalmente o parcelamento.

    Para quem já está com dívidas em mais de uma instituição e sente que o orçamento não fecha, a Lei do Superendividamento (Lei nº 14.181/2021) prevê um mecanismo de renegociação que preserva o chamado mínimo existencial — o valor necessário para o sustento básico da família não pode ser comprometido pelas parcelas de uma repactuação de dívida. A lei também permite reunir todos os credores em uma audiência de conciliação única, buscando um plano de pagamento que caiba na realidade financeira do consumidor.


    Portabilidade: uma saída pouco usada

    Poucos consumidores sabem que é possível transferir o saldo devedor do cartão para outra instituição financeira que ofereça condições melhores — a chamada portabilidade da dívida. O processo é simples: o cliente apresenta ao banco atual a simulação de outra instituição, e o banco original tem a chance de fazer uma contraproposta. Caso não haja acordo, a transferência deve ocorrer sem custo para o consumidor.

    Como reduzir o risco de cair no rotativo

    Algumas medidas práticas ajudam a evitar que uma fatura apertada vire uma dívida de longo prazo:

    Priorizar sempre a quitação integral da fatura, mesmo que isso signifique reduzir gastos em outras áreas naquele mês. Quando a quitação total não for possível, avaliar o parcelamento antes de recorrer ao pagamento mínimo, já que o custo final tende a ser menor. Evitar novas compras no cartão enquanto houver parcelas em andamento, para não sobrepor dívidas. Comparar as taxas de juros entre diferentes instituições antes de contratar um cartão ou aceitar uma proposta de parcelamento. E manter os gastos do cartão compatíveis com a renda mensal, evitando que o limite disponível vire referência de quanto se pode gastar.

    Se, mesmo assim, a dívida já estiver em curso e as taxas cobradas parecerem incompatíveis com as regras vigentes, o consumidor pode registrar reclamação diretamente no Banco Central ou buscar mediação pela plataforma Consumidor.gov.br, que reúne as principais instituições financeiras do país para tratamento de queixas.


    Rede Brasil Mews

  • Fenafisco acompanha debate sobre negociação coletiva e movimento Vote Consciente

    Fenafisco acompanha debate sobre negociação coletiva e movimento Vote Consciente

    A Fenafisco participou, nesta quarta-feira (5), da reunião mensal do Instituto Servir Brasil, em Brasília, que reuniu entidades representativas do serviço público para discutir pautas de interesse dos servidores.

    Entre os temas abordados esteve o Projeto de Lei nº 1.893/2026, que regulamenta a negociação coletiva no serviço público e aguarda votação no Plenário da Câmara dos Deputados. Os participantes defenderam o avanço da proposta, considerada um passo importante para fortalecer o diálogo entre governo e entidades representativas.

    O encontro também trouxe uma atualização sobre o movimento Vote Consciente, iniciativa que incentiva o compromisso de pré-candidatos às eleições de 2026 com a valorização do serviço público e a garantia de direitos à população. A programação será encerrada neste mês, com um encontro em Brasília.

    Além da Fenafisco, a reunião contou com a presença das representações nacionais de entidades de classe do serviço público.


    Fenafisco

  • Parecer orienta debate sobre representação dos servidores

    Parecer orienta debate sobre representação dos servidores

    Análise sobre o PL nº 1.893/2026 sustenta que a negociação coletiva dos servidores públicos deve ser conduzida por entidades sindicais, conforme a Constituição e normas internacionais.

    Parecer jurídico elaborado sobre o Projeto de Lei nº 1.893/2026 conclui que a legitimidade para representar os servidores públicos nas negociações das relações de trabalho pertence às entidades sindicais, em consonância com a Constituição Federal, a jurisprudência do Supremo Tribunal Federal (STF) e a Convenção nº 151 da Organização Internacional do Trabalho (OIT).

    O estudo examina os impactos do projeto que regulamenta a negociação das relações de trabalho no setor público e afirma que sindicatos, federações, confederações e centrais sindicais são os representantes legítimos para participar das mesas de negociação e firmar acordos de alcance coletivo. Segundo o parecer, as associações exercem representação limitada aos seus filiados e não podem substituir a atuação sindical nesse processo.

    A análise destaca ainda que o modelo constitucional brasileiro reserva aos sindicatos a representação coletiva dos trabalhadores e que essa interpretação foi reafirmada quando o Brasil incorporou a Convenção nº 151 da OIT ao ordenamento jurídico nacional. Com isso, o parecer conclui que a negociação das relações de trabalho no setor público deve preservar a centralidade da representação sindical prevista na Constituição.


    Diap


  • Justiça do Trabalho chama atenção para assédio eleitoral

    Justiça do Trabalho chama atenção para assédio eleitoral

    Prática busca interferir na liberdade do eleitor de escolher candidato

    Com a chegada do período eleitoral, a Justiça do Trabalho chama a atenção para uma prática que busca interferir na liberdade do eleitor em escolher seu candidato e no exercício do voto livre e secreto: o assédio eleitoral nas relações de trabalho. Em muitas situações, patrões ou pessoas em posição de poder agem para induzir o trabalhador a votar em determinado político, às vezes com promessas de benefícios ou mesmo com ameaças à continuidade do emprego.

    A prática é proibida e pode gerar consequências nas esferas trabalhista, eleitoral e, conforme o caso, criminal.

    O assédio eleitoral ocorre quando alguém utiliza sua posição de poder no ambiente de trabalho para influenciar, constranger ou pressionar trabalhadores a votar, deixar de votar ou apoiar determinado candidato, partido ou posicionamento político.

    Essas situações podem dar origem a ações trabalhistas na Justiça do Trabalho, especialmente em casos de ameaça, constrangimento, discriminação ou abuso do poder diretivo do empregador, com possibilidade de responsabilização e indenização pelos danos causados.

    Esse foi o caso de uma indústria de embalagens de Rio Verde (GO), condenada por coação política no ambiente de trabalho durante o segundo turno das eleições de 2022.

    No curso do processo ficou constatado que a empresa promoveu reuniões para pressionar empregados a apoiarem determinado candidato nas eleições de 2022. Segundo depoimentos de testemunhas, os trabalhadores foram informados de que receberiam folga caso o candidato apoiado pela empresa vencesse o pleito.

    Nesse caso, a Justiça do Trabalho condenou a empresa a indenizar por danos morais cada trabalhador ativo no período da campanha eleitoral no valor de R$1.000,00.

    Em outro caso, uma empresa de coaching de Vitória (ES) foi condenada a indenizar uma vendedora por assédio eleitoral em 2022. A ação demonstrou que os empregados eram pressionados a manifestar seu voto no candidato apoiado pela empresa.

    A empresa fazia pressão psicológica para que os empregados se posicionassem publicamente em favor do então presidente da República, que concorria à reeleição. A gestora fazia interferia para que os empregados revelassem o voto, deixando  clara  a possibilidade  de demissão de quem não adotasse a mesma linha.

    Como a vendedora decidiu não revelar suas posições políticas, foi dispensada às vésperas do segundo turno, com mais três colegas de trabalho.

    Na ação, ela demonstrou que a demissão foi motivada por não ter manifestado apoio ao candidato da empresa. Para tanto, juntou ao processo áudios e mensagens em aplicativos. As testemunhas ouvidas confirmaram que a empresa apoiava o candidato e induzia os empregados a fazê-lo. A indenização foi fixada pela Justiça do Trabalho em R$ 8 mil.


    Como identificar o assédio eleitoral

    Vale destacar que nem toda conversa sobre política configura assédio eleitoral. O problema ocorre quando há pressão, intimidação ou qualquer forma de constrangimento em razão da relação de trabalho.

    São exemplos de assédio eleitoral:

        • ameaçar demitir, transferir ou prejudicar empregados caso não votem em determinado candidato;

        • prometer aumento salarial, promoção, bônus ou qualquer benefício em troca de voto;

        • obrigar trabalhadores a participar de atos, reuniões, passeatas ou campanhas políticas;

        • exigir a divulgação de candidatos nas redes sociais pessoais dos empregados;

        • constranger trabalhadores a revelar em quem pretendem votar;

        • humilhar, perseguir ou discriminar empregados por suas opiniões políticas.

    Também configura assédio eleitoral qualquer tentativa de utilizar a relação de emprego para influenciar a liberdade de escolha do trabalhador durante o período eleitoral.


    Como denunciar

    Quem sofrer ou presenciar uma situação de assédio eleitoral deve, sempre que possível, guardar provas, como mensagens, e-mails, áudios, vídeos, fotografias ou a identificação de testemunhas. Esses elementos podem contribuir para a apuração dos fatos.

    A denúncia pode ser apresentada ao Tribunal Superior do Trabalho, ao Conselho Superior da Justiça do Trabalho (CSJT) e ao Ministério Público do Trabalho (MPT). O denunciante pode solicitar o sigilo de sua identidade.

    O CSJT disponibilizou uma página na internet onde o eleitor pode tirar dúvidas sobre o que é assédio eleitoral, conhecer exemplos dessa prática e saber quais as penalidades.

    O que pode acontecer com o (a) empregador (a) que praticar assédio eleitoral?

    O empregador que praticar assédio eleitoral no trabalho pode enfrentar sérias consequências, como multa; rescisão indireta do contrato de trabalho – nesse caso, o trabalhador pode pedir a rescisão indireta do contrato de trabalho, podendo sair do emprego e receber direitos como se tivesse sido demitido sem justa causa; indenização por danos morais para o trabalhador; e sanções penais, que pode chegar até a prisão, dependendo da gravidade da situação.

    É bom destacar que o empregador pode evitar esse tipo de problema, bastando apenas respeitar a escolha política de cada trabalhador e não usar o ambiente de trabalho para influenciar votos. É importante promover um ambiente justo e livre de pressões.


    Agência do Brasil


  • Receita Federal vai usar inteligência artificial para fiscalizar movimentações bancárias de brasileiros

    Receita Federal vai usar inteligência artificial para fiscalizar movimentações bancárias de brasileiros

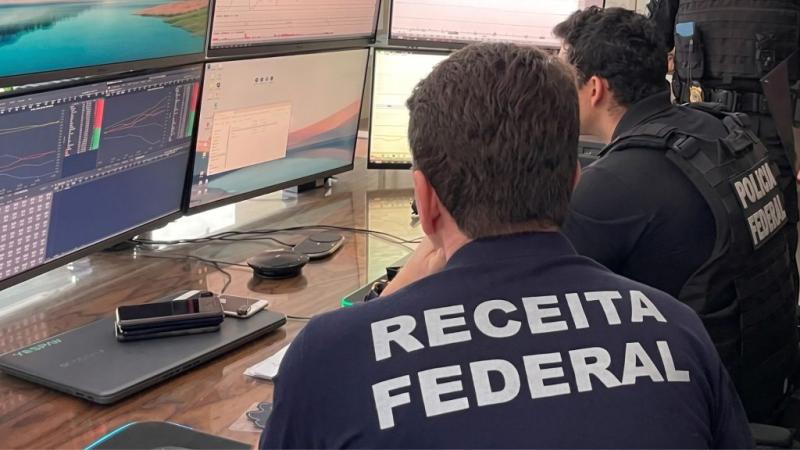
    A Receita Federal vai usar inteligência artificial para fiscalizar movimentações bancárias.

    Movimentações bancárias, patrimônio e despesas que não combinarem com a renda declarada poderão ser identificados com mais rapidez pela Receita Federal. O órgão regulamentou o uso de inteligência artificial para analisar dados fiscais e selecionar casos com possíveis irregularidades.

    A tecnologia permitirá examinar um volume muito maior de informações enviadas legalmente por bancos, empresas, cartórios e outros órgãos. Assim, os sistemas poderão encontrar diferenças entre os valores movimentados pelo contribuinte e aquilo que ele informou oficialmente ao Fisco.

    Contudo, a inteligência artificial não terá poder para aplicar multas ou condenar contribuintes por conta própria. Os auditores fiscais continuarão responsáveis por analisar os casos e tomar qualquer decisão.

    Mesmo com essa supervisão, a novidade aumenta a capacidade de fiscalização. Rendimentos omitidos, bens não declarados e operações incompatíveis poderão entrar no radar da Receita de forma rápida.


    Receita Federal cria regras para usar inteligência artificial

    A Receita Federal publicou sua Política de Inteligência Artificial em 2026. O documento estabelece princípios e limites para o uso da tecnologia em atividades como fiscalização, arrecadação, identificação de riscos e análise de informações tributárias.

    Antes, diferentes ferramentas digitais já auxiliavam o trabalho do Fisco. Agora, porém, o órgão passa a contar com regras oficiais para desenvolver e utilizar sistemas baseados em inteligência artificial.

    Essas ferramentas poderão organizar grandes bases de dados, reconhecer padrões e indicar quais declarações apresentam maior risco de erro, omissão ou fraude.

    Com isso, os auditores conseguem concentrar a fiscalização nos casos considerados mais relevantes, em vez de depender apenas de conferências manuais.


    Movimentações bancárias poderão entrar no cruzamento

    As instituições financeiras já precisam enviar determinadas informações à Receita Federal, conforme as regras previstas na legislação. A inteligência artificial poderá ajudar a comparar esses registros com declarações de Imposto de Renda, documentos empresariais, notas fiscais e dados patrimoniais.

    Portanto, a mudança não cria uma nova obrigação bancária para o cidadão. Ela amplia, principalmente, a velocidade com que o Fisco consegue analisar informações que já recebe de fontes oficiais.

    Entre os sinais que podem despertar a atenção estão movimentações muito superiores aos rendimentos declarados, aquisição de bens sem origem financeira compatível e crescimento patrimonial sem justificativa.

    Entretanto, uma movimentação elevada, sozinha, não comprova sonegação. A Receita precisa avaliar a origem dos valores e o conjunto das informações antes de iniciar uma cobrança ou autuação, conforme apurado pelo Portal Tempo Novo.


    Inteligência artificial poderá encontrar divergências

    Os sistemas poderão procurar inconsistências em diferentes documentos entregues por pessoas físicas e empresas.

    No caso dos contribuintes, a análise poderá indicar situações como:

    • renda declarada abaixo dos valores movimentados;
    • imóveis, veículos ou investimentos omitidos;
    • despesas incompatíveis com os rendimentos informados;
    • evolução patrimonial sem origem comprovada;
    • diferenças entre a declaração e os dados enviados por terceiros.
    • Já nas empresas, a tecnologia poderá apontar divergências em notas fiscais, escriturações contábeis, créditos tributários, benefícios fiscais e declarações obrigatórias.


    Dessa forma, a Receita não precisará analisar cada documento isoladamente. A inteligência artificial reunirá diferentes sinais e indicará quais casos merecem uma apuração mais detalhada.


    Receita Federal vai monitorar cada Pix?

    A regulamentação da inteligência artificial não significa que a Receita Federal acompanhará individualmente cada transferência feita por Pix.

    O próprio órgão já negou a existência de uma fiscalização baseada em transações isoladas. Além disso, receber dinheiro por Pix não cria automaticamente uma dívida tributária.

    O ponto principal está na compatibilidade entre a movimentação financeira e as informações declaradas pelo contribuinte.

    Por exemplo, uma pessoa pode receber valores de familiares, transferir dinheiro entre contas próprias, dividir despesas ou vender um bem. Essas operações não representam necessariamente renda tributável.

    Por outro lado, movimentações frequentes decorrentes de vendas ou prestação de serviços podem gerar questionamentos quando o contribuinte não declara os rendimentos correspondentes.

    Assim, o problema não está no uso do Pix, mas na eventual existência de receitas omitidas ou informações inconsistentes.


    Autuações somaram R$ 233 bilhões

    A Receita Federal informou que as autuações realizadas durante 2025 alcançaram R$ 233 bilhões. O resultado demonstra o tamanho das cobranças relacionadas a tributos não recolhidos, declarações incorretas e outras irregularidades identificadas pelo órgão.

    Agora, o avanço da inteligência artificial pode tornar essa fiscalização ainda mais direcionada.

    Os sistemas conseguem processar milhões de registros, localizar comportamentos fora do padrão e separar contribuintes ou empresas com maior possibilidade de inconsistência.

    Ainda assim, um alerta emitido pela tecnologia não representa uma autuação automática. O caso deverá passar pela avaliação de servidores antes da adoção de qualquer medida fiscal.


    Auditores continuarão tomando as decisões

    A política adotada pela Receita exige supervisão humana durante o uso da inteligência artificial.

    Além disso, os sistemas deverão seguir princípios de segurança, transparência, responsabilidade e rastreabilidade. Isso permitirá verificar quais dados foram utilizados e como determinada indicação de risco foi produzida.

    A Receita também prevê mecanismos para evitar que ferramentas automatizadas tomem decisões sem controle ou provoquem cobranças indevidas.

    Caso um servidor utilize a tecnologia de maneira irregular, ele poderá responder administrativamente. Portanto, a inteligência artificial funcionará como instrumento de apoio, e não como substituta do auditor fiscal.

    O que muda para os brasileiros?

    A principal transformação será a rapidez no cruzamento de informações. Dados que antes estavam distribuídos em diferentes sistemas poderão ser reunidos e comparados de forma mais eficiente.

    Para quem declara corretamente seus rendimentos, bens e operações, o uso da inteligência artificial não deve gerar problemas por si só.

    No entanto, contribuintes que deixam de informar renda, escondem patrimônio ou apresentam movimentações incompatíveis poderão ser selecionados com maior facilidade para fiscalização.

    Por isso, é importante guardar comprovantes de transferências, contratos de venda, documentos de empréstimos, recibos e registros que demonstrem a origem dos valores movimentados.

    Também será necessário revisar cuidadosamente a declaração do Imposto de Renda. Quando houver algum erro, o contribuinte poderá enviar uma declaração retificadora antes de receber uma notificação, desde que cumpra as regras aplicáveis ao caso.


    Empresas também ficarão mais expostas

    A nova fiscalização não ficará restrita às pessoas físicas. Empresas de todos os portes também poderão passar por cruzamentos mais avançados.

    Diferenças entre faturamento, movimentação financeira, notas fiscais e declarações tributárias podem gerar alertas. O mesmo vale para créditos usados sem respaldo, despesas sem documentação e informações contábeis conflitantes.

    Como grande parte das obrigações empresariais já funciona em formato digital, os sistemas conseguem comparar dados de diversas fontes em pouco tempo.

    Consequentemente, erros repetidos ou operações fora do padrão tendem a aparecer com mais clareza durante a análise.


    Receita Federal amplia fiscalização digital com inteligência artificial

    O uso de inteligência artificial marca uma nova etapa na fiscalização tributária brasileira. A tecnologia não altera as alíquotas dos impostos nem cria, sozinha, novos tributos.

    Entretanto, ela aumenta a capacidade da Receita Federal de localizar informações incompatíveis e selecionar possíveis irregularidades.

    Na prática, movimentações bancárias, rendimentos, patrimônio, notas fiscais e declarações poderão ser analisados em conjunto. Dessa maneira, esconder receitas ou apresentar dados incompletos ficará cada vez mais difícil.

    A decisão final continuará sob responsabilidade dos auditores. Porém, com ferramentas mais rápidas e precisas, a Receita poderá encontrar divergências que antes exigiam muito mais tempo de investigação.


    Portal Novo Tempo
  • Reforma tributária será crítica para 2 milhões de empresas. Metade é do Simples

    Reforma tributária será crítica para 2 milhões de empresas. Metade é do Simples

    Esse é o resultado de um levantamento da Omie realizado para medir o grau de exposição dos negócios às novas regras

    Reforma tributária será crítica para 2 milhões de empresas. Metade é do Simples

    A reforma tributária do consumo sai definitivamente do papel em 1º de janeiro de 2027 e promete mudar a rotina fiscal das empresas. Os impactos são diversos e generalizados. Dependem do setor, modelo de negócios, posição na cadeia produtiva, regime tributário adotado, margem de lucro, perfil de fornecedores e clientes, volume de despesas que podem gerar créditos de IBS e CBS e uma infinidade de outros fatores.

    Um mapeamento realizado pela Omie, o Radar Setorial da Reforma Tributária, com base em fluxos financeiros reais de mais de 30 mil pequenas e médias empresas que atuam em 76 segmentos nos setores da indústria, comércio e serviços, mostra que 26 estão altamente expostos às novas regras da reforma tributária.

    São cerca de 2 milhões de empresas, excluindo os MEIs, sendo mais da metade (1,1 milhão) do Simples Nacional. Do universo de empresas que usam o regime simplificado, 70% são prestadores de serviços que atuam no modelo B2B, ou seja, os mais afetados pela reforma por terem a mão de obra como principal despesa, o que limita a apropriação de créditos tributários.

    O economista Felipe Beraldi, gerente de indicadores e estudos econômicos da Omie, plataforma de gestão financeira, explica que estar mais exposta não significa que a empresa terá aumento em sua carga de impostos, necessariamente, ou que a reforma será boa ou ruim para o negócio. Mas indica que é preciso se preparar, rever preços de produtos e serviços, fazer simulações de cenários, mapear a cadeia de clientes e fornecedores, por exemplo.

    “A reforma tributária vai mudar a forma como as empresas compram, vendem e formam preço, ou seja, a lógica dos negócios. Os próximos anos serão caóticos por causa da coexistência de dois regimes tributários. Quem não se preparar, tiver um conhecimento profundo sobre o seu negócio, estará fora do game”, alerta.


    Calendário da transição

    Para as empresas do Simples Nacional, conhecer quais são os impactos da reforma com antecedência é particularmente importante porque as novas regras afetam a competitividade do negócio, principalmente para quem vende produtos ou serviços para outros CNPJs. Para quem atua no varejo, reforçou o economista, o grau de exposição é menor, embora também exija a realização de estudos e simulações.

    A menos de seis meses para o novo sistema tributário começar a rodar, Beraldi chama a atenção para a importância de os pequenos empresários acompanharem com lupa o calendário de prazos da transição.

    O mês de setembro, por exemplo, na avaliação do economista, será crucial para as empresas do Simples, que deverão decidir se optam ou não pelo modelo híbrido, ou seja, se irão recolher de forma separada da guia do Simples (DAS) a CBS e o IBS.

    “É preciso aproveitar os próximos meses para revisar processos, simular cenários mesmo sem conhecer ainda a alíquota da CBS, se aproximar do contador e avaliar como a reforma tributária afetará seus negócios antes do início da cobrança dos novos impostos, em janeiro de 2027”, recomenda.

    Ele também chamou a atenção para a falta de preparação do mercado. Levantamento da Omie mostra que 48% das empresas ainda não iniciaram análises sobre a reforma e 63% dos contadores não haviam mapeado os impactos da carteira de clientes.


    Os mais expostos

    Segundo o levantamento da Omie, dos 26 segmentos mais vulneráveis, 14 são da indústria, nove do setor de serviços e três da construção civil e infraestrutura. Integram a lista, por exemplo, os setores de alojamento, transporte terrestre, fabricação de celulose e papel, esgoto e atividades afins, telecomunicações, fabricação, manutenção e reparação de máquinas e equipamentos, fabricação de produtos químicos, fabricação de móveis, seguros e previdência complementar, dentre outros.


    Diário do Comércio